

Аудит перед налоговой проверкой — это проверка учёта, первичных документов и отчётности до прихода ДПС, чтобы найти и исправить ошибки раньше инспектора. Key Solutions готовит компанию к проверке, сопровождает её с бухгалтерской стороны и готовит расчёты для возражений на акт.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужен: компания есть в плане-графике ДПС, пришёл приказ или налоговый запрос, заявлено возмещение НДС, впереди реорганизация или ликвидация.
- Что получаете: перечень расхождений с суммами и нормами НКУ, восстановленные документы, уточняющие расчёты, пока их ещё можно подать, и план действий на проверке.
- Срок: о плановой проверке уведомляют не позднее чем за 10 календарных дней, поэтому начинать стоит после выхода плана-графика. Наш срок фиксируем в договоре.
- Стоимость договорная: зависит от налогов и периодов в приказе, объёма первички и того, нужно ли сопровождение самой проверки.
- С чего начать: пришлите приказ или уведомление ДПС, если они уже есть, и укажите систему налогообложения. Назовём объём и стоимость.
Как узнать, что вас включили в план-график проверок
Плановую проверку видно заранее: план-график является публичным документом, и на первой консультации мы сверяем с ним вашу компанию. Согласно п. 77.1 ст. 77 Налогового кодекса Украины документальная плановая проверка должна быть предусмотрена в плане-графике проведения плановых документальных проверок, а сам план-график на текущий год обнародуется на официальном веб-сайте центрального органа исполнительной власти, реализующего государственную налоговую политику, до 25 декабря года, предшествующего году, в котором будут проводиться такие проверки.
В план-график отбирают плательщиков, у которых есть риск неуплаты налогов и сборов либо невыполнения иного законодательства, контроль за которым возложен на контролирующие органы. Периодичность проведения документальных плановых проверок зависит от степени риска в деятельности плательщика — высокой, средней или незначительной (п. 77.2 ст. 77 НКУ):
- высокая степень риска — включение в план-график не чаще одного раза в календарный год;
- средняя степень риска — не чаще одного раза в два календарных года;
- незначительная степень риска — не чаще одного раза в три календарных года.
Порядок формирования и утверждения плана-графика, внесения изменений в него, а также перечень рисков и их разделение по степеням устанавливает центральный орган исполнительной власти, обеспечивающий формирование и реализующий государственную финансовую политику (п. 77.2 ст. 77 НКУ).
Изменения в плане-графике в течение года
Изменения в течение года регулирует Порядок формирования плана-графика (приказ Минфина от 02.06.2015 № 524). Внесение изменений в план-график на текущий год допускается не чаще одного раза в первом и одного раза во втором квартале такого года — кроме случаев, когда изменения связаны с изменением наименования плательщика, уже включённого в план-график, и/или с исправлением технических ошибок. Обновлённый план-график обнародуется до 30 числа последнего месяца квартала (при изменении наименования или исправлении технических ошибок — до 30 числа месяца, предшествующего месяцу проведения проверок). Проверка плательщика, попавшего в план-график по изменениям первого квартала, может начаться не ранее 1 июля текущего года, а по изменениям второго квартала — не ранее 1 октября текущего года.
О самой проверке предупреждают отдельно. По п. 77.4 ст. 77 НКУ право на проведение документальной плановой проверки возникает только тогда, когда плательщику или его представителю не позднее чем за 10 календарных дней до дня проведения проверки направлена либо вручена в порядке ст. 42 НКУ копия приказа о её проведении и письменное уведомление с указанием даты начала. Для документальной внеплановой невыездной проверки п. 79.2 ст. 79 НКУ также требует вручить копию приказа и письменное уведомление о дате начала и месте проведения.
Важно. Во время военного положения документальные и фактические проверки проводятся при наличии безопасных условий для их проведения: безопасного доступа и допуска к территориям, помещениям и иному имуществу, безопасного доступа к документам и отчётности, безопасного проведения инвентаризации основных средств, товарно-материальных ценностей и средств (пп. 69.2-2 п. 69 подраздела 10 раздела XX НКУ).
Что аудитор проверяет до проверки контролирующего органа
Задача предварительного аудита — пройти по тем же документам, что и инспектор, но до того, как результат зафиксируют в акте. Рабочий периметр подготовки:
- Первичные документы. Основанием для бухгалтерского учёта хозяйственных операций являются первичные документы (ч. 1 ст. 9 Закона № 996-XIV). Проверяются обязательные реквизиты, перечисленные в ч. 2 ст. 9: название документа (формы), дата составления, название предприятия, от имени которого составлен документ, содержание и объём хозяйственной операции с единицей измерения, должности и фамилии лиц, ответственных за осуществление операции и правильность её оформления, личная подпись или иные данные, позволяющие идентифицировать лицо, участвовавшее в операции.
- Соответствие деклараций регистрам. По п. 44.1 ст. 44 НКУ учёт доходов, расходов и других показателей ведётся на основании первичных документов, регистров бухгалтерского учёта, финансовой отчётности и других документов; формирование показателей налоговой отчётности на основании данных, не подтверждённых такими документами, запрещено. По п. 44.2 плательщик налога на прибыль для расчёта объекта налогообложения использует данные бухгалтерского учёта и финансовой отчётности.
- Полнота архива. Документы, не предоставленные должностным лицам контролирующего органа до окончания проверки, считаются отсутствовавшими у плательщика на момент составления отчётности (п. 44.6 ст. 44 НКУ). Пробелы закрываем заранее, через восстановление бухгалтерского учёта.
- Зарплатные и кадровые риски. Предметом документальной проверки прямо названо соблюдение работодателем законодательства о заключении трудового договора и оформлении трудовых отношений с работниками (пп. 75.1.2 НКУ). Информация об использовании труда наёмных лиц без надлежащего оформления трудовых отношений является и основанием для фактической проверки (пп. 80.2.7 НКУ).
- Инвентаризация. Несвоевременное или некачественное проведение инвентаризаций денежных средств и материальных ценностей прямо названо среди правонарушений, за которые наступает административная ответственность по ст. 164-2 КУоАП.
Результат аудита — перечень расхождений, которые ещё можно исправить, и подкреплённая документами позиция по каждому спорному вопросу. Углублённый формат по всем налогам и периодам — налоговый аудит компании, для компаний, обязанных обнародовать или подавать финансовую отчётность вместе с аудиторским отчётом, — аудит финансовой отчётности.
Что входит в услугу
- сверка с планом-графиком ДПС, анализ приказа, уведомления или налогового запроса: какие налоги, периоды и вид проверки;
- сверка деклараций с регистрами и первичкой за проверяемые периоды, проверка реквизитов документов;
- перечень недостающих документов и их восстановление вместе с вашей бухгалтерией и контрагентами;
- расчёт возможных доначислений и подготовка уточняющих расчётов, пока проверка не началась (п. 50.2 НКУ);
- подготовка пакета документов и пояснений по предмету проверки, инструктаж бухгалтерии и ответственных лиц;
- сопровождение проверки с бухгалтерской стороны: копии по описи, ответы на запросы, фиксация переданных документов;
- расчёты и документы для возражений на акт; представительство в суде и обжалование НУР ведёт legal.ua.
Этапы работы
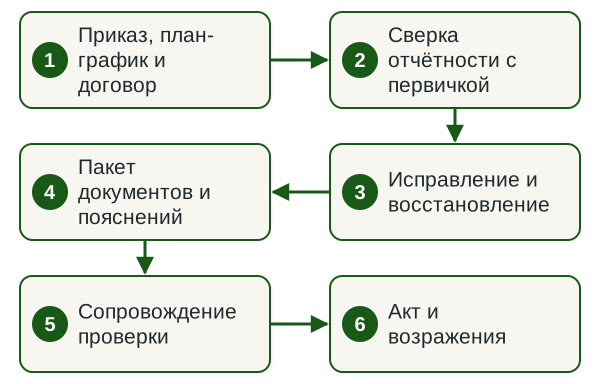
- Приказ, план-график и договор. Определяем вид проверки, налоги и периоды, фиксируем объём и срок в договоре.
- Сверка отчётности с первичкой. Проходим декларации, регистры и документы так, как их будет смотреть инспектор.
- Исправление и восстановление. Восстанавливаем документы, готовим уточняющие расчёты там, где это ещё позволяет НКУ.
- Пакет документов и пояснений. Собираем документы по предмету проверки, готовим пояснения и ответственных лиц.
- Сопровождение проверки. Работаем с инспекторами с бухгалтерской стороны, фиксируем переданные документы и промежуточные выводы.
- Акт и возражения. Анализируем акт, готовим расчёты и документы для возражений в срок п. 86.7 НКУ.
Сроки
Наш срок фиксируем в договоре после анализа приказа и первого просмотра документов. Он зависит от количества налогов и периодов в проверке, объёма первичных документов и скорости ответов контрагентов. Сроки органа действуют отдельно: о плановой проверке уведомляют не позднее чем за 10 календарных дней (п. 77.4 НКУ), а её продолжительность ограничена п. 82.1 НКУ. Поэтому подготовку стоит начинать после выхода плана-графика, до получения приказа. Если приказ уже пришёл, согласовываем сжатый график и начинаем с налогов, которые входят в предмет проверки.
От чего зависит стоимость
Стоимость подготовки и сопровождения договорная. Называем её после анализа приказа или плана-графика и фиксируем в договоре вместе с объёмом работ.
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Вид проверки | Документальная выездная требует больше всего подготовки | Приказ, уведомление или запрос ДПС |
| Налоги и периоды | Каждый налог и год — отдельная сверка | Декларации за проверяемые периоды |
| Состояние первички | Пробелы нужно восстанавливать | Реестр договоров, банковские выписки |
| Операции с риском | НДС к возмещению, ВЭД, нерезиденты | Перечень таких операций |
| Сопровождение и возражения | Добавляется работа во время проверки и после акта | Контакты ответственных лиц |
Что нужно от вас
- приказ, уведомление о проверке или налоговый запрос, если они уже пришли;
- декларации и финансовая отчётность за проверяемые периоды;
- доступ к учётной базе в режиме просмотра и банковские выписки;
- реестр договоров и первичные документы по выборке, которую мы согласуем;
- кадровые документы и ведомости по начислению зарплаты;
- ответственное лицо, которое быстро согласовывает пояснения и собирает документы.
Результат
- отчёт с перечнем расхождений, суммами возможных доначислений и нормами НКУ;
- восстановленные документы и подготовленные уточняющие расчёты;
- пакет документов и письменных пояснений по предмету проверки;
- план действий на проверке: кто общается с инспекторами, как передаются копии, что фиксируем;
- после акта — расчёты и документы для возражений.
Узнать стоимость подготовки к проверке
Пришлите приказ или уведомление ДПС, если они есть, и укажите систему налогообложения. В ответ назовём объём работ, срок и стоимость.
Сопровождение налоговой проверки: что делаем во время проверки
Сопровождение налоговой проверки — это работа с инспекторами с бухгалтерской стороны от первого дня до составления акта. Мы следим, чтобы документы по предмету проверки были предоставлены и зафиксированы до её окончания.
- проверяем направление, копию приказа и служебные удостоверения до допуска (п. 81.1 НКУ);
- готовим документы и копии, получение копий оформляется описью (п. 85.7 НКУ);
- если проверяющий отказывается учитывать предоставленные документы, готовим их отправку письмом с описью вложения до окончания проверки (п. 44.7 НКУ);
- отвечаем на запросы и готовим письменные пояснения по собственной инициативе (пп. 17.1.6 НКУ).
Правовую часть спора — возражения с юридической позицией, жалобу в ДПС высшего уровня и суд — ведёт сестринская компания группы legal.ua: налоговые споры. Подготовка жалобы описана также на странице жалоба в налоговую.
Виды проверок по статье 75 НКУ: к чему готовиться
Контролирующие органы вправе проводить камеральные, документальные (плановые или внеплановые; выездные или невыездные) и фактические проверки — это прямо закреплено в п. 75.1 ст. 75 НКУ. Камеральная проводится в помещении контролирующего органа исключительно по данным деклараций плательщика и данным электронных систем администрирования, при этом камеральной проверке подлежит вся налоговая отчётность сплошным порядком (п. 76.1 ст. 76 НКУ). Документальная охватывает налоговые декларации и расчёты, финансовую, статистическую и иную отчётность, регистры налогового и бухгалтерского учёта, первичные документы, а также соблюдение работодателем законодательства о заключении трудового договора и оформлении трудовых отношений с работниками.
| Вид проверки | Основание и предупреждение | Продолжительность |
|---|---|---|
| Камеральная (пп. 75.1.1 НКУ) | В помещении органа по данным деклараций; специальное решение и направление не требуются (п. 76.1) | Только в течение 30 календарных дней после предельного срока подачи декларации (п. 76.3) |
| Документальная плановая (ст. 77 НКУ) | По плану-графику и приказу; копия приказа и уведомление за 10 календарных дней | 30 рабочих дней для крупных плательщиков, 10 — для малого предпринимательства, 20 — для прочих; продление на 15, 5 и 10 (п. 82.1) |
| Документальная внеплановая (ст. 78 НКУ) | По основаниям п. 78.1; для невыездной — приказ и уведомление о дате и месте (п. 79.2) | 15 рабочих дней для крупных плательщиков, 5 — для малого предпринимательства, 3 — для ФЛП без наёмных работников при условиях п. 82.2, 10 — для прочих; продление на 10, 2 и 5 |
| Фактическая (ст. 80 НКУ) | По месту деятельности, без предупреждения плательщика (п. 80.1) | Не более 10 суток, продление не более чем на 5 суток (п. 82.3) |
Отдельный формат — документальная невыездная внеплановая электронная проверка по заявлению плательщика. Её может инициировать плательщик с незначительной степенью риска, подав заявление в контролирующий орган по месту учёта за 10 календарных дней до ожидаемого начала проверки, но не ранее официального уведомления ДПС о внедрении таких проверок для соответствующей категории плательщиков (пп. 75.1.2 НКУ). По результатам такой проверки составляется справка в двух экземплярах, которая регистрируется в течение трёх рабочих дней со дня окончания установленного срока проверки (п. 86.11 ст. 86 НКУ).
Типовые основания внеплановой проверки: неполучение пояснений и их документальных подтверждений на обязательный письменный запрос в течение 15 рабочих дней со дня, следующего за днём получения запроса (пп. 78.1.1 НКУ); уточняющий расчёт за период, который уже проверялся контролирующим органом (пп. 78.1.3); выявленная недостоверность данных деклараций, если плательщик не предоставит пояснения и их документальные подтверждения на письменный запрос в течение 15 рабочих дней (пп. 78.1.4); возражения на акт проверки или жалоба на налоговое уведомление-решение, в которых плательщик ссылается на обстоятельства, не исследованные во время проверки (пп. 78.1.5); начало процедуры реорганизации, прекращения юридического лица или предпринимательской деятельности, возбуждение дела о банкротстве (пп. 78.1.7); декларирование бюджетного возмещения НДС или отрицательного значения НДС свыше 100 тыс. гривен (пп. 78.1.8); информация об уклонении налогового агента от налогообложения выплаченной наёмным лицам заработной платы и иных выплат, в том числе вследствие незаключения трудовых договоров (пп. 78.1.13).
Сроки давности и сроки хранения документов
Контролирующий орган вправе провести проверку и самостоятельно определить сумму денежных обязательств плательщика не позднее окончания 1095 дня, следующего за последним днём предельного срока подачи налоговой декларации и/или предельного срока уплаты денежных обязательств, начисленных контролирующим органом, а если декларация подана позже — за днём её фактической подачи (п. 102.1 ст. 102 НКУ). Для проверок в соответствии со ст. 39 и ст. 39-2 НКУ и применения требований п. 141.4 ст. 141 НКУ срок составляет 2555 дней. Если в течение указанного срока контролирующий орган не определит сумму денежных обязательств, плательщик считается свободным от такого денежного обязательства, в том числе от начисленной пени.
| Категория документов | Срок хранения | Норма |
|---|---|---|
| Документы и информация для налогового контроля по ст. 39, 39-2, п. 141.4 НКУ | 2555 дней | пп. 44.3.1 ст. 44 НКУ |
| Первичные документы, регистры бухучёта, финотчётность лиц, определённых Кодексом, и юрлиц на упрощённой системе | 1825 дней | пп. 44.3.2 ст. 44 НКУ |
| Прочие документы | 1095 дней | пп. 44.3.3 ст. 44 НКУ |
| Документы по иному законодательству, включая разрешительные | 1095 дней | пп. 44.3.4 ст. 44 НКУ |
Если документы связаны с предметом проверки, процедурой административного обжалования налогового уведомления-решения или судебным рассмотрением, они должны храниться до окончания проверки и предусмотренного законом срока обжалования принятых по её результатам решений и/или разрешения дела судом, но не менее сроков, установленных п. 44.3 ст. 44 НКУ.
Если документы утрачены, повреждены или досрочно уничтожены, плательщик обязан в пятидневный срок со дня такого события письменно уведомить контролирующий орган по месту учёта — с предоставлением документов, подтверждающих наступление события, — и восстановить утраченные документы в течение 90 календарных дней со дня, следующего за днём поступления уведомления в контролирующий орган. Сроки проведения проверок в этом случае переносятся до даты восстановления и предоставления документов, но на срок не более чем 120 дней (п. 44.5 ст. 44 НКУ).
Цена бездействия измерима. Необеспечение плательщиком хранения первичных документов, учётных и других регистров, бухгалтерской и статистической отчётности в течение установленных ст. 44 НКУ сроков и/или непредоставление контролирующим органам оригиналов документов либо их копий влечёт наложение штрафа в размере 1020 гривен, а те же действия, совершённые плательщиком, к которому в течение года был применён штраф за такое же нарушение, — 2040 гривен (п. 121.1 ст. 121 НКУ). Должностным лицам грозит и административная ответственность: за отсутствие налогового учёта или нарушение установленного законом порядка его ведения — штраф от пяти до десяти необлагаемых минимумов доходов граждан (ст. 163-1 КУоАП), за отсутствие бухгалтерского учёта или ведение его с нарушением установленного порядка, внесение неправдивых данных в финансовую отчётность — от восьми до пятнадцати необлагаемых минимумов (ст. 164-2 КУоАП).
Права плательщика во время проверки
Приступить к документальной выездной или фактической проверке должностные лица могут при наличии оснований и при условии предъявления либо направления трёх документов: направления на проведение такой проверки, копии приказа о её проведении и служебных удостоверений лиц, указанных в направлении (п. 81.1 ст. 81 НКУ). Непредъявление этих документов либо предъявление документов, оформленных с нарушением установленных требований, — основание для недопуска должностных лиц к выездной или фактической проверке. Отказ в допуске по другим основаниям не допускается; факт отказа фиксируется актом, один экземпляр которого сразу после составления вручается плательщику под подпись (п. 81.2 ст. 81 НКУ).
Во время проверки статья 17 НКУ даёт плательщику право:
- представлять свои интересы в контролирующих органах самостоятельно, через налогового агента или уполномоченного представителя (пп. 17.1.2);
- присутствовать при проведении проверок, давать пояснения, знакомиться с актами и справками и получать их до подписания, подписывать их с оговоркой при наличии замечаний и подавать письменные возражения (пп. 17.1.6);
- требовать от контролирующих органов проверки сведений и фактов, которые могут свидетельствовать в пользу плательщика (пп. 17.1.8);
- открыто применять технические средства фото- и видеосъёмки, открыто осуществлять звукозапись и видеофиксацию во время проверок (пп. 17.1.17);
- обжаловать решения, действия и бездействие контролирующих органов и их должностных лиц (пп. 17.1.7).
Правила работы с документами тоже жёсткие. Истребование документов у плательщика в случаях, не предусмотренных Кодексом, запрещено (п. 85.1 ст. 85 НКУ); обязанность предоставить в полном объёме все документы, относящиеся к предмету проверки или связанные с ним, возникает у плательщика после начала проверки (п. 85.2). Запрос на получение копий документов должностное лицо обязано подать не позднее чем за пять рабочих дней до даты окончания проверки (п. 85.4). Изъятие оригиналов первичных, финансово-хозяйственных, бухгалтерских и других документов запрещено, за исключением случаев, предусмотренных уголовным процессуальным законодательством (п. 85.5), а получение копий оформляется описью, копия которой вручается плательщику под подпись (п. 85.7). Если проверяющий по каким-либо причинам отказывается учитывать предоставленные документы, плательщик вправе до окончания проверки направить их копии письмом с уведомлением о вручении и описью вложения либо подать непосредственно в контролирующий орган (п. 44.7 ст. 44 НКУ).
Проведение документальной плановой и внеплановой проверки, кроме проверки субъекта малого предпринимательства, может быть остановлено по решению руководителя контролирующего органа, оформленному приказом; общий срок остановки не превышает 30 рабочих дней, а при необходимости экспертизы, получения информации от иностранных государственных органов, завершения судебного рассмотрения или восстановления плательщиком утраченных документов — на срок, необходимый для завершения таких процедур (п. 82.4 ст. 82 НКУ).
Акт, возражения и налоговое уведомление-решение
Результаты проверок, кроме камеральных и электронных, оформляются актом, если во время проверки установлены нарушения, и справкой, если нарушения отсутствуют (п. 86.1 ст. 86 НКУ). Срок составления акта или справки не засчитывается в срок проведения проверки. Акт документальной выездной проверки составляется в двух экземплярах и регистрируется в контролирующем органе в течение пяти рабочих дней со дня, следующего за днём окончания установленного для проведения проверки срока, а для плательщиков, имеющих филиалы и/или находящихся на консолидированной уплате, — в течение 10 рабочих дней (п. 86.3 ст. 86 НКУ).
При несогласии с выводами проверки у плательщика есть 10 рабочих дней со дня, следующего за днём получения акта или справки, чтобы подать в контролирующий орган, проводивший проверку, свои возражения, дополнительные документы и пояснения (п. 86.7 ст. 86 НКУ). Материалы проверки рассматривает постоянно действующая коллегиальная комиссия по вопросам рассмотрения возражений — в течение 10 рабочих дней, следующих за днём получения возражений и/или дополнительных документов и пояснений. О дате, времени и месте либо способе рассмотрения материалов орган уведомляет плательщика в течение двух рабочих дней со дня получения возражений, но не позднее чем за четыре рабочих дня до дня рассмотрения; участвовать можно лично или через представителя, в том числе в режиме видеоконференции.
Налоговое уведомление-решение принимается руководителем контролирующего органа в течение пятнадцати рабочих дней со дня, следующего за днём вручения плательщику акта проверки (п. 86.8 ст. 86 НКУ), а при наличии возражений — в порядке и сроки, определённые п. 86.7. Обжаловать его в административном порядке можно, подав жалобу в контролирующий орган высшего уровня в течение 10 рабочих дней, следующих за днём получения налогового уведомления-решения (п. 56.2, п. 56.3 ст. 56 НКУ). Документы, поданные после окончания проверки, но до принятия решения по её результатам в порядке п. 86.7 ст. 86 НКУ, контролирующий орган обязан учесть при рассмотрении вопроса о принятии решения (п. 44.6 ст. 44 НКУ).
Нормативная база
Нормы, на которые опирается работа
- ст. 75–82 НКУ — виды проверок, план-график, основания внеплановых проверок, допуск и продолжительность.
- ст. 17, 85 НКУ — права плательщика во время проверки, порядок предоставления и копирования документов.
- п. 44.1–44.7 НКУ — подтверждение показателей документами, сроки хранения, восстановление утраченных документов.
- ст. 86, п. 56.2–56.3, п. 102.1 НКУ — акт, возражения, НУР, административное обжалование, срок давности.
- п. 121.1 НКУ и ст. 163-1, 164-2 КУоАП — штрафы за необеспечение хранения документов и нарушения учёта.
- ст. 9 Закона № 996-XIV — первичные документы и их обязательные реквизиты.
Риски и почему лучше поручить команде по договору
Во время проверки дороже всего обходятся документы, которых нет на момент её окончания: такие показатели отчётности считаются неподтверждёнными (п. 44.6 НКУ), дальше идут доначисления, штрафы по ст. 123 НКУ и пеня. Вторая типичная потеря — пропущенные сроки: 10 рабочих дней на возражения и 10 рабочих дней на жалобу после НУР истекают быстро. Команда по договору заранее проходит документы тем же маршрутом, что и инспектор, знает, какие исправления ещё допускает НКУ, и держит сроки. Объём работ и ответственность зафиксированы в договоре, а юридическую часть спора ведёт legal.ua.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085, зарегистрировано 30.01.2015. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки, ответственность и конфиденциальность информации клиента фиксируем до старта.
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Как узнать, будет ли налоговая проверка в этом году?
Нужно проверить себя в плане-графике документальных плановых проверок, который обнародуется на официальном веб-сайте ДПС до 25 декабря года, предшествующего году проведения таких проверок (п. 77.1 ст. 77 НКУ). Дополнительно отслеживайте обновлённые версии: изменения в план-график на текущий год допускаются не чаще одного раза в первом и одного раза во втором квартале, а обновлённый план-график обнародуется до 30 числа последнего месяца квартала (Порядок формирования плана-графика, приказ Минфина от 02.06.2015 № 524).
За сколько дней предупреждают о налоговой проверке?
О документальной плановой проверке предупреждают не позднее чем за 10 календарных дней до дня её проведения: плательщику или его представителю направляют либо вручают в порядке ст. 42 НКУ копию приказа о проведении проверки и письменное уведомление с указанием даты начала (п. 77.4 ст. 77 НКУ). О документальной внеплановой невыездной проверке также вручают копию приказа и письменное уведомление о дате начала и месте проведения (п. 79.2 ст. 79 НКУ). Фактическая проверка осуществляется без предупреждения плательщика (п. 80.1 ст. 80 НКУ).
Что такое аудит перед налоговой проверкой и зачем он нужен?
Аудит перед налоговой проверкой — это независимая проверка учёта, первичных документов и отчётности, которую предприятие заказывает до начала проверки контролирующего органа, чтобы выявить расхождения и восстановить недостающие документы, пока их отсутствие ещё можно исправить. Смысл в том, что документы, не предоставленные должностным лицам контролирующего органа до окончания проверки, считаются отсутствовавшими у плательщика на момент составления отчётности (п. 44.6 ст. 44 НКУ).
Чем аудит перед проверкой отличается от налогового аудита?
Аудит перед проверкой привязан к конкретной проверке ДПС: к налогам и периодам из приказа или плана-графика, к срокам НКУ и документам, которые запросит инспектор. Налоговый аудит компании шире: он охватывает все налоги и периоды и нужен также перед сделкой, сменой бухгалтера или входом инвестора. Часто компания начинает с налогового аудита, а после приказа переходит к подготовке проверки.
Можно ли не допустить налоговую к проверке?
Да, но только по одному основанию: если должностные лица не предъявили направление на проведение проверки, копию приказа и служебные удостоверения либо эти документы оформлены с нарушением требований п. 81.1 ст. 81 НКУ. Отказ в допуске по другим основаниям не допускается; факт отказа фиксируется отдельным актом, один экземпляр которого вручается плательщику под подпись (п. 81.2 ст. 81 НКУ).
За какой период налоговая может проверить предприятие?
По общему правилу контролирующий орган вправе провести проверку и самостоятельно определить сумму денежных обязательств не позднее окончания 1095 дня, следующего за последним днём предельного срока подачи налоговой декларации и/или предельного срока уплаты начисленных денежных обязательств, а если декларация подана позже — за днём её фактической подачи (п. 102.1 ст. 102 НКУ). Для проверок в соответствии со ст. 39 и ст. 39-2 НКУ и применения требований п. 141.4 ст. 141 НКУ срок составляет 2555 дней.
Сколько дней даётся на возражения на акт налоговой проверки?
Возражения, дополнительные документы и пояснения подаются в контролирующий орган, проводивший проверку, в течение 10 рабочих дней со дня, следующего за днём получения акта или справки (п. 86.7 ст. 86 НКУ). Комиссия по вопросам рассмотрения возражений изучает материалы в течение 10 рабочих дней и направляет плательщику ответ; налоговое уведомление-решение принимается в течение пятнадцати рабочих дней со дня, следующего за днём вручения акта проверки (п. 86.8 ст. 86 НКУ).
Сколько стоит сопровождение налоговой проверки?
Стоимость сопровождения налоговой проверки договорная. Она зависит от вида проверки, налогов и периодов в приказе, объёма первичных документов и того, нужны ли возражения на акт. Пришлите приказ или уведомление ДПС и укажите систему налогообложения: назовём объём работ и стоимость до подписания договора.
Смежные услуги
Обсудим подготовку к проверке
В заявке укажите систему налогообложения, пришёл ли приказ или запрос ДПС, какие налоги и периоды в нём указаны. В ответ пришлём перечень документов, план подготовки и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp