


Финансовая отчётность по МСФО — это отчётность по международным стандартам, обязательная для предприятий из статьи 12-1 Закона № 996-XIV: ПОИ, публичных АО, крупных предприятий. Key Solutions составляет её, готовит подачу по таксономии и сопровождает аудит до обнародования.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Что это: МСФО — Международные стандарты финансовой отчётности. В Украине по ним обязаны составлять отчётность предприятия из перечня ч. 2 ст. 12-1 Закона № 996-XIV: предприятия, представляющие общественный интерес, публичные АО, авторизованные рейтинговые агентства, компании добывающих отраслей, материнские предприятия групп с ПОИ и больших групп и предприятия по видам деятельности из перечня Кабинета Министров; остальные могут перейти добровольно (ч. 3). Key Solutions составляет отчётность по МСФО трансформацией или параллельным учётом и готовит файл по таксономии для центра сбора.
- Кто обязан: предприятия общественного интереса, в том числе крупные, публичные АО, авторизованные рейтинговые агентства, добывающие компании, материнские предприятия соответствующих групп и финансовые учреждения по перечню КМУ. Остальные могут перейти добровольно.
- Что получаете: комплект отчётности по МСФО с примечаниями, таблицы корректировок, учётную политику, файл по таксономии для центра сбора и пакет для аудитора.
- Срок: по нашему опыту, дольше всего идёт первый переход из-за данных на дату перехода. Дальше работа идёт по графику закрытия года, сроки фиксируем в договоре от дат обнародования.
- Стоимость: договорная. Зависит от первого или повторного применения, объёма операций, количества компаний в группе и состояния учёта.
- С чего начать: пришлите отчётность по НП(С)БУ за последний год и напишите, для чего нужна отчётность по МСФО. В ответ назовём подход, срок и стоимость.
Кто обязан применять МСФО: точный перечень по закону
Перечень закрытый и установлен частью второй статьи 12-1 Закона № 996-XIV. Финансовую отчётность и консолидированную финансовую отчётность по международным стандартам составляют: предприятия, представляющие общественный интерес; публичные акционерные общества; авторизованные рейтинговые агентства; субъекты хозяйствования, осуществляющие деятельность в добывающих отраслях; материнские предприятия групп, в составе которых есть предприятия, представляющие общественный интерес; материнские предприятия большой группы, которые сами не относятся к категории крупных предприятий; а также предприятия, ведущие хозяйственную деятельность по видам, перечень которых определяет Кабинет Министров Украины.
Ключ к перечню — понятие «предприятие, представляющее общественный интерес». Статья 1 Закона № 996-XIV относит к ним эмитентов ценных бумаг, ценные бумаги которых допущены к торгам на регулируемом рынке капитала или в отношении которых осуществлено публичное предложение, банки, страховщиков, негосударственные пенсионные фонды, другие финансовые учреждения (кроме тех финучреждений и НПФ, которые относятся к микро- и малым предприятиям), а также предприятия, которые по этому же Закону относятся к крупным.
Значит, обычное ООО без ценных бумаг и без статуса финучреждения попадает под обязательные МСФО прежде всего через критерий «крупное предприятие». Категории определены частью второй статьи 2 Закона № 996-XIV по показателям на дату составления годовой отчётности за год, предшествующий отчётному; предприятие относится к категории, если соответствует минимум двум критериям из трёх.
| Категория | Балансовая стоимость активов | Чистый доход от реализации | Средняя численность работников |
|---|---|---|---|
| Микропредприятия | до 350 тыс. евро включительно | до 700 тыс. евро включительно | до 10 человек включительно |
| Малые | до 4 млн евро включительно | до 8 млн евро включительно | до 50 человек включительно |
| Средние | до 20 млн евро включительно | до 40 млн евро включительно | до 250 человек включительно |
| Крупные | свыше 20 млн евро | свыше 40 млн евро | свыше 250 человек |
Для показателей, установленных в евро, применяется официальный средний за период курс гривны, рассчитанный на основании официальных курсов НБУ для евро в течение соответствующего года. Закон добавляет: если предприятие одной из категорий по показателям годовой отчётности в течение двух лет подряд не соответствует её критериям, оно относится к соответствующей категории. Статус крупного, а с ним и обязанность по МСФО, не возникает от одного удачного года.
Перечень видов деятельности, о котором говорит статья 12-1, приведён в пункте 2 Порядка представления финансовой отчётности, утверждённого постановлением Кабинета Министров Украины № 419. Это предоставление финансовых услуг, кроме страхования и пенсионного обеспечения (раздел 64 КВЭД ДК 009:2010), негосударственное пенсионное обеспечение (группа 65.3), вспомогательная деятельность в сферах финансовых услуг и страхования (раздел 66), за исключением группы 66.2. В том же пункте среди обязанных прямо названы и кредитные союзы.
Кто может перейти на МСФО добровольно
Все остальные предприятия самостоятельно определяют целесообразность применения международных стандартов — это прямая норма части третьей статьи 12-1 Закона № 996-XIV. Раздел IV НП(С)БУ 1 «Общие требования к финансовой отчётности» уточняет: отчётность по МСФО составляют как обязанные, так и те, кто принял такое решение самостоятельно и закрепил его в учётной политике.
Поводы для добровольного перехода повторяются: требование иностранного инвестора или банка-кредитора, вхождение в международную группу, подготовка к продаже бизнеса, участие в тендерах и программах международных финансовых организаций.
Решение не стоит считать обратимым. Часть шестая статьи 12-1 обязывает предприятия, которые по законодательству составляют отчётность по международным стандартам, обеспечить ведение бухгалтерского учёта в соответствии с учётной политикой по МСФО после подачи первой такой отчётности, признаваемой первой в порядке, определённом самими стандартами.
Что входит в составление отчётности по МСФО
Мы ведём весь цикл: от проверки обязанности до файла для центра сбора и ответов аудитору. Объём фиксируем в договоре.
- Анализ обязанности: подпадает ли компания под ст. 12-1 и к какой категории относится по ст. 2 Закона № 996-XIV.
- Учётная политика по МСФО и модели оценки основных средств, финансовых инструментов, аренды, выручки.
- Трансформация через таблицы корректировок и реклассификаций или настройка параллельного учёта.
- Отчёт о финансовом положении, отчёт о прибылях и убытках и прочем совокупном доходе, отчёт о движении денежных средств, отчёт об изменениях в собственном капитале, примечания.
- Консолидированная отчётность, если в группе есть дочерние предприятия.
- Файл на основании таксономии в едином электронном формате для центра сбора финансовой отчётности.
- Сопровождение аудита, отчёт об управлении, отчётность как приложение к декларации по налогу на прибыль.
Этапы работы
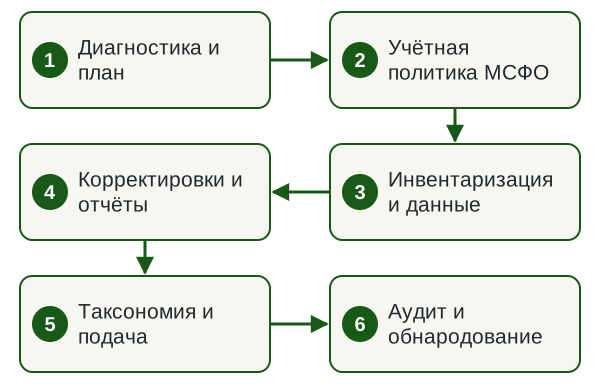
- Диагностика и план Определяем обязанность, дату перехода, существенные статьи и график до даты обнародования.
- Учётная политика МСФО Согласовываем с собственником политику, модели оценки и перечень раскрытий.
- Инвентаризация и данные Проверяем остатки на дату перехода и отчётную дату, собираем данные для примечаний.
- Корректировки и отчёты Составляем таблицы корректировок, полный комплект отчётов и примечания.
- Таксономия и подача Готовим файл в едином электронном формате для центра сбора отчётности.
- Аудит и обнародование Отвечаем аудитору, вносим корректировки и готовим отчётность к обнародованию.
Сколько времени нужно на отчётность по МСФО
По нашему опыту, больше всего времени занимает первый переход: нужны данные на дату перехода, сравнительная информация и новая учётная политика. В следующие годы работа идёт по графику закрытия года. Срок зависит от объёма операций, количества компаний в группе и того, как быстро отвечает аудитор. График строим от законных дат подачи и обнародования, они приведены в таблице ниже.
От чего зависит стоимость
| Фактор | Как влияет на объём |
|---|---|
| Первое или повторное применение | Первый год требует данных на дату перехода и восстановления сравнительной информации. |
| Сложность операций | Финансовые инструменты, аренда, валютные статьи и обесценение добавляют корректировок. |
| Количество компаний в группе | Консолидация, внутригрупповые расчёты и элиминации. |
| Состояние учёта по НП(С)БУ | Пробелы в инвентаризации или первичке сначала нужно исправить. |
| Трансформация или параллельный учёт | Ежегодное переложение или постоянное ведение второго учёта. |
Стоимость договорная. Сумму называем после просмотра отчётности и оборотно-сальдовой ведомости.
Что нужно от вас
- Финансовая отчётность по НП(С)БУ и оборотно-сальдовые ведомости за отчётный и предыдущий годы.
- Учётная политика, устав, структура группы, кредитные договоры, договоры аренды и лизинга.
- Результаты годовой инвентаризации, расшифровки дебиторской и кредиторской задолженности.
- Данные об основных средствах: первоначальная стоимость, износ, сроки полезного использования, переоценки.
- Контакт аудитора и график аудита, если он уже согласован, и решение собственника по учётной политике.
Результат
- Комплект финансовой отчётности по МСФО с примечаниями.
- Учётная политика по МСФО, согласованная с собственником.
- Таблицы корректировок и реклассификаций с обоснованиями.
- Файл по таксономии для центра сбора финансовой отчётности.
- Пакет документов для аудитора и ответы на его запросы.
Узнать стоимость отчётности по МСФО
Пришлите отчётность по НП(С)БУ за последний год и структуру группы — назовём подход, срок и стоимость.
Трансформация или параллельный учёт
Трансформация дешевле и подходит для годового цикла, параллельный учёт дороже, но даёт данные по МСФО в любой момент. Трансформация — это перекладка уже готовой отчётности по национальным стандартам в формат МСФО через таблицы корректировок и реклассификаций на отчётную дату. Параллельный учёт означает, что каждая операция отражается одновременно в двух учётных системах по разным правилам признания и оценки.
| Критерий | Трансформация | Параллельный учёт |
|---|---|---|
| Периодичность данных | на отчётную дату, обычно раз в год или квартал | непрерывно, на любую дату |
| Требования к системе | достаточно существующей, корректировки ведутся отдельно | нужна настройка второго плана счетов и правил |
| Трудозатраты | сконцентрированы в период закрытия | распределены равномерно в течение года |
| Риск ошибки | выше: корректировки восстанавливаются задним числом | ниже: суждения фиксируются в момент операции |
| Аудиторский след | рабочие таблицы корректировок с обоснованиями | регистры второй системы |
Независимо от выбранного пути отчётность составляется на основании данных бухгалтерского учёта — этого требует часть первая статьи 11 Закона № 996-XIV. Поэтому подготовка начинается с инвентаризации: согласно Положению об инвентаризации активов и обязательств её проведение обязательно перед составлением годовой финансовой отчётности, до даты баланса, в течение трёх месяцев для необоротных активов, запасов, дебиторской и кредиторской задолженности и двух месяцев для незавершённых капитальных инвестиций, финансовых инвестиций и денежных средств. Подробнее о самой процедуре перекладки — на странице трансформации отчётности по стандартам МСФО.
Первое применение МСФО и дата перехода
Первая отчётность по МСФО строится вокруг двух дат: отчётной и даты перехода. Пункт 11 раздела II НП(С)БУ 1 обязывает предприятия, которые применяют международные стандарты и согласно МСФО 1 «Первое применение Международных стандартов финансовой отчётности» подают первую годовую отчётность по МСФО, приводить в балансе информацию на начало и конец отчётного периода, а также на дату перехода на международные стандарты.
Практически это означает три набора данных вместо двух и необходимость восстановить сопоставимую информацию за более ранний период. Добавляется и формальный шаг: часть четвёртая статьи 12-1 обязывает информировать орган статистики о составлении отчётности по международным стандартам, а Порядок № 419 уточняет, что предприятия, переходящие на МСФО, направляют такую информацию письмом в сроки, предусмотренные для подачи отчётности.
Ещё одна деталь, о которой часто забывают: сокращённая по показателям отчётность в составе баланса и отчёта о финансовых результатах, предусмотренная частью третьей статьи 11 для микро- и малых предприятий, непредпринимательских обществ, филиалов и представительств иностранных юридических лиц, не распространяется на тех, кто обязан применять международные стандарты. Небольшое финучреждение, подпадающее под МСФО, готовит полный комплект.
Новую структуру отчёта о прибылях и убытках, которую вводит МСФО 18, мы разобрали в статье МСФО 18 и финансовая отчётность с 2027 года.
Таксономия и подача в едином электронном формате
Отчётность по МСФО подаётся на основании таксономии в едином электронном формате. Часть шестая статьи 11 Закона № 996-XIV устанавливает, что отчётность и консолидированная отчётность по международным стандартам составляются на основании таксономии финансовой отчётности по МСФО, обнародованной на государственном языке на официальном сайте центрального органа исполнительной власти в сфере бухгалтерского учёта и аудита. Сами стандарты применяются в редакции, обнародованной государственным языком на этом сайте (часть первая статьи 12-1).
Часть пятая статьи 12-1 требует подавать отчётность органам государственной власти и другим пользователям на их требование на основе таксономии в едином электронном формате, определённом Минфином. Согласно пункту 2 Порядка № 419 такая отчётность подаётся в центр сбора финансовой отчётности, операционное управление которым осуществляет НКЦБФР. Таксономия по международным стандартам издаётся Советом по международным стандартам бухгалтерского учёта. Первым отчётным периодом, за который отчётность подаётся на основании таксономии в электронной форме, пункт 1-1 раздела V Закона № 996-XIV называет 2020 год.
| Что подаётся | Срок | Основание |
|---|---|---|
| Годовая отчётность по МСФО в центр сбора | не позднее сроков, установленных для обнародования годовой отчётности | п. 5 Порядка № 419 |
| Промежуточная отчётность (I квартал, полугодие, 9 месяцев) | не позднее 30 числа месяца, следующего за отчётным кварталом | п. 5 Порядка № 419 |
| Обнародование: ПОИ (кроме крупных неэмитентов), публичные АО, субъекты добывающих отраслей | не позднее 30 апреля года, следующего за отчётным | ч. 3 ст. 14 Закона № 996-XIV |
| Обнародование: крупные неэмитенты и средние предприятия | не позднее 1 июня года, следующего за отчётным | ч. 3 ст. 14 Закона № 996-XIV |
| Консолидированная отчётность группы | не позднее 45 дней после окончания квартала и не позднее сроков обнародования годовой | п. 11 Порядка № 419 |
Обнародованная годовая отчётность вместе с аудиторскими отчётами должна храниться на сайте предприятия не менее шести лет, если больший срок не установлен законом (часть седьмая статьи 14). Отчёт об управлении подаётся вместе с финансовой отчётностью; от него освобождены микро- и малые предприятия, а средние вправе не отражать нефинансовую информацию.
Роль аудитора
Для большинства предприятий, обязанных применять МСФО, отчётность подаётся и обнародуется вместе с аудиторским отчётом, поэтому аудит перестаёт быть добровольной опцией. Закон Украины «Об аудите финансовой отчётности и аудиторской деятельности» определяет обязательный аудит как аудит отчётности субъектов, которые обязаны обнародовать её или предоставить пользователям вместе с аудиторским отчётом.
В аудиторском отчёте по результатам обязательного аудита прямо указывается, по каким стандартам составлена отчётность — по международным стандартам финансовой отчётности или по национальным положениям (стандартам), — а также приводится утверждение о применении международных стандартов аудита и чётко высказанное мнение аудитора (статья 14 Закона № 2258-VIII). Исполнителя выбирают по разделам Реестра аудиторов и субъектов аудиторской деятельности: статья 21 выделяет отдельный раздел субъектов, имеющих право проводить обязательный аудит, и раздел тех, кто вправе проверять предприятия, представляющие общественный интерес.
Для предприятий общественного интереса действуют дополнительные ограничения: непрерывная длительность выполнения заданий по обязательному аудиту не может превышать десяти лет, после чего следует четырёхлетний перерыв, а ключевые партнёры по аудиту прекращают участие не позднее чем через семь лет с даты назначения (статья 30). Крупные предприятия обязаны создать аудиторский комитет или возложить соответствующие функции на наблюдательный совет либо совет директоров (статья 34). Подробнее — на страницах аудита финансовой отчётности и подтверждения финансовой отчётности.
Обязательный аудит под ключ. Обязательный аудит проводит и подписывает отчёт партнёрская аудиторская фирма, внесённая в соответствующий раздел Реестра с правом на обязательный аудит. Key Solutions организует процесс, готовит учёт и отчётность по МСФО, отвечает на запросы аудитора и сопровождает компанию до обнародования. Как это работает, описано на странице услуги «Обязательный аудит финансовой отчётности».
Налоговый контур и ответственность
Пункт 46.2 статьи 46 Налогового кодекса Украины делает финансовую отчётность приложением к декларации по налогу на прибыль и её неотъемлемой частью. Плательщики, обязанные обнародовать годовую отчётность вместе с аудиторским отчётом, подают с декларацией отчёт о финансовом состоянии (баланс) и отчёт о прибылях и убытках и прочем совокупном доходе, составленные до проверки аудитором, а саму годовую отчётность, подлежащую обнародованию с аудиторским отчётом, — не позднее 10 июня года, следующего за отчётным. Если после аудита показатели изменились и это повлияло на ранее поданную годовую декларацию, уточняющий расчёт подаётся в тот же срок.
За отсутствие бухгалтерского учёта или ведение его с нарушением установленного порядка, внесение неправдивых данных в финансовую отчётность и неподачу финансовой отчётности статья 164-2 КУоАП предусматривает штраф от восьми до пятнадцати необлагаемых минимумов доходов граждан, а при повторном в течение года нарушении — от десяти до двадцати. Ответственность за своевременное и полное представление и обнародование отчётности несёт руководитель или собственник согласно законодательству и учредительным документам (часть первая статьи 11 Закона № 996-XIV). Регулярная подготовка комплектов описана на странице составления финансовой и налоговой отчётности.
Нормативная база
Нормы, на которые опирается работа
- ч. 2, 3, 5, 6 ст. 12-1 Закона № 996-XIV — кто обязан, добровольный переход, таксономия, учёт после первой отчётности.
- ч. 2 ст. 2 и ч. 3 ст. 14 Закона № 996-XIV — категории предприятий и сроки обнародования.
- пп. 2, 5, 11, 12 Порядка № 419 — виды деятельности, подача в центр сбора, уведомление статистики, инвентаризация.
- разд. II и IV НП(С)БУ 1 — первая отчётность по МСФО и обязательные раскрытия.
- ст. 14, 21 Закона № 2258-VIII — содержание аудиторского отчёта и разделы Реестра.
- п. 46.2 НКУ — отчётность как приложение к декларации по налогу на прибыль.
Почему отчётность по МСФО стоит поручить команде по договору
Ошибки в отчётности по МСФО обходятся дороже самой работы. Неверная оценка статей даёт аудитору основание модифицировать мнение. После аудита приходится подавать уточнённую отчётность, а если изменились показатели, то и уточняющий расчёт к декларации по налогу на прибыль. Пропущенную дату обнародования видит каждый, кто открывает сайт компании.
Key Solutions работает по договору: объём, сроки и ответственность фиксируем до старта. Юридические вопросы корпоративной структуры группы закрывает legal.ua.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки, ответственность и конфиденциальность фиксируем до старта.
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Что такое отчётность по МСФО?
Комплект финансовой отчётности (отчёт о финансовом положении, отчёт о прибылях и убытках и прочем совокупном доходе, отчёт о движении денежных средств, отчёт об изменениях в собственном капитале, примечания), составленный по Международным стандартам финансовой отчётности. Кто обязан её составлять в Украине — ч. 2 ст. 12-1 Закона № 996-XIV.
МСФО — это что простыми словами?
МСФО — это Международные стандарты финансовой отчётности, которые выпускает Совет по международным стандартам бухгалтерского учёта (IASB). В Украине применяются стандарты, обнародованные на государственном языке на сайте Минфина (ч. 1 ст. 12-1 Закона № 996-XIV). Они определяют, как признавать, оценивать и раскрывать активы, обязательства, доходы и расходы, чтобы отчётность читали инвесторы и банки разных стран.
Кто обязан составлять финансовую отчётность по МСФО в Украине
Часть вторая статьи 12-1 Закона № 996-XIV называет предприятия общественного интереса, публичные акционерные общества, авторизованные рейтинговые агентства, субъектов добывающих отраслей, материнские предприятия групп с участниками общественного интереса и материнские предприятия большой группы. К ним добавляются виды деятельности из пункта 2 Порядка № 419, включая финансовые услуги и кредитные союзы.
Может ли ООО добровольно перейти на МСФО
Да, часть третья статьи 12-1 Закона № 996-XIV позволяет предприятиям, не входящим в обязательный перечень, самостоятельно определять целесообразность применения международных стандартов, а раздел IV НП(С)БУ 1 требует закрепить это решение в учётной политике. После подачи первой отчётности по МСФО учёт ведётся по учётной политике, построенной на этих стандартах.
Чем трансформация отчётности отличается от параллельного учёта
Трансформация — это перекладка готовой отчётности по национальным стандартам в формат МСФО через корректировки и реклассификации на отчётную дату, а параллельный учёт означает одновременное отражение каждой операции в двух системах. Трансформация дешевле, параллельный учёт даёт данные по МСФО в любой момент и снижает риск ошибки.
Что такое таксономия финансовой отчётности по МСФО
Таксономия — это состав статей и показателей финансовой отчётности и её элементов, подлежащих раскрытию; по определению Закона № 996-XIV таксономия по международным стандартам издаётся Советом по международным стандартам бухгалтерского учёта. На её основе отчётность подаётся в едином электронном формате в центр сбора финансовой отчётности.
В какие сроки подаётся и обнародуется отчётность по МСФО
Промежуточная отчётность подаётся в центр сбора не позднее 30 числа месяца, следующего за отчётным кварталом. Годовая — не позднее сроков обнародования. Предприятия общественного интереса, кроме крупных предприятий, не являющихся эмитентами ценных бумаг, публичные акционерные общества и субъекты добывающих отраслей обнародуют отчётность не позднее 30 апреля; крупные неэмитенты и средние предприятия — не позднее 1 июня.
Нужен ли аудит финансовой отчётности, составленной по МСФО
Если предприятие по законодательству обязано обнародовать или предоставить отчётность пользователям вместе с аудиторским отчётом, аудит является обязательным в понимании Закона № 2258-VIII. Исполнителя выбирают из соответствующего раздела Реестра аудиторов и субъектов аудиторской деятельности, а для предприятий общественного интереса действуют правила ротации. Key Solutions готовит отчётность и сопровождает такой аудит вместе с партнёрской аудиторской фирмой с правом на обязательный аудит, которая подписывает отчёт.
Сколько стоит составление отчётности по МСФО?
Стоимость договорная. Она зависит от того, первый это переход или повторное применение, от объёма и сложности операций, количества компаний в группе и состояния учёта по НП(С)БУ. Сумму называем после просмотра отчётности и оборотно-сальдовой ведомости за последний год и фиксируем в договоре вместе со сроками.
Смежные услуги
Заказать отчётность по МСФО
Напишите, обязана ли компания отчитываться по МСФО или переходит добровольно, и приложите отчётность за последний год. В ответ пришлём план, сроки и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp