

Аудит финансовой отчетности — это проверка учета и показателей отчетности, после которой независимый аудитор выражает мнение о ее соответствии стандартам. Key Solutions проводит инициативный аудит по МСА для собственников, банков, инвесторов и покупателей бизнеса, выдает аудиторский отчет и письмо руководству. Обязательный аудит организуем под ключ: его проводит и подписывает отчет партнерская аудиторская фирма с правом на обязательный аудит, а мы готовим учет и отчетность и сопровождаем до обнародования.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужен: проверку отчетности требует банк, инвестор, покупатель бизнеса, заказчик тендера или собственники. Если компания подлежит обязательному аудиту, берем его организацию на себя: отчет подписывает партнерская аудиторская фирма с правом на обязательный аудит, мы готовим учет и отчетность и доводим дело до обнародования.
- Что получаете: аудиторский отчет по МСА с мнением аудитора и письмо руководству с перечнем ошибок и исправлений.
- Срок: по нашему опыту, несколько недель после получения полного пакета документов; группе и первому году аудита нужно больше времени.
- Стоимость: зависит от объема операций, количества юрлиц, состояния учета, стандартов отчетности и срока; сумму называем после просмотра отчетности.
- С чего начать: пришлите баланс и отчет о финансовых результатах за последний год и напишите, для кого нужен аудиторский отчет.
Что такое финансовый аудит и какие бывают виды проверки
Закон определяет аудит финансовой отчетности как аудиторскую услугу по проверке данных учета и показателей отчетности, цель которой — независимое мнение аудитора о ее соответствии во всех существенных аспектах НП(С)БУ, МСФО или другим требованиям (п. 1 ч. 1 ст. 1 Закона № 2258-VIII). Оказывать аудиторские услуги можно только после внесения в Реестр аудиторов и субъектов аудиторской деятельности (ч. 1 ст. 20 этого Закона).
Финансовый аудит — это способ оценки состояния и перспектив развития компании. Аудит финансовой отчетности позволяет:
- объективно оценить экономическое состояние компании;
- выявить существующие и потенциальные риски;
- выявить недостатки, ошибки и упущения в ведении бухгалтерского учета и составлении отчетности;
- получить сведения о рациональном использовании активов;
- оптимизировать финансовую деятельность фирмы.
| Вид проверки | Кто и зачем заказывает | Что делает Key Solutions |
|---|---|---|
| Инициативный аудит | Собственники, банк, инвестор, покупатель бизнеса, заказчик тендера | Проводим аудит по МСА и выдаем аудиторский отчет |
| Обязательный аудит | Компании из перечня ч. 3 ст. 14 Закона № 996-XIV | Организуем аудит под ключ: отчет подписывает партнерская фирма с правом на обязательный аудит, мы готовим учет и отчетность и сопровождаем до обнародования |
| Налоговый аудит | Руководитель перед проверкой ДПС или сделкой | Отдельная услуга: налоговый аудит компании |
Когда заказывают инициативный аудит предприятия
Инициативный аудит заказывают по решению собственников или по требованию третьей стороны, когда независимое подтверждение цифр нужно для сделки, кредита или управленческого решения. Самые частые основания:
- банк или лизинговая компания просит финансовую отчетность с аудиторским отчетом для кредита;
- инвестор или покупатель проверяет компанию перед сделкой; для более глубокой проверки подходит финансовый и налоговый due diligence;
- тендерная документация в Prozorro требует финансовую отчетность с аудиторским отчетом;
- увольняются главный бухгалтер, ведущие финансисты или директор, и собственники хотят проверить учет перед передачей дел;
- собственники оценивают работу бухгалтерии и проверяют первичные документы на соответствие законодательству;
- отчетность нужно проверить перед подачей в ДПС или до начала налоговой проверки, плановой или внеплановой;
- компания расширяется, выходит на новый рынок или привлекает инвестиции в проект;
- есть значительная кредиторская задолженность или большие производственные издержки, и нужна независимая оценка финансовых рисков.
Что входит в услугу
Объем процедур определяют МСА и уровень существенности для вашей отчетности. В типовом задании мы:
- изучаем учетную политику, структуру бизнеса и риски существенного искажения отчетности;
- анализируем и оцениваем состояние активов и пассивов, выборочно проверяем остатки и обороты по счетам;
- присутствуем при инвентаризации запасов или выполняем альтернативные процедуры по МСА 501;
- направляем запросы на подтверждение дебиторам, кредиторам и банкам;
- анализируем движение денежных средств и финансовые коэффициенты;
- проверяем оформление первичных документов и расчеты с бюджетом;
- определяем факторы, влияющие на финансовое положение, и риски, в том числе скрытые;
- составляем перечень корректировок и мероприятий, обсуждаем их с бухгалтерией до подписания отчета.
Этапы работы
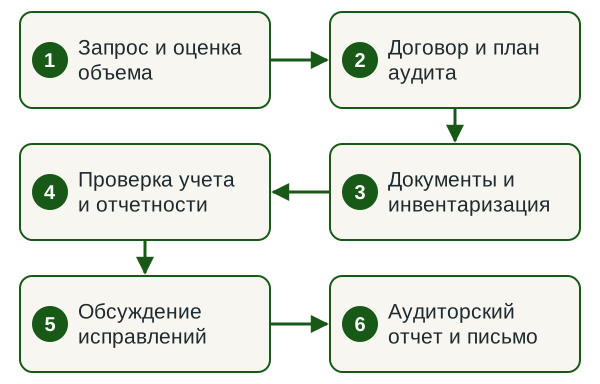
- Запрос и оценка объема Получаем отчетность и ответы на короткий опросник, оцениваем объем работ и срок.
- Договор и план аудита Фиксируем в договоре предмет, объем, оплату и ответственность сторон (ч. 2 ст. 7 Закона № 2258-VIII), составляем план.
- Документы и инвентаризация Получаем регистры и первичные документы, согласовываем дату инвентаризации и запросы контрагентам.
- Проверка учета и отчетности Выполняем процедуры по выборке, документируем доказательства и отклонения.
- Обсуждение исправлений Показываем найденные ошибки, бухгалтерия вносит корректировки в отчетность.
- Аудиторский отчет и письмо Выдаем отчет с мнением аудитора и письмо руководству с рекомендациями.
Сроки
По нашему опыту, аудит одной компании без группы занимает несколько недель после получения полного пакета документов. Срок зависит от объема операций, состояния учета, первого или повторного года и скорости ответов контрагентов; группа, МСФО или неполная первичка удлиняют работу. Если отчет нужен к дате, установленной законом или банком, договор стоит заключить до конца отчетного года: тогда аудитор успевает присутствовать на годовой инвентаризации.
От чего зависит стоимость аудита
Размер и условия оплаты стороны фиксируют в договоре об оказании аудиторских услуг (ч. 2 ст. 7 Закона № 2258-VIII), тарифов государство не устанавливает. Рыночные ориентиры по закупкам Prozorro собраны в статье сколько стоит аудит финансовой отчетности.
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Объем операций и категория предприятия | Больше операций — больше выборки и часов команды | Баланс и отчет о финансовых результатах |
| Первый год аудита | Нужно проверить остатки на начало периода | Отчетность за прошлый год и прошлый аудиторский отчет, если есть |
| Количество юрлиц в группе | Добавляются консолидация и внутригрупповые операции | Структура группы и перечень юрлиц |
| МСФО или НП(С)БУ | МСФО дают больше раскрытий и профессиональных суждений | Учетная политика и примечания к отчетности |
| Состояние учета и запасов | Неполная первичка и несколько складов увеличивают работу | Регистры, акты сверки, адреса складов |
Что нужно от вас
- Финансовая отчетность за период аудита и за предыдущий год.
- Оборотно-сальдовые ведомости и регистры из учетной системы.
- Учетная политика, устав, договоры с ключевыми контрагентами.
- Банковские выписки, акты сверки, результаты последней инвентаризации.
- Контактное лицо в бухгалтерии, которое оперативно отвечает на запросы.
- Доступ аудитора на склады и объекты в дату инвентаризации.
- Письменные заявления руководства в конце аудита.
Результат
- Аудиторский отчет по МСА с немодифицированным или модифицированным мнением аудитора (МСА 700, МСА 705).
- Письмо руководству с перечнем ошибок, рисков и исправлений для следующей отчетности.
- Независимое мнение о финансовом состоянии компании, которое можно показать банку, инвестору или покупателю.
- Перечень мероприятий, направленных на минимизацию и устранение выявленных рисков.
- Согласованные корректировки, которые бухгалтерия вносит в отчетность до ее утверждения.
Узнать стоимость аудита
Опишите компанию и цель аудита. В ответ назовем объем работ, срок и стоимость.
Аудиторская компания в Киеве: с какими задачами обращаются
Key Solutions проверяет финансовую отчетность компаний в Киеве, других регионах Украины и за рубежом, в том числе оффшорных компаний. Кроме аудита отчетности, клиенты обращаются с такими задачами:
- Проверка для привлечения финансирования. Отдельным заданием участвуем в переговорах с потенциальными инвесторами, кредиторами и контрагентами, ведем менеджмент проекта, готовим презентации, юридические вопросы закрываем с юристами группы.
- Покупка бизнеса. Проводим маркетинговый, коммерческий, налоговый, юридический и финансовый due diligence и проверяем финансовые и управленческие показатели.
- Проверка эффективности бизнеса. Диагностируем бизнес-модель, находим риски и неэффективные зоны, разрабатываем и внедряем новые правила и процедуры.
- Расследование корпоративного мошенничества. Оцениваем убытки и размер недополученной прибыли, проводим финансовое расследование, выявляем признаки злоупотреблений и круг причастных лиц, создаем систему противодействия таким случаям.
- Улучшение внутреннего контроля. Разрабатываем методики и правила проведения аудита, чтобы компания создала собственную службу внутреннего аудита и управляла рисками.
Обязательный аудит в Киеве: кто обязан и как подготовиться
Ежегодный обязательный аудит финансовой отчетности нужен компаниям, которые по ч. 3 ст. 14 Закона № 996-XIV обнародуют годовую отчетность вместе с аудиторским отчетом. Назначить для него можно субъекта аудиторской деятельности, внесенного в соответствующий раздел Реестра (ч. 1 ст. 29 Закона № 2258-VIII). Key Solutions определяет, подпадает ли компания под это требование, и организует обязательный аудит от договора до обнародования отчетности: аудит проводит и подписывает отчет партнерская аудиторская фирма, внесенная в соответствующий раздел Реестра с правом на обязательный аудит, а мы готовим учет и отчетность и отвечаем на запросы аудитора. Подробный разбор для малого и среднего бизнеса — в статье обязательный аудит финансовой отчетности. Заказать: обязательный аудит финансовой отчетности под ключ.
Круг субъектов, которые обязаны обнародовать финансовую отчетность вместе с аудиторским отчетом, определен статьей 14 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16.07.1999 № 996-XIV, а правила проведения самого обязательного аудита — Законом Украины «Об аудите финансовой отчетности и аудиторской деятельности» от 21.12.2017 № 2258-VIII.
Юридические лица различных организационно-правовых форм и форм собственности обязаны предоставлять отчетность органам, к сфере управления которых они относятся. Также право требовать отчетность имеют трудовые коллективы и собственники (учредители) в порядке, предусмотренном уставными документами.
Так, обнародовать годовую финансовую отчетность вместе с аудиторским отчетом обязаны следующие субъекты (часть 3 статьи 14 Закона № 996-XIV):
- предприятия, представляющие общественный интерес (эмитенты ценных бумаг, допущенных к торгам на регулируемом рынке капитала или в отношении которых осуществлено публичное предложение, банки, страховщики, негосударственные пенсионные фонды, другие финансовые учреждения — кроме тех негосударственных пенсионных фондов и других финансовых учреждений, которые относятся к микро- и малым предприятиям, — а также все крупные предприятия) — статья 1 Закона № 996-XIV;
- крупные предприятия, не являющиеся эмитентами ценных бумаг;
- публичные акционерные общества;
- субъекты природных монополий на общегосударственном рынке;
- субъекты хозяйствования, осуществляющие деятельность в добывающих отраслях;
- средние предприятия;
- другие финансовые учреждения и негосударственные пенсионные фонды, относящиеся к микро- и малым предприятиям;
- малые предприятия государственного сектора экономики — если обязательный аудит проводился согласно требованиям законодательства;
- материнские предприятия крупной группы, которые сами не относятся к категории крупных предприятий, а также материнские предприятия, которые одновременно являются дочерними и не подают консолидированную отчетность.
Требования, установленные Законом № 2258-VIII для предприятий общественного интереса, согласно части 3 статьи 2 этого Закона распространяются также на политические партии, которые получают финансирование из государственного бюджета, государственные предприятия (кроме соответствующих критериям малого предприятия и микропредприятия), Национальный банк Украины, банковские группы и небанковские финансовые группы.
Важно. Обычные малые предприятия и микропредприятия обнародовать финансовую отчетность вместе с аудиторским отчетом не обязаны. Такая обязанность возникает только тогда, когда предприятие одновременно попадает в отдельно названные в части 3 статьи 14 Закона № 996-XIV категории: другое финансовое учреждение или негосударственный пенсионный фонд, малое предприятие государственного сектора, публичное акционерное общество, субъект природной монополии на общегосударственном рынке или субъект добывающих отраслей. Для остальных малых и микропредприятий аудит остается добровольным — его чаще всего заказывают по требованию банка, инвестора или донора.
Согласно части 3 статьи 14 Закона № 996-XIV, не позднее чем до 30 апреля года, следующего за отчетным периодом, годовую финансовую отчетность и годовую консолидированную финансовую отчетность вместе с аудиторским отчетом обнародуют на своей веб-странице или веб-сайте в полном объеме: предприятия, представляющие общественный интерес (кроме крупных предприятий, не являющихся эмитентами ценных бумаг), публичные акционерные общества, субъекты природных монополий на общегосударственном рынке и субъекты хозяйствования добывающих отраслей.
Той же частью 3 статьи 14 Закона № 996-XIV установлен срок не позднее чем до 1 июня года, следующего за отчетным периодом. В этот срок отчетность вместе с аудиторским отчетом обнародуют крупные предприятия, не являющиеся эмитентами ценных бумаг, средние предприятия, другие финансовые учреждения и негосударственные пенсионные фонды, относящиеся к микро- и малым предприятиям, малые предприятия государственного сектора экономики, а также упомянутые выше материнские предприятия.
Обнародованная годовая финансовая отчетность вместе с аудиторским отчетом должна храниться на веб-сайте предприятия не менее шести лет, если больший срок не установлен законом. Финансовая отчетность не составляет коммерческой тайны, не является конфиденциальной информацией и предоставляется по запросу согласно законодательству о доступе к публичной информации (части 2 и 7 статьи 14 Закона № 996-XIV).
Плательщики налога на прибыль из этого перечня подают в ДПС годовую финансовую отчетность, которая обнародуется с аудиторским отчетом, не позднее 10 июня года, следующего за отчетным (п. 46.2 ст. 46 НКУ). За неподачу или несвоевременную подачу этой отчетности НКУ предусматривает штраф 340 грн, а за повторное в течение года нарушение — 1 020 грн (п. 120.1 ст. 120 НКУ); на время военного положения действует освобождение, описанное ниже.
Категории предприятий: от чего зависит обязанность проходить аудит
Категория предприятия определяется по части 2 статьи 2 Закона № 996-XIV. Предприятие относится к категории, если по состоянию на дату составления годовой финансовой отчетности за год, предшествующий отчетному, оно соответствует как минимум двум из трех показателей:
- микропредприятия — балансовая стоимость активов до 350 тыс. евро включительно, чистый доход от реализации продукции (товаров, работ, услуг) до 700 тыс. евро включительно, средняя численность работников до 10 человек включительно;
- малые предприятия (не соответствующие критериям микропредприятий) — активы до 4 млн евро, чистый доход до 8 млн евро, средняя численность работников до 50 человек включительно;
- средние предприятия (не соответствующие критериям малых) — активы до 20 млн евро, чистый доход до 40 млн евро, средняя численность работников до 250 человек включительно;
- крупные предприятия — те, которые не соответствуют критериям средних: активы свыше 20 млн евро, чистый доход свыше 40 млн евро, средняя численность работников свыше 250 человек.
Если предприятие по показателям годовой отчетности два года подряд не соответствует критериям своей категории, оно переходит в соответствующую другую категорию (ч. 2 ст. 2 Закона № 996-XIV).
Для пересчета критериев, установленных в евро, применяется официальный курс гривны к иностранным валютам (средний за период), рассчитанный на основании официальных курсов Национального банка Украины для евро в течение соответствующего года. Для определения категории в 2026 году применяется средний курс евро за 2025 год — 47,0853 грн за 1 евро. В гривневом эквиваленте пороги составляют ориентировочно: для микропредприятий — около 16,48 млн грн активов и около 32,96 млн грн дохода; для малых — около 188,34 млн грн и около 376,68 млн грн; для средних — около 941,71 млн грн и около 1 883,41 млн грн.
Обратите внимание: делегированная директива Комиссии (ЕС) 2023/2775 повысила европейские пороги примерно на 25 % (микро — 450 тыс. евро баланса и 900 тыс. евро оборота, малые — 5 млн и 10 млн евро, граница средних и крупных — 25 млн и 50 млн евро) и применяется в ЕС к финансовым годам, начинающимся с 1 января 2024 года. Статья 2 Закона № 996-XIV в редакции от 01.04.2026 сохраняет прежние значения, поэтому и в 2026 году категория предприятия определяется по приведенным выше критериям.
Ответственность за необнародование отчетности и особенности военного положения
Административная ответственность за нарушения в сфере финансовой отчетности установлена статьей 164-2 Кодекса Украины об административных правонарушениях «Нарушение законодательства по финансовым вопросам»: за отсутствие бухгалтерского учета или ведение его с нарушением установленного порядка, внесение недостоверных данных в финансовую отчетность, неподачу финансовой отчетности, несвоевременное или некачественное проведение инвентаризаций и воспрепятствование работникам органа государственного финансового контроля — штраф от 8 до 15 необлагаемых минимумов доходов граждан (от 136 до 255 гривен), а за повторное в течение года нарушение — от 10 до 20 (от 170 до 340 гривен). За нарушение порядка обнародования финансовой отчетности вместе с аудиторским отчетом ст. 163-16 КУоАП предусматривает штраф от 1 000 до 2 000 необлагаемых минимумов доходов граждан (17 000–34 000 гривен), за повторное в течение года нарушение — от 2 000 до 3 000 (34 000–51 000 гривен).
На период военного положения действует специальный режим, установленный Законом Украины «О защите интересов субъектов представления отчетности и других документов в период действия военного положения или состояния войны» от 03.03.2022 № 2115-IX. Предприятия подают учетные, финансовые, бухгалтерские, аудиторские отчеты и другие документы в течение трех месяцев после прекращения или отмены военного положения за весь период неподачи, а административная и уголовная ответственность за неподачу и несвоевременную подачу не применяется в течение военного положения и трех месяцев после его прекращения. В такой же срок — в течение трех месяцев после прекращения или отмены военного положения — нужно обнародовать отчетность за весь период необнародования (пп. 1, 2, 4-1, 4-2 п. 1 Закона № 2115-IX). Исключение — государственные унитарные предприятия и хозяйственные общества, в уставном капитале которых более 50 % акций (долей) принадлежат государству напрямую или через другое общество с госдолей более 50 %: на них эти послабления не распространяются. Для налоговой обязанности подать такую отчетность в ДПС действует отдельная норма п. 69.1 подразд. 10 разд. XX НКУ: от ответственности освобождают при условии подачи отчетности в течение шести месяцев после прекращения или отмены военного положения.
Как проверить аудитора перед заключением договора
Держателем и администратором Реестра аудиторов и субъектов аудиторской деятельности является Орган общественного надзора за аудиторской деятельностью (статьи 20 и 21 Закона № 2258-VIII). Реестр публичный, поддерживается в актуальном состоянии в сети Интернет на официальном веб-сайте органа с бесплатным круглосуточным свободным доступом, реестровая информация публикуется в форме открытых данных.
Реестр состоит из четырех разделов (часть 1 статьи 21 Закона № 2258-VIII):
- аудиторы;
- субъекты аудиторской деятельности;
- субъекты аудиторской деятельности, имеющие право проводить обязательный аудит финансовой отчетности;
- субъекты аудиторской деятельности, имеющие право проводить обязательный аудит финансовой отчетности предприятий, представляющих общественный интерес.
В третий раздел вносят субъектов с опытом аудиторской деятельности не менее одного года, прошедших проверку контроля качества; в четвертый — субъектов с опытом обязательного аудита не менее одного года, прошедших такую же проверку (ч. 5 ст. 21 Закона № 2258-VIII). Поэтому перед заключением договора на обязательный аудит стоит убедиться через публичный поиск по Реестру, что субъект аудиторской деятельности значится именно в нужном разделе.
Ротация аудиторов для предприятий общественного интереса
Для предприятий, представляющих общественный интерес, статья 30 Закона № 2258-VIII устанавливает обязательную ротацию:
- непрерывная продолжительность выполнения заданий по обязательному аудиту финансовой отчетности для субъекта аудиторской деятельности не может превышать десяти лет; отсчет ведется с первого финансового года по договору, по которому субъект впервые назначен проводить обязательный аудит этого предприятия;
- после этого субъект аудиторской деятельности и члены его аудиторской сети не должны предоставлять услуги по обязательному аудиту тому же предприятию в течение следующих четырех лет;
- срок может быть продлен еще на 10 лет по результатам открытого конкурса по отбору субъекта аудиторской деятельности либо на 14 лет, если в выполнении задания одновременно участвуют несколько субъектов и по результатам аудита представляется совместный аудиторский отчет;
- ключевые партнеры по аудиту прекращают участие в обязательном аудите не позднее чем через семь лет с даты назначения и не имеют права участвовать в выполнении задания по обязательному аудиту того же предприятия в течение следующих пяти лет.
Кроме того, аудитор, ключевой партнер и другие лица, привлеченные к предоставлению услуг по обязательному аудиту, не имеют права занимать руководящие должности на предприятии-клиенте в течение как минимум одного года, а после обязательного аудита предприятий общественного интереса — в течение как минимум двух лет после предоставления соответствующих услуг (часть 8 статьи 10 Закона № 2258-VIII).
Субъект аудиторской деятельности для обязательного аудита предприятия общественного интереса назначается по результатам конкурсного отбора с прозрачными и недискриминационными критериями. Устанавливать в договорах с третьей стороной требования или критерии, ограничивающие выбор субъектов аудиторской деятельности, запрещено, а отстранение аудитора возможно только при наличии достаточных обоснованных доказательств нарушения им требований Закона; расхождения во мнениях относительно ведения учета, раскрытия информации и процедур аудита таким основанием закон не считает (статья 29 Закона № 2258-VIII).
Нормативная база
Нормы, на которые опирается работа
- п. 1 ч. 1 ст. 1, ч. 2 ст. 7 Закона № 2258-VIII — определение аудита финансовой отчетности и существенные условия договора.
- ст. 20, 21, 29 Закона № 2258-VIII — Реестр, его разделы и назначение аудитора для обязательного аудита.
- ст. 11 Закона № 2258-VIII — конфиденциальность и профессиональная тайна.
- ч. 2 ст. 2, ч. 3 ст. 14 Закона № 996-XIV — категории предприятий, обязанность и сроки обнародования отчетности с аудиторским отчетом.
- п. 46.2 ст. 46, п. 120.1 ст. 120 НКУ — подача в ДПС отчетности, которая обнародуется с аудиторским отчетом, и штраф за ее неподачу.
- п. 1 Закона № 2115-IX — сроки подачи и обнародования отчетности в период военного положения.
- ст. 163-16 КУоАП — ответственность за нарушение порядка обнародования отчетности с аудиторским отчетом.
- ст. 164-2 КУоАП — ответственность за нарушение законодательства по финансовым вопросам.
Риски и почему аудит стоит поручить команде по договору
Ошибки в отчетности часто всплывают тогда, когда их дороже исправлять: банк откладывает кредит, покупатель пересматривает цену сделки, ДПС доначисляет налоги после проверки. Аудит до таких событий дает собственникам время на исправления.
- Отчет независимого аудитора повышает доверие к компании со стороны клиентов, инвесторов и контрагентов.
- Вместе с аудиторским отчетом вы получаете письмо с перечнем исправлений, которые снижают риски следующего года.
- Аудит повышает надежность системы бухгалтерского учета.
- Своевременный аудит помогает оценить перспективность сделки или инвестиций до подписания.
Аудиторский отчет выдает только субъект, внесенный в Реестр, поэтому обзор отчетности от чат-бота или внештатного специалиста банк или инвестор как аудит обычно не рассматривает. Мы работаем по договору с определенным объемом, сроками и ответственностью, а налоговые и корпоративные вопросы, возникающие во время аудита, закрываем вместе с юристами группы.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Сколько стоит аудит финансовой отчетности?
Стоимость аудита определяет объем работ: количество операций и юрлиц, состояние учета, первый или повторный год аудита, МСФО или НП(С)БУ, срок. Государство тарифов не устанавливает, размер оплаты фиксируется в договоре. Точную сумму называем после просмотра баланса и отчета о финансовых результатах, а рыночные ориентиры по закупкам Prozorro собраны в нашей статье о стоимости аудита.
Сколько длится аудит финансовой отчетности?
Длительность зависит от объема операций, состояния учета и того, первый ли это год аудита. Для одной компании без группы работа занимает несколько недель после получения полного пакета документов, а группа, МСФО или неполная первичка удлиняют срок. Чтобы аудитор присутствовал на годовой инвентаризации, договор стоит заключить до конца отчетного года.
Кто обязан обнародовать финансовую отчетность вместе с аудиторским отчетом в Украине?
Обнародовать отчетность с аудиторским отчетом обязаны предприятия общественного интереса, публичные акционерные общества, субъекты природных монополий на общегосударственном рынке, субъекты добывающих отраслей, крупные и средние предприятия, а также отдельные финучреждения, негосударственные пенсионные фонды, малые предприятия госсектора и некоторые материнские предприятия. Перечень установлен частью 3 статьи 14 Закона № 996-XIV, состав предприятий общественного интереса — статьей 1 этого Закона.
Обязателен ли аудит финансовой отчетности для малого предприятия?
Обычные малые и микропредприятия обнародовать отчетность вместе с аудиторским отчетом не обязаны: по части 3 статьи 14 Закона № 996-XIV такая обязанность есть только у отдельно названных финансовых учреждений, негосударственных пенсионных фондов и малых предприятий госсектора, а также у малых публичных АО, природных монополий и субъектов добывающих отраслей. В остальных случаях аудит инициативный и обычно заказывается по требованию банка, инвестора или донора.
До какого числа нужно обнародовать финансовую отчетность с аудиторским отчетом?
Предприятия общественного интереса, кроме крупных неэмитентов, публичные акционерные общества, субъекты природных монополий и добывающих отраслей обнародуют отчетность не позднее 30 апреля, остальные обязанные предприятия — не позднее 1 июня года, следующего за отчетным (ч. 3 ст. 14 Закона № 996-XIV). Отчетность вместе с аудиторским отчетом хранится на веб-сайте предприятия не менее шести лет.
Какой штраф за необнародование финансовой отчетности вместе с аудиторским отчетом?
За нарушение порядка обнародования отчетности с аудиторским отчетом ст. 163-16 КУоАП предусматривает штраф от 1 000 до 2 000 необлагаемых минимумов доходов граждан, за повторное нарушение — от 2 000 до 3 000, суммы в гривнах приведены в разделе об ответственности. За неподачу финансовой отчетности и нарушение порядка учета применяется статья 164-2 КУоАП. Неподача такой отчетности в ДПС наказывается штрафом по п. 120.1 ст. 120 НКУ. В период военного положения и три месяца после его прекращения ответственность за нарушение сроков обнародования не применяется, кроме государственных предприятий и обществ с долей государства более 50 % (пп. 4-1 п. 1 Закона № 2115-IX).
Как проверить аудиторскую фирму в реестре аудиторов?
Реестр аудиторов и субъектов аудиторской деятельности ведет Орган общественного надзора за аудиторской деятельностью, и проверять фирму нужно через бесплатный публичный поиск по реестру на сайте этого органа. Реестр состоит из четырех разделов: субъектов, которые могут проводить обязательный аудит, вносят в третий раздел, а для предприятий общественного интереса — в четвертый, куда включают при опыте обязательного аудита не менее одного года и прохождении проверки контроля качества. Для обязательного аудита наших клиентов мы привлекаем партнерскую фирму из нужного раздела, и ее запись в Реестре можно проверить до подписания договора.
Как часто нужно менять аудитора предприятию общественного интереса?
Непрерывная продолжительность выполнения заданий по обязательному аудиту одного предприятия общественного интереса для аудиторской фирмы не может превышать десяти лет, после чего действует четырехлетний перерыв. Срок можно продлить по результатам открытого конкурса или при совместном аудите нескольких субъектов, а ключевой партнер прекращает участие не позднее чем через семь лет (статья 30 Закона № 2258-VIII).
Смежные услуги
Обсудим ваш аудит
Напишите, для кого нужен аудиторский отчет и за какой период, и приложите баланс и отчет о финансовых результатах. В ответ получите объем работ, срок и стоимость аудита.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp