


Составление финансовой и налоговой отчетности — это формирование на основании данных бухгалтерского учета баланса, отчета о финансовых результатах, налоговых деклараций и расчетов, их подписание и подача в установленные сроки. Key Solutions составляет и сдает отчетность предприятий, сверяет ее с учетом и отвечает на запросы ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Что это: налоговая отчётность — декларации, расчёты и отчёты, которые плательщик подаёт в ДПС в установленные законом сроки и на основании которых начисляется и уплачивается денежное обязательство (п. 46.1 НКУ). Набор зависит от системы налогообложения, регистрации плательщиком НДС и наличия работников.
- Кому нужно: каждому предприятию. Состав форм зависит от категории: микро- и малые подают сокращенную финансовую отчетность, налоговая зависит от системы налогообложения и регистрации плательщиком НДС.
- Что получаете: поданные декларации, расчеты и финансовую отчетность с квитанциями о приеме, перечень расхождений в учете и календарь отчетности.
- Срок: отчетность готовим к предельным датам НКУ и Порядка № 419; первую отчетность нового клиента начинаем заранее, потому что сначала сверяем остатки.
- Стоимость договорная: зависит от количества и вида отчетов, объема операций, количества работников и состояния учета.
- С чего начать: напишите систему налогообложения, плательщик ли вы НДС и за какой период нужна отчетность.
Налоговая отчетность: что это и какие отчеты сдает предприятие
Налоговая отчетность — это декларации, расчеты и отчеты, которые плательщик подает в ДПС в установленные законом сроки и на основании которых начисляется и уплачивается налоговое обязательство (п. 46.1 НКУ). Набор отчетов определяют система налогообложения, регистрация плательщиком НДС и наличие наемных работников. Основные отчеты в налоговую:
| Отчет | Отчетный период | Норма НКУ |
|---|---|---|
| Декларация по НДС | календарный месяц | п. 202.1 |
| Декларация по налогу на прибыль | квартал, полугодие, три квартала, год нарастающим итогом; годовой период, в частности, при доходе до 40 млн грн за предыдущий год | пп. 137.4, 137.5 |
| Декларация плательщика единого налога III группы | квартал | п. 296.3 |
| Налоговый расчет по НДФЛ и ЕСВ | юридические лица — месяц, ФЛП — квартал | пп. «б» п. 176.2 |
Декларации за месяц подают в течение 20 календарных дней после его окончания, за квартал или полугодие — в течение 40, за год — в течение 60 дней (п. 49.18 НКУ). Вместе с декларацией по налогу на прибыль подается финансовая отчетность, она является приложением к декларации (п. 46.2 НКУ).
Что входит в состав финансовой отчетности
Полный комплект состоит из пяти форм: баланса (отчета о финансовом состоянии), отчета о финансовых результатах (отчета о совокупном доходе), отчета о движении денежных средств, отчета о собственном капитале и примечаний к финансовой отчетности. Такой состав установлен НП(С)БУ 1 «Общие требования к финансовой отчетности» (раздел II, пункт 1). Баланс составляется на конец последнего дня отчетного периода.
Обязанность составлять финансовую отчетность на основании данных бухгалтерского учета закреплена статьей 11 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине», а часть 2 статьи 3 того же закона распространяет это правило на налоговую и статистическую отчетность. Поэтому качество отчетности определяется состоянием учета и первичных документов в течение года.
Отчетным периодом для годовой отчетности является календарный год (статья 13 Закона № 996). Промежуточная отчетность (I квартал, первое полугодие, девять месяцев) для предприятий, применяющих национальные положения (стандарты), составляется нарастающим итогом с начала отчетного года в составе баланса и отчета о финансовых результатах. Первый отчетный период вновь созданного предприятия может быть менее 12 месяцев, но не более 15; для предприятия, которое ликвидируется, — с начала отчетного года до даты принятия решения о ликвидации.
Отчет об управлении подается вместе с годовой финансовой отчетностью, но от его подачи освобождены микропредприятия и малые предприятия, а средние вправе не отражать в нем нефинансовую информацию.
Кто может подавать сокращенную отчетность
Сокращенная по показателям отчетность в составе баланса и отчета о финансовых результатах установлена для микропредприятий, малых предприятий, непредпринимательских обществ, филиалов и представительств иностранных юридических лиц — кроме тех, кто обязан применять международные стандарты. Формы определяются НП(С)БУ 25 «Упрощенная финансовая отчетность». Категория предприятия определяется по показателям на дату составления годовой отчетности за год, предшествующий отчетному: достаточно соответствия минимум двум критериям из трех (ч. 2 ст. 2 Закона № 996-XIV).
Категории предприятий и состав годовой отчетности:
| Категория | Критерии: активы / чистый доход / работники | Состав годовой отчетности |
|---|---|---|
| Микропредприятия | до 350 тыс. евро / до 700 тыс. евро / до 10 человек включительно | сокращенная: баланс и отчет о финансовых результатах |
| Малые | до 4 млн евро / до 8 млн евро / до 50 человек включительно | сокращенная: баланс и отчет о финансовых результатах |
| Средние | до 20 млн евро / до 40 млн евро / до 250 человек включительно | полный комплект и отчет об управлении |
| Крупные | свыше 20 млн евро / свыше 40 млн евро / свыше 250 человек | полный комплект, отчет об управлении, обнародование |
Для пересчета показателей в евро применяется официальный курс гривны, средний за соответствующий год, рассчитанный на основании курсов НБУ. Если предприятие два года подряд не соответствует критериям своей категории, оно переходит в другую. Предприятия общественного интереса, публичные акционерные общества и субъекты добывающих отраслей составляют отчетность по международным стандартам — об этом отдельно на странице финансовой отчетности по МСФО.
Чем финансовая отчетность отличается от налоговой
Финансовая отчетность показывает финансовое состояние и результаты деятельности для собственников и других пользователей, а налоговая рассчитывает базу и сумму конкретного налога по правилам Налогового кодекса. При этом обе опираются на один и тот же учет: для целей налогообложения плательщики обязаны вести учет доходов, расходов и других показателей на основании первичных документов, регистров бухгалтерского учета и финансовой отчетности (пункт 44.1 НКУ), а объект обложения налогом на прибыль рассчитывается по данным бухучета о доходах, расходах и финансовом результате до налогообложения (пункт 44.2 НКУ).
| Признак | Финансовая отчетность | Налоговая отчетность |
|---|---|---|
| Правила составления | НП(С)БУ или МСФО | Налоговый кодекс Украины |
| Основные пользователи | органы управления, собственники, органы статистики, другие пользователи | контролирующие органы |
| Периодичность | год, а также I квартал, полугодие, девять месяцев | месяц, квартал, полугодие, год — в зависимости от налога |
| Исправление ошибок | уточненная отчетность взамен ранее поданной | уточняющий расчет или показатели в следующей декларации |
Плательщики, обязанные обнародовать годовую отчетность вместе с аудиторским отчетом, подают с декларацией баланс и отчет о прибылях и убытках, составленные до проверки аудитором, а саму подлежащую обнародованию годовую отчетность — не позднее 10 июня следующего года (п. 46.2 НКУ).
Что входит в услугу
- Годовая и промежуточная финансовая отчетность по НП(С)БУ, отчет об управлении для средних предприятий.
- Декларации по НДС, налогу на прибыль или единому налогу, налоговый расчет по НДФЛ и ЕСВ.
- Сверка показателей с учетом, банковскими выписками и данными электронного кабинета плательщика.
- Подготовка инвентаризации перед годовой отчетностью.
- Сдача отчетности в электронной форме и контроль квитанций о приеме.
- Уточняющие расчеты и уточненная финансовая отчетность, если найдены ошибки.
- Ответы на запросы ДПС по поданной отчетности.
Этапы работы
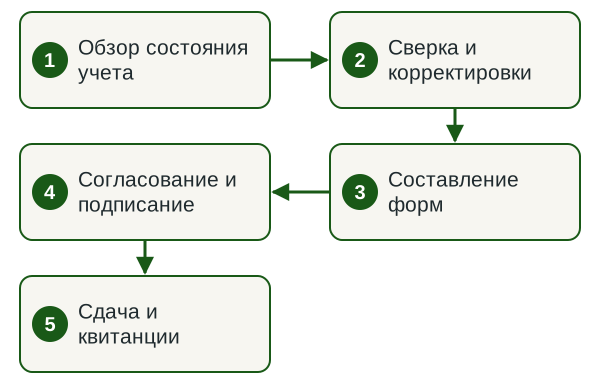
- Обзор состояния учета Проверяем остатки, первичку и перечень отчетов, которые вы сдаете.
- Сверка и корректировки Сверяем учет с банком, контрагентами и электронным кабинетом.
- Составление форм Готовим финансовую отчетность, декларации и расчеты.
- Согласование и подписание Показываем цифры руководителю, поясняем налоговые суммы.
- Сдача и квитанции Сдаем отчетность и контролируем квитанции о приеме.
Сроки
Отчетность готовим к предельным срокам НКУ и Порядка № 419, они сведены в таблице ниже. Первую отчетность нового клиента лучше начинать заранее, до предельной даты: часть времени уходит на сверку остатков и поиск первичных документов. Если учет велся с пробелами, сначала требуется восстановление бухгалтерского учета, и срок растет.
От чего зависит стоимость
Стоимость договорная. Ее определяем после обзора учета и перечня отчетов и фиксируем в договоре до начала работы.
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Количество и вид отчетов | Плательщик НДС и налога на прибыль сдает больше отчетов, чем плательщик единого налога | Перечень отчетов, которые вы сдаете сейчас |
| Объем операций | Больше банковских операций и контрагентов — больше сверок | Банковские выписки за период |
| Работники | Начисление зарплаты добавляет расчет по НДФЛ и ЕСВ | Штатное расписание, табели |
| Состояние учета | Пробелы в первичке добавляют работу по восстановлению | Перечень известных проблем в учете |
| Разовая или постоянная работа | Годовая отчетность разово или ежемесячное сопровождение | Желаемый формат сотрудничества |
Что нужно от вас
- Доступ к учетной системе или выгрузка оборотно-сальдовой ведомости.
- Банковские выписки за отчетный период.
- Первичные документы: договоры, акты, накладные, налоговые накладные.
- Кадровые документы и данные для начисления зарплаты.
- Электронная подпись или доверенность для сдачи отчетности.
- Контактное лицо, которое быстро отвечает на запросы.
Результат
- Поданные декларации, расчеты и финансовая отчетность с квитанциями о приеме.
- Годовая финансовая отчетность с примечаниями, готовая для собственников, банка или аудитора.
- Перечень расхождений в учете и исправлений, которые мы внесли.
- Календарь отчетности и уплаты налогов на следующие периоды.
Узнать стоимость отчетности
Напишите систему налогообложения, плательщик ли вы НДС и сколько у вас работников. В ответ назовем перечень отчетов, срок и стоимость.
Сроки подачи отчетности
Годовую финансовую отчетность микропредприятия, малые предприятия и непредпринимательские общества подают не позднее 28 февраля года, следующего за отчетным; средние предприятия — не позднее 1 июня. Промежуточная отчетность подается не позднее 30 числа месяца, следующего за отчетным кварталом. Эти сроки установлены Порядком подачи финансовой отчетности, утвержденным постановлением Кабинета Министров Украины от 28 февраля 2000 г. № 419.
Финансовая отчетность:
| Отчет | Кому подается | Предельный срок |
|---|---|---|
| Годовая финансовая отчетность микро-, малых предприятий, непредпринимательских обществ | органы управления, статистики, собственники | не позднее 28 февраля следующего года |
| Годовая финансовая отчетность средних предприятий | те же органы | не позднее 1 июня следующего года |
| Баланс и отчет о финрезультатах предприятий, обязанных обнародовать отчетность | статистика и налоговые органы | не позднее 28 февраля следующего года |
| Промежуточная финансовая отчетность (квартал, полугодие, девять месяцев) | статистика и другие пользователи | не позднее 30 числа месяца после квартала |
Налоговые декларации:
| Отчет | Кому подается | Предельный срок |
|---|---|---|
| Налоговая декларация за календарный месяц | контролирующий орган | 20 календарных дней после последнего дня месяца |
| Налоговая декларация за квартал или полугодие | контролирующий орган | 40 календарных дней после последнего дня квартала (полугодия) |
| Годовая декларация по налогу на прибыль | контролирующий орган | 60 календарных дней после последнего дня отчетного года |
Если последний день срока подачи декларации приходится на выходной или праздничный день, последним днем считается операционный день, следующий за ним (пункт 49.20 НКУ). Для финансовой отчетности датой подачи считается день фактической передачи по принадлежности; при отправке почтой — дата получения адресатом, указанная на штемпеле, а при подаче в едином электронном формате — дата получения электронного сообщения центром сбора финансовой отчетности.
Отдельные сроки установлены для обнародования. Предприятия общественного интереса (кроме крупных не-эмитентов ценных бумаг), публичные акционерные общества, субъекты естественных монополий на общегосударственном рынке и субъекты хозяйствования, осуществляющие деятельность в добывающих отраслях, обнародуют годовую отчетность вместе с аудиторскими отчетами не позднее 30 апреля; крупные не-эмитенты и средние предприятия — не позднее 1 июня (статья 14 Закона № 996). Обязательный аудит такой отчетности проводит и подписывает партнерская аудиторская фирма из соответствующего раздела Реестра, а Key Solutions готовит учет и отчетность и сопровождает аудит до обнародования — подробнее на странице обязательный аудит финансовой отчетности.
Кто подписывает отчетность и кто отвечает за ее подачу
Финансовую отчетность подписывают руководитель (собственник) предприятия или уполномоченное лицо и бухгалтер либо лицо, обеспечивающее ведение бухгалтерского учета. Если учет ведет предприятие, осуществляющее деятельность в сфере бухгалтерского учета и/или аудиторской деятельности, отчетность подписывают руководитель предприятия или уполномоченное лицо, а также руководитель такой обслуживающей компании либо уполномоченное им лицо. Отчетность предприятия, представляющего общественный интерес, подписывают руководитель и главный бухгалтер.
Ответственность за своевременную и в полном объеме подачу и обнародование отчетности несет уполномоченный орган (должностное лицо), осуществляющий руководство предприятием, либо собственник. Передача бухгалтерии на внешнее обслуживание ее не снимает: ответственность обслуживающей компании определяется законом и договором о предоставлении бухгалтерских услуг.
Закон допускает несколько форм организации учета: штатная бухгалтерская служба, услуги специалиста-предпринимателя, ведение учета по договору профильной компанией либо самостоятельное ведение руководителем — последний вариант неприменим там, где отчетность подлежит обнародованию.
Что нужно сделать до составления годовой отчетности
Перед составлением годовой финансовой отчетности проведение инвентаризации активов и обязательств обязательно — это прямое требование Положения об инвентаризации активов и обязательств. Инвентаризация проводится до даты баланса: в период трех месяцев — для необоротных активов, запасов, дебиторской и кредиторской задолженности, расходов и доходов будущих периодов, обязательств; в период двух месяцев — для незавершенных капитальных инвестиций, незавершенного производства, финансовых инвестиций, денежных средств, расчетов с бюджетом и по отчислениям на общеобязательное государственное социальное страхование.
Второй блок подготовки — первичные документы: формировать показатели налоговой отчетности на основании данных, не подтвержденных первичными документами и регистрами учета, запрещено. Сроки хранения также нормированы: не менее 1825 дней для первичных документов, регистров учета и финансовой отчетности плательщиков налога на прибыль и юридических лиц на упрощенной системе и не менее 1095 дней — для прочих документов (п. 44.3 НКУ).
Для обществ с ограниченной ответственностью добавляется корпоративная процедура: утверждение результатов деятельности за год относится к компетенции общего собрания участников, которое созывается ежегодно в течение шести месяцев следующего за отчетным года. По требованию участников, которым совокупно принадлежит 10 и более процентов уставного капитала, проводится аудит финансовой отчетности общества.
Ответственность за неподачу отчетности
За неподачу или несвоевременную подачу налоговых деклараций (расчетов), а также другой отчетности, обязанность подачи которой предусмотрена Налоговым кодексом, налагается штраф 340 гривен за каждое такое нарушение; если в течение года к плательщику уже применялся штраф за такое нарушение — 1020 гривен за каждый случай (пункт 120.1 НКУ). Эта же ответственность применяется за неподачу или несвоевременную подачу годовой финансовой отчетности, подлежащей обнародованию вместе с аудиторским отчетом.
Параллельно действует административная ответственность должностных лиц. Статья 164-2 Кодекса Украины об административных правонарушениях предусматривает штраф от восьми до пятнадцати необлагаемых минимумов доходов граждан, в частности за отсутствие бухгалтерского учета или ведение его с нарушением установленного порядка, внесение недостоверных данных в финансовую отчетность, неподачу финансовой отчетности, несвоевременное или некачественное проведение инвентаризаций денежных средств и материальных ценностей. При повторном в течение года нарушении — от десяти до двадцати необлагаемых минимумов.
Отдельная норма касается военного положения: предприятия, не подавшие финансовую отчетность в сроки Порядка № 419 в период его действия, подают ее в течение трех месяцев после прекращения или отмены военного положения — за весь период неподачи.
Как исправить ошибку в уже поданной отчетности
Если плательщик самостоятельно выявляет ошибку в ранее поданной декларации, он обязан направить уточняющий расчет по форме, действующей на момент его подачи. При занижении налогового обязательства есть два пути: подать уточняющий расчет, уплатив недоплату и штраф в размере трех процентов от суммы до подачи расчета, либо отразить недоплату в декларации за следующий период со штрафом в размере пяти процентов (п. 50.1 НКУ); временно, до прекращения военного положения, плательщик, самостоятельно исправивший такую ошибку по правилам статьи 50, освобождается от этих штрафов и пени (пп. 69.38 п. 69 подразд. 10 разд. XX НКУ). Если новая декларация с исправленными показателями подана до окончания предельного срока подачи за тот же период, штрафы не применяются.
Финансовая отчетность исправляется в другом порядке: предприятие может подать уточненную финансовую отчетность взамен ранее поданной — по результатам аудита, самостоятельно выявленных ошибок или по другим причинам, в том же порядке, что и уточняемая отчетность (ч. 6 ст. 14 Закона № 996-XIV). Учитывайте срок давности: контролирующий орган вправе определить сумму денежных обязательств не позднее окончания 1095 дня, следующего за последним днем предельного срока подачи декларации, а при подаче уточняющего расчета — в пределах поданных уточнений в течение 1095 дней со дня его подачи.
Нормативная база
Нормы, на которые опирается работа
- ст. 2, 3, 11, 13, 14 Закона № 996-XIV — категории предприятий, обязанность составлять отчетность по данным учета, отчетный период, подача, обнародование и уточнение.
- НП(С)БУ 1 «Общие требования к финансовой отчетности» — состав и формы финансовой отчетности; НП(С)БУ 25 — упрощенная отчетность микро- и малых предприятий.
- Порядок подачи финансовой отчетности, постановление КМУ № 419 — сроки подачи финансовой отчетности, в том числе в военное положение.
- пп. 46.1, 46.2, 49.18, 49.20, 137.4, 137.5, 176.2, 202.1, 296.3 НКУ — налоговая декларация, отчетные периоды и сроки подачи.
- п. 50.1, п. 120.1, пп. 69.38 подразд. 10 разд. XX НКУ — исправление ошибок, штрафы за неподачу, освобождение от штрафов в военное положение.
- Положение об инвентаризации активов и обязательств — обязательная инвентаризация перед годовой отчетностью.
- ст. 164-2 КУоАП — административная ответственность должностных лиц за нарушения по финансовым вопросам.
Риски и почему лучше поручить команде по договору
Отчетность, составленная без сверки с учетом и банком, дает расхождения, на которые ДПС отвечает запросами, штрафами и доначислениями, а должностные лица рискуют административной ответственностью (размер санкций — в разделе об ответственности). Ошибка в годовой отчетности затем переходит в отчетность для банка, собственников или аудитора.
Мы работаем по договору, где зафиксированы объем работ, сроки и ответственность сторон, а отчетность сверяем с учетом до подачи. Если нужно постоянное сопровождение, отчетность входит в бухгалтерские услуги для бизнеса. Шаблоны форм и ответы чат-ботов не учитывают ваших операций, льгот и сроков конкретного налога.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Что такое налоговый отчет?
Налоговый отчет, или налоговая декларация, — это документ, который плательщик подает в ДПС в установленные законом сроки и на основании которого начисляется и уплачивается налоговое обязательство (п. 46.1 НКУ). Предприятие сдает декларации по НДС, налогу на прибыль или единому налогу и налоговый расчет по НДФЛ и ЕСВ, каждый в свой отчетный период.
Какие отчёты сдаёт предприятие в налоговую?
Основные: декларация по НДС за месяц (п. 202.1 НКУ), декларация по налогу на прибыль за квартал, полугодие, три квартала и год нарастающим итогом или только за год, в частности при доходе до 40 млн грн (пп. 137.4, 137.5 НКУ), декларация плательщика единого налога III группы за квартал (п. 296.3 НКУ), налоговый расчёт по НДФЛ и ЕСВ: юрлица — за месяц, ФЛП — за квартал (пп. «б» п. 176.2 НКУ).
Какие формы входят в состав финансовой отчетности предприятия
Полный комплект включает баланс (отчет о финансовом состоянии), отчет о финансовых результатах (отчет о совокупном доходе), отчет о движении денежных средств, отчет о собственном капитале и примечания к финансовой отчетности. Микро- и малые предприятия подают сокращенную отчетность в составе баланса и отчета о финансовых результатах, а промежуточная отчетность за квартал, полугодие и девять месяцев составляется нарастающим итогом также в составе двух форм.
До какого числа нужно подать финансовую отчетность за год
Микропредприятия, малые предприятия и непредпринимательские общества подают годовую финансовую отчетность не позднее 28 февраля года, следующего за отчетным, средние предприятия — не позднее 1 июня. Предприятия, обязанные обнародовать отчетность, подают органам статистики и налоговым органам баланс и отчет о финансовых результатах также не позднее 28 февраля; промежуточную отчетность — не позднее 30 числа месяца после отчетного квартала.
Как часто сдается декларация по налогу на прибыль?
Налоговыми периодами для налога на прибыль являются квартал, полугодие, три квартала и год, а декларация рассчитывается нарастающим итогом (п. 137.4 НКУ). Годовой отчетный период установлен, в частности, для вновь созданных плательщиков, производителей сельскохозяйственной продукции и плательщиков, у которых годовой доход за предыдущий год не превышает 40 миллионов гривен (п. 137.5 НКУ).
Чем финансовая отчетность отличается от налоговой
Финансовая отчетность составляется по национальным положениям (стандартам) или МСФО и описывает финансовое состояние и результаты деятельности, а налоговая составляется по правилам Налогового кодекса и определяет базу и сумму конкретного налога. При этом обе основываются на данных бухгалтерского учета, а финансовая отчетность плательщика налога на прибыль является приложением к декларации и ее неотъемлемой частью.
Какой штраф за неподачу налоговой отчетности
За каждое неподание или несвоевременную подачу налоговой декларации либо другой отчетности, предусмотренной Налоговым кодексом, налагается штраф 340 гривен, а при повторном нарушении в течение года после применения штрафа — 1020 гривен за каждый случай. Дополнительно должностное лицо может быть привлечено к административной ответственности по статье 164-2 Кодекса Украины об административных правонарушениях.
Кто подписывает финансовую отчетность, если бухгалтерию ведет аутсорсинговая компания
Отчетность подписывают руководитель предприятия или уполномоченное лицо и одновременно руководитель компании, которая осуществляет деятельность в сфере бухгалтерского учета и/или аудиторской деятельности, либо уполномоченное им лицо. Ответственность обслуживающей компании определяется законом и договором о предоставлении бухгалтерских услуг, а ответственность за своевременную подачу и обнародование остается за руководством предприятия.
Как исправить ошибку в поданной декларации и какой будет штраф
Нужно направить уточняющий расчет по действующей на момент подачи форме и уплатить недоплату вместе со штрафом в размере трех процентов от ее суммы до подачи расчета, либо отразить недоплату в декларации за следующий период со штрафом пять процентов. Временно, до прекращения военного положения, при самостоятельном исправлении ошибки по правилам статьи 50 НКУ эти штрафы и пеня не применяются (пп. 69.38 подразд. 10 разд. XX НКУ).
Смежные услуги
Обсудим вашу отчетность
В заявке укажите систему налогообложения, плательщик ли вы НДС, количество работников и за какой период нужна отчетность. В ответ назовем перечень отчетов, срок и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp