


Реструктуризация предприятия — это изменение его юридической, финансовой и организационной структуры без остановки хозяйственной деятельности. Key Solutions ведет учетную и налоговую часть: рассчитывает последствия каждого варианта, проводит инвентаризацию, готовит передаточный акт или распределительный баланс и сопровождает проверку ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Что это: реструктуризация предприятия — изменение юридической, организационной или финансовой структуры компании или группы. Простыми словами, бизнес перестраивают так, чтобы у каждого направления были понятные юрлицо, активы и долги. Юридически это слияние, присоединение, разделение, выделение или преобразование (ст. 104–109 ГКУ, для ООО — ст. 47–52 Закона № 2275-VIII). Общий срок для требований кредиторов по ГКУ — от двух до шести месяцев (ч. 5 ст. 105 ГКУ); у ООО есть ещё 30-дневные сроки уведомления и требований кредиторов (ст. 55 Закона № 2275-VIII).
- Когда нужна: в компании смешались разные направления, готовится вход инвестора или продажа части бизнеса, партнеры делят предприятие или накопился долг.
- Что получаете: расчет налоговых последствий вариантов, инвентаризацию, передаточный акт или распределительный баланс, план уведомлений и сопровождение проверки ДПС.
- Срок: по нашему опыту, учетная часть занимает 4–8 недель, вся процедура с учетом сроков для кредиторов и внеплановой проверки — обычно от трех месяцев.
- Стоимость договорная: зависит от формы реорганизации, количества юридических лиц, состояния учета и налоговой истории.
- С чего начать: опишите текущую структуру, цель изменений и известные долги. Юридическую часть ведет партнер группы legal.ua.
Что такое реструктуризация предприятия и когда она нужна
Реструктуризация — это управляемая перестройка бизнеса, которая меняет состав юридических лиц, распределение активов, структуру собственности и долговую нагрузку. Структурирование бизнеса — понятие шире: это проектирование модели группы до того, как возникли проблемы, тогда как реструктуризация запускается под конкретный триггер.
Типичные ситуации, в которых собственники приходят к реструктуризации:
- в одном юридическом лице смешались непохожие направления, и убыточное «съедает» прибыльное;
- готовится вход инвестора или продажа части бизнеса, а покупателю нужен «чистый» актив;
- партнёры расходятся и делят общее предприятие;
- накопился налоговый долг или кассовые разрывы, и нужна финансовая перестройка;
- группа выросла стихийно, юридические лица дублируют функции, а внутригрупповые расчёты не выдерживают проверки.
Корпоративная реструктуризация юридически оформляется одной из пяти форм реорганизации: слияние, присоединение, разделение, выделение или преобразование. Вместе с активами к правопреемникам переходят обязательства, в том числе налоговый долг по правилам ст. 98 НКУ, а необеспеченные кредиторы вправе потребовать обеспечения или досрочного исполнения обязательств (ст. 55 Закона № 2275-VIII).
В налоговом законодательстве экономическое обоснование операции описано через понятие деловой цели. Налоговый кодекс Украины от 02.12.2010 № 2755-VI в пп. 14.1.231 п. 14.1 ст. 14 определяет деловую цель как причину, существующую только при намерении плательщика получить экономический эффект, в частности прирост (сохранение) активов или их стоимости либо создание условий для такого прироста в будущем.
Пять форм реорганизации юридического лица
Закон Украины «Об обществах с ограниченной и дополнительной ответственностью» от 06.02.2018 № 2275-VIII называет пять форм: слияние, присоединение, разделение, выделение и преобразование. Четыре из них прекращают общество, и только выделение — нет. По ч. 1 ст. 48 этого Закона общество прекращается вследствие передачи всего своего имущества, всех прав и обязанностей другим хозяйственным обществам — правопреемникам путём слияния, присоединения, разделения, преобразования либо в результате ликвидации.
| Форма | Что происходит | Прекращается ли общество; документ |
|---|---|---|
| Слияние (ст. 49) | Создаётся новый правопреемник, которому переходят имущество, права и обязанности нескольких обществ | Да, все объединяющиеся; передаточный акт |
| Присоединение (ст. 50) | Одно или несколько обществ передают всё имущество, права и обязанности другому, уже существующему обществу | Да, присоединяемое; передаточный акт |
| Разделение (ст. 51) | Всё имущество, права и обязанности передаются двум или нескольким новым обществам | Да; распределительный баланс |
| Выделение (ст. 47) | Создаётся одно или несколько обществ, получающих часть имущества, прав и обязанностей | Нет; распределительный баланс |
| Преобразование (ст. 52) | Меняется организационно-правовая форма с прекращением и передачей всего имущества новому правопреемнику | Да; передаточный акт |
Есть и ограничение: по ч. 3 ст. 48 Закона № 2275-VIII, если среди правопредшественников есть акционерное общество, акционеры которого учитываются в депозитарной системе Украины на счетах в ценных бумагах, открытых депозитарным учреждением на основании договора с этим обществом, реорганизация не допускается, и решение о ней недействительно.
Что входит в сопровождение реструктуризации
Мы отвечаем за учет и налоги на каждом шаге реорганизации. Юридические решения и регистрацию готовят юристы legal.ua, с которыми мы работаем в одной группе.
- диагностика: налоговая история, налоговый залог, обеспеченные и необеспеченные долги, судебные споры, состояние учета;
- сравнение форм реорганизации по налоговым последствиям: долг, регистрация плательщиком НДС, отрицательные значения, единый налог;
- модель будущей структуры: распределение активов, функций и внутригрупповых расчетов, проверка на контролируемые операции;
- сплошная инвентаризация активов и обязательств перед составлением документов;
- передаточный акт или распределительный баланс и учетное закрытие периода;
- уведомление ДПС, а при налоговом залоге — план реорганизации;
- сопровождение документальной внеплановой проверки;
- постановка учета у правопреемника: учетная политика, регистрация или перерегистрация плательщиком НДС, перенос остатков.
Как проходит реструктуризация: последовательность шагов
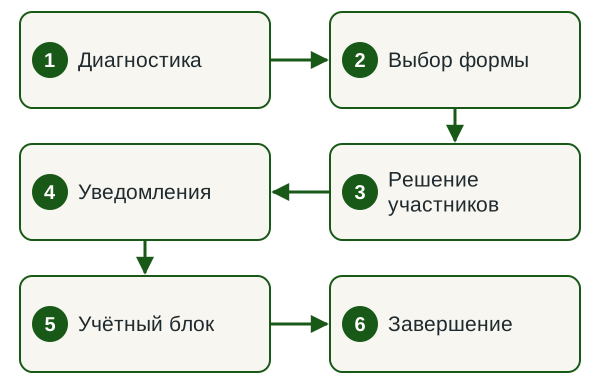
- Диагностика. Инвентаризация, анализ налоговой истории, налогового залога, обеспеченных и необеспеченных долгов, судебных споров.
- Выбор формы. Сопоставление целей с последствиями каждой из пяти форм — включая влияние на регистрацию плательщиком НДС и перенос отрицательного значения.
- Решение участников. Вопросы выделения, слияния, разделения, присоединения и преобразования отнесены к компетенции общего собрания (п. 13 ч. 2 ст. 30 Закона № 2275-VIII) и решаются тремя четвертями голосов всех участников, имеющих право голоса (ч. 2 ст. 34). Опросом такие решения приниматься не могут (п. 3 ч. 2 ст. 36).
- Уведомления. Кредиторы — по ст. 55 Закона № 2275-VIII, контролирующий орган — по пп. 16.1.10 НКУ, при налоговом залоге дополнительно план реорганизации по п. 98.4 НКУ.
- Учётный блок. Сплошная инвентаризация активов и обязательств, передаточный акт или распределительный баланс, закрытие отчётного периода и перенос остатков к правопреемнику.
- Завершение. Внеплановая проверка, урегулирование требований кредиторов, регистрационные действия, перерегистрация или новая регистрация плательщиком НДС.
Решение участников, договор о прекращении и регистрационные действия готовят юристы партнера группы legal.ua. Учетную и налоговую часть ведет Key Solutions, поэтому документы, отчетность и решения согласованы между собой.
Сроки
По нашему опыту, учетная и налоговая часть (диагностика, расчет вариантов, инвентаризация, передаточный акт или распределительный баланс) занимает 4–8 недель. Вся процедура обычно длится от трех месяцев: ее продолжительность задают сроки для кредиторов по ст. 55 Закона № 2275-VIII и внеплановая проверка ДПС, подробнее о них ниже.
От чего зависит стоимость
Стоимость учетного и налогового сопровождения договорная: называем ее после диагностики и фиксируем в договоре.
- форма реорганизации и количество юридических лиц;
- состояние учета, количество счетов и активов для инвентаризации;
- налоговая история, налоговый залог, споры с ДПС;
- количество вариантов, которые нужно сравнить;
- потребность в сопровождении внеплановой проверки.
Что нужно от вас
- цель реструктуризации и желаемая структура после нее;
- учредительные документы и структура собственности;
- доступ на чтение к учетной системе, финансовая и налоговая отчетность за последние периоды;
- перечень кредиторов, договоров обеспечения и судебных споров;
- контактное лицо в бухгалтерии для пояснений и инвентаризации.
Результат
- заключение о налоговых последствиях каждого варианта и рекомендованная форма;
- акты инвентаризации активов и обязательств;
- передаточный акт или распределительный баланс;
- план уведомлений и сроков для ДПС;
- учетная политика и входящие остатки правопреемника по передаточному акту или распределительному балансу.
Узнать стоимость реструктуризации
Опишите текущую структуру и цель изменений, и мы назовем объем работ и сроки.
Правопреемство: что переходит к новому юридическому лицу
При слиянии, присоединении, разделении и преобразовании переходит всё имущество, все права и обязанности, включая те, о которых стороны не подумали; при выделении — то, что указано в распределительном балансе. Доли участников сохраняют пропорции: ст. 54 Закона № 2275-VIII предписывает конвертировать их с сохранением соотношения, существовавшего до реорганизации. При этом правопреемникам прекратившихся юридических лиц не могут принадлежать доли в собственном уставном капитале.
Общества, участвующие в прекращении, могут заключить договор о прекращении (ст. 53): он определяет условия передачи имущества, прав и обязанностей, размер долей каждого участника в капитале каждого правопреемника и состав их органов.
Передаточный акт и распределительный баланс: почему это ключевые документы
Передаточный акт и распределительный баланс определяют, кто и за что отвечает после реорганизации, — от их содержания напрямую зависят налоговые последствия. Передаточный акт применяется там, где имущество передаётся целиком (присоединение, слияние, преобразование), распределительный баланс — там, где оно делится (разделение, выделение).
Чем хуже составлен документ, тем шире ответственность. По ч. 5 ст. 55 Закона № 2275-VIII общество, созданное вследствие выделения, отвечает субсидиарно по обязательствам общества, из которого выделилось, не перешедшим к нему по распределительному балансу; и наоборот. А если после выделения невозможно точно установить обязанность по конкретному обязательству, оба отвечают перед кредитором солидарно. Для разделения ч. 6 ст. 55 закрепляет ту же логику.
Перед составлением этих документов проводится инвентаризация. По ч. 1 ст. 10 Закона Украины «О бухгалтерском учёте и финансовой отчётности в Украине» от 16.07.1999 № 996-XIV предприятия обязаны проводить инвентаризацию активов и обязательств, во время которой проверяются и документально подтверждаются их наличие, состояние и оценка. Пункт 7 раздела I Положения об инвентаризации активов и обязательств, утверждённого приказом Минфина от 02.09.2014 № 879, относит прекращение предприятия к случаям, когда инвентаризация обязательна, — в объёме сплошной, включая забалансовые счета.
Налоговые последствия реорганизации
Налоговый долг при реорганизации переходит к правопреемникам по правилам ст. 98 НКУ. Пункт 98.7 ст. 98 НКУ отдельно указывает: реорганизация не изменяет сроков погашения денежных обязательств или налогового долга лицами, образованными в результате такой реорганизации.
| Ситуация | Норма | Как это работает |
|---|---|---|
| Смена наименования, правового статуса или места регистрации | пп. 98.2.1 НКУ | Плательщик приобретает все права и обязанности по погашению обязательств и долга, возникших до реорганизации |
| Слияние (объединение) плательщиков | пп. 98.2.2 НКУ | Объединённый плательщик приобретает все права и обязанности по долгам всех объединившихся |
| Разделение | пп. 98.2.3 НКУ | Обязательства и долг делятся между новыми плательщиками пропорционально долям балансовой стоимости имущества по распределительному балансу |
| Выделение | п. 98.3 НКУ | По общему правилу распределения долга и солидарной ответственности нет — кроме случая, когда иначе решит контролирующий орган (возможно, если имущество в налоговом залоге) |
| Переплаты | пп. 98.8, 98.9 НКУ | Излишне уплаченное засчитывается в счёт непогашенных обязательств, а превышение перечисляется правопреемникам пропорционально доле в распределяемом имуществе |
Если имущество в налоговом залоге либо предприятие воспользовалось правом реструктуризации налогового долга, п. 98.4 ст. 98 НКУ обязывает заблаговременно уведомить контролирующий орган и подать план реорганизации. Установив, что план ведёт к ненадлежащему погашению долга, орган вправе распределить суммы без принципа пропорциональности, потребовать погашения до реорганизации, установить солидарную ответственность всех образованных лиц с распространением налогового залога на всё их имущество.
Есть и общая обязанность: пп. 16.1.10 НКУ требует сообщить контролирующим органам по месту учёта о ликвидации или реорганизации в течение трёх рабочих дней со дня принятия решения — кроме случаев, когда закон возлагает эту обязанность на орган государственной регистрации. Начало процедуры реорганизации (кроме преобразования) — самостоятельное основание для документальной внеплановой проверки по пп. 78.1.7 НКУ. К ней готовятся заранее: полезны налоговый аудит и финансовый и налоговый due diligence до подачи документов.
По налогу на прибыль отрицательное значение объекта налогообложения может перейти к правопреемнику по пп. 140.4.5 НКУ: при присоединении, слиянии, преобразовании — в периоде утверждения передаточного акта; при разделении и выделении — в периоде утверждения распределительного баланса пропорционально доле имущества. Ограничений два: сумма не превышает собственный капитал прекращаемого плательщика на конец предыдущего года, а стороны должны быть связанными лицами более восемнадцати последовательных месяцев до даты завершения присоединения (слияния).
НДС при реорганизации: что переходит к правопреемнику
Сама реорганизация не является объектом обложения НДС. Подпункт 196.1.7 НКУ выводит из объекта налогообложения операции реорганизации (слияния, присоединения, разделения, выделения и преобразования) юридических лиц. Пункт 184.7 НКУ дополнительно освобождает от начисления «условных» налоговых обязательств при аннулировании регистрации вследствие такой реорганизации.
Регистрационный статус ведёт себя по-разному. Лицо, образованное при реорганизации, кроме образованного путём преобразования, регистрируется плательщиком НДС как другое новообразованное лицо (п. 183.17 НКУ) — даже если к нему перешли обязанности по уплате налога. При преобразовании проводится перерегистрация плательщика (абзац второй п. 183.15 НКУ).
Отрицательное значение и лимит регистрации переходят к правопреемнику. По п. 198.7 ст. 198 НКУ отрицательное значение переносится в налоговый кредит правопреемника: при присоединении, слиянии, преобразовании — в периоде после подписания передаточного акта; при разделении и выделении — пропорционально доле имущества по распределительному балансу. Условие одно, но жёсткое: сумма должна быть подтверждена документальной проверкой контролирующего органа. Сумма ΣНакл также используется при расчёте лимита правопреемника (п. 200-1.3 НКУ).
Отдельное ограничение для упрощённой системы: субъект, образованный при реорганизации (кроме преобразования) плательщика с непогашенным налоговым долгом, становится плательщиком единого налога лишь с первого числа месяца, следующего за кварталом погашения долга, при подаче заявления не позднее чем за 15 календарных дней до начала квартала (пп. 298.1.3 и п. 294.5 НКУ).
Права кредиторов и реальные сроки процедуры
Кредиторы — фактор, который определяет фактическую длительность реорганизации. Статья 55 Закона № 2275-VIII задаёт последовательность:
- в течение 30 дней с даты решения о прекращении путём разделения, преобразования или о выделении (при слиянии и присоединении — с даты решения последнего из участвующих обществ) общество обязано письменно уведомить всех известных ему кредиторов;
- уведомление о прекращении и срок заявления требований обнародуются на портале электронных сервисов автоматически средствами Единого государственного реестра;
- кредитор, требования которого не обеспечены договором обеспечения, в течение 30 дней с даты направления или опубликования уведомления вправе письменно потребовать, чтобы общество на свой выбор предоставило обеспечение либо досрочно прекратило или исполнило обязательство и возместило убытки;
- если кредитор не обратился в установленный срок, считается, что он не требует дополнительных действий (ч. 3 ст. 55);
- выделение или прекращение общества не могут быть завершены до удовлетворения требований, заявленных кредиторами (ч. 4 ст. 55).
Отсюда вывод: срок задают переговоры с кредиторами и внеплановая проверка. Планировать сделку «за месяц» нереалистично при значительном необеспеченном долге.
Финансовая и корпоративная реструктуризация: чем они отличаются
Корпоративная реструктуризация меняет юридических лиц и структуру собственности, финансовая — структуру долга и денежных потоков, не трогая состав компаний. Их часто путают, из-за чего неверно ставится задача.
Финансовая реструктуризация — пересмотр графиков погашения, замена краткосрочного долга долгосрочным, конвертация задолженности в капитал, продажа неликвидных активов, пересборка платёжного календаря. Передаточный акт и уведомление кредиторов по ст. 55 Закона № 2275-VIII здесь не нужны, поскольку эта статья регулирует именно выделение и прекращение общества.
Корпоративная реструктуризация — реорганизация в одной из пяти форм, обособление направлений в отдельные юридические лица, перераспределение долей. Здесь работает всё описанное выше. Налоговые последствия выбранной конфигурации рассчитывают до регистрации, на этапе разработки модели структуры бизнеса, вместе с вопросами трансфертного ценообразования.
Нормативная база
Нормы, на которые опирается работа
- ст. 47–55 Закона № 2275-VIII — формы реорганизации, правопреемство, передаточный акт и распределительный баланс, защита прав кредиторов;
- ст. 98 НКУ — погашение денежных обязательств и налогового долга при реорганизации;
- пп. 16.1.10, пп. 78.1.7 НКУ — уведомление ДПС и документальная внеплановая проверка;
- пп. 196.1.7, п. 183.17, п. 198.7 НКУ — НДС при реорганизации, регистрация правопреемника, отрицательное значение;
- пп. 140.4.5 НКУ — перенос отрицательного значения по налогу на прибыль;
- ч. 1 ст. 10 Закона № 996-XIV и п. 7 разд. I Положения № 879 — инвентаризация при прекращении предприятия.
Риски и почему учет реорганизации стоит поручить команде по договору
Самые дорогие ошибки реорганизации учетные. Передаточный акт или распределительный баланс без сплошной инвентаризации расширяет субсидиарную и солидарную ответственность правопреемников. Отрицательное значение по НДС переходит только после подтверждения документальной проверкой. Новая структура группы может создать контролируемые операции и отчетность по трансфертному ценообразованию.
Мы ведем учет и налоги по договору с зафиксированным объемом, сроками и конфиденциальностью, а юридическую часть — юристы legal.ua. О подготовке собственников к изменениям читайте в статье «Реструктуризация предприятия: к чему быть готовым».
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки, ответственность и конфиденциальность фиксируем до старта.
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Что такое реструктуризация бизнеса простыми словами?
Перестройка бизнеса, после которой у каждого направления понятные юрлицо, активы и обязательства: например, убыточное направление выделяют в отдельное ООО или две компании группы сливают в одну. Если меняется состав юрлиц, это оформляют реорганизацией по ст. 104–109 ГКУ.
Что такое реструктуризация предприятия простыми словами?
Это перестройка компании, при которой меняются её юридическая форма, состав юридических лиц группы, распределение активов и обязательств или структура долга, а бизнес продолжает работать. Юридический инструмент такой перестройки — реорганизация в одной из пяти форм, предусмотренных Законом № 2275-VIII.
Чем отличается выделение от разделения предприятия?
При разделении общество прекращается, и всё его имущество, права и обязанности переходят двум или нескольким новым обществам, а при выделении исходное общество продолжает существовать и передаёт новому только часть имущества, прав и обязанностей по распределительному балансу. Это прямо следует из ст. 47 и ст. 51 Закона № 2275-VIII.
Переходят ли налоговые долги к правопреемнику при реорганизации?
Да, при слиянии, присоединении, разделении и преобразовании денежные обязательства и налоговый долг переходят к правопреемникам по правилам п. 98.2 ст. 98 НКУ, причём при разделении они распределяются пропорционально долям балансовой стоимости имущества согласно распределительному балансу. При выделении по общему правилу п. 98.3 НКУ распределения долга не происходит, но контролирующий орган может решить иначе, если имущество находится в налоговом залоге.
Нужно ли платить НДС при реорганизации предприятия?
Операции реорганизации юридических лиц — слияние, присоединение, разделение, выделение и преобразование — не являются объектом обложения НДС согласно пп. 196.1.7 НКУ. Кроме того, п. 184.7 НКУ освобождает от начисления условных налоговых обязательств при аннулировании регистрации плательщика вследствие такой реорганизации.
Сколько времени занимает реорганизация юридического лица?
Реальный срок определяет работа с кредиторами: 30 дней на письменное уведомление известных кредиторов, затем 30 дней на заявление ими требований, после чего выделение или прекращение не могут быть завершены до удовлетворения заявленных требований (ст. 55 Закона № 2275-VIII). Дополнительное время занимает документальная внеплановая проверка по пп. 78.1.7 НКУ.
Могут ли кредиторы заблокировать реструктуризацию бизнеса?
Кредитор, требования которого не обеспечены договором обеспечения, в течение 30 дней может письменно потребовать, чтобы общество на свой выбор предоставило обеспечение или досрочно исполнило обязательство и возместило убытки. Пока заявленные требования не удовлетворены, выделение или прекращение завершить нельзя (ч. 4 ст. 55 Закона № 2275-VIII), поэтому неурегулированные требования останавливают процесс на неопределённый срок.
Чем реструктуризация отличается от реорганизации?
Реорганизация — юридическая процедура в одной из пяти форм по Закону № 2275-VIII: слияние, присоединение, разделение, выделение или преобразование. Реструктуризация — более широкая задача. Она может включать реорганизацию или ограничиться изменением структуры долга, активов и внутригрупповых расчетов без изменения состава юридических лиц.
Сколько стоит реструктуризация бизнеса?
Стоимость учетного и налогового сопровождения договорная. Ее определяют форма реорганизации, количество юридических лиц, состояние учета и налоговая история, налоговый залог и споры, потребность в сопровождении проверки ДПС. Назовем цену после диагностики и зафиксируем ее в договоре, юридическое сопровождение legal.ua согласовывается отдельно.
Смежные услуги
Обсудим реструктуризацию вашего бизнеса
Напишите, какая сейчас структура компании, что вы хотите изменить и есть ли налоговый долг или споры. В ответ назовем форму, объем работ, срок и стоимость учетного сопровождения.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp