


Услуги для малого бизнеса — это бухгалтерия, налоги и отчетность микро- и малых предприятий и ФОП: от выбора формы бизнеса и системы налогообложения до годовой отчетности. Key Solutions ведет учет по договору и организует аудит, когда он нужен.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Кому: ФОП и микро- или малым ООО, которые открывают бизнес, меняют систему налогообложения или ищут бухгалтера на аутсорсе.
- Что получаете: выбор формы и системы налогообложения с расчетом, поставленный учет, отчетность в срок и контроль лимитов единого налога.
- Срок: действующий бизнес с полными документами берем с ближайшего отчетного периода; постановка учета новой компании по нашему опыту занимает 2–4 недели.
- Стоимость договорная: зависит от формы бизнеса, системы налогообложения, НДС, количества операций и работников.
- С чего начать: опишите вид деятельности, ожидаемый доход за год, количество работников и нужен ли НДС.
Кто относится к малому бизнесу: критерии микро- и малого предприятия
Категорию предприятия определяют три показателя: балансовая стоимость активов, чистый доход от реализации и средняя численность работников. Категорию присваивают при соответствии минимум двум критериям из трех на дату составления годовой отчетности за предыдущий год (ч. 2 ст. 2 Закона № 996-XIV).
Источник: ч. 2 ст. 2 Закона № 996-XIV
| Категория | Активы и чистый доход | Работники |
|---|---|---|
| Микропредприятие | активы до 350 тыс. евро, доход до 700 тыс. евро | до 10 человек |
| Малое предприятие | активы до 4 млн евро, доход до 8 млн евро | до 50 человек |
| Среднее предприятие | активы до 20 млн евро, доход до 40 млн евро | до 250 человек |
| Крупное предприятие | свыше 20 млн евро активов, свыше 40 млн евро дохода | свыше 250 человек |
Малыми считаются предприятия, которые не соответствуют критериям микропредприятия. Показатели в евро пересчитывают по среднему курсу НБУ. Категорию меняют, если предприятие два года подряд не соответствует ее критериям.
Как открыть малый бизнес в Украине: учет и налоги с первого дня
Открытие малого бизнеса — это несколько решений, от которых зависят налоги и отчетность на годы вперед. Мы проходим их вместе с собственником в таком порядке:
- форма бизнеса: ФОП или ООО, в зависимости от рисков и состава собственников (раздел ниже);
- государственная регистрация: сопровождают юристы, детали — на странице регистрация предприятий в Украине;
- система налогообложения и группа единого налога с расчетом нагрузки;
- НДС: обязательная или добровольная регистрация, влияние на покупателей;
- счет, касса, РРО или ПРРО и правила наличных расчетов;
- учетная политика, документооборот и первичка — услуга постановка налогового и бухгалтерского учета.
ФОП или ООО: что выбрать малому бизнесу
Выбор между ФОП и ООО определяют структура рисков и состав собственников. Общество отвечает по обязательствам всем своим имуществом и не отвечает по обязательствам участников; участники, не полностью внесшие вклады, солидарно отвечают в пределах невнесенной части (ст. 2, 3 Закона № 2275-VIII). У ФОП такого разделения нет.
ФОП первой, второй и третьей групп без НДС ведут учет доходов в произвольной форме помесячно, ФОП третьей группы с НДС — учет доходов и расходов по типовой форме (п. 296.1 НКУ). ООО на едином налоге ведет упрощенный учет доходов и расходов (п. 44.2 НКУ) и в любом случае составляет финансовую отчетность. Первая и вторая группы подают декларацию раз в год, третья — ежеквартально (п. 296.2, 296.3 НКУ).
Для партнерства, найма десятков работников или продажи доли практичнее ООО, для персонального бизнеса без совладельцев дешевле ФОП. Сопровождение каждой формы описано отдельно: бухгалтерское сопровождение ФОП и бухгалтерское сопровождение ООО.
Упрощенная система или общая: группы единого налога в 2026 году
Упрощенная система выгодна, когда деятельность укладывается в лимит дохода группы и не попадает в запрещенные виды. Плательщики единого налога не уплачивают налог на прибыль, НДФЛ с доходов от хозяйственной деятельности, НДС с поставок в Украине (кроме выбравших ставку с уплатой НДС) и земельный налог за участки, используемые в хозяйственной деятельности (ст. 297 НКУ).
Источник: п. 291.4, ст. 293 НКУ; минимальная зарплата на 1 января 2026 года — 8647 грн
| Группа | Кто и лимит дохода в 2026 году | Работники и ставка |
|---|---|---|
| Первая | ФОП: розничная торговля на рынках, бытовые услуги населению; 167 минзарплат — 1 444 049 грн | без наемных; до 10 % прожиточного минимума в месяц |
| Вторая | ФОП: услуги плательщикам единого налога и населению, производство, торговля, рестораны; 834 минзарплаты — 7 211 598 грн | до 10 человек; до 20 % минзарплаты в месяц |
| Третья | ФОП и юридические лица; 1167 минзарплат — 10 091 049 грн | без ограничений; 3 % с уплатой НДС или 5 % с НДС в составе налога |
| Четвертая | сельхозтоваропроизводители с долей сельхозпроизводства от 75 % | для ФОП — без наемных; ставка с гектара |
Фиксированные ставки первой и второй групп устанавливают местные советы. Превышение лимита, запрещенные виды деятельности и неденежные расчеты облагают по ставке 15 % для ФОП и по двойной ставке для юрлиц третьей группы (ст. 293 НКУ). Военный сбор: ФОП первой, второй и четвертой групп платят 10 % минимальной зарплаты в месяц, третьей группы — 1 % дохода (п. 16-1 подразд. 10 разд. XX НКУ).
Что входит в услуги для малого бизнеса
- выбор формы бизнеса и системы налогообложения с расчетом налоговой нагрузки;
- постановка учета: учетная политика, документооборот, формы первичных документов;
- ежемесячный учет, расчет налогов, ЕСВ и зарплаты;
- налоговая и финансовая отчетность в срок;
- контроль лимита дохода и условий единого налога;
- касса, РРО или ПРРО и правила наличных расчетов;
- подготовка к проверке ДПС и ответы на запросы;
- организация аудита вместе с партнерской аудиторской фирмой, когда его требует закон, участник ООО, банк или инвестор.
Этапы работы
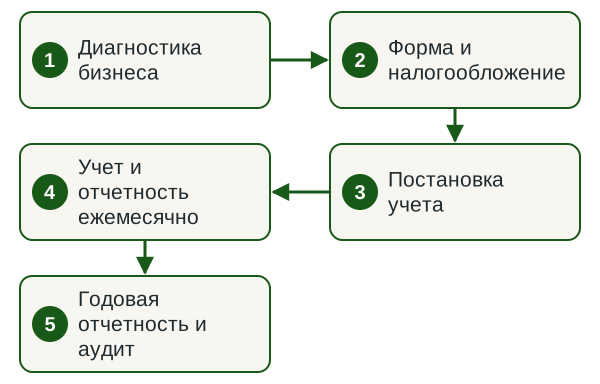
- Диагностика бизнеса. Смотрим вид деятельности, доход, работников, НДС и состояние документов.
- Форма и налогообложение. Сравниваем ФОП и ООО, группы единого налога и общую систему по расчету.
- Постановка учета. Утверждаем учетную политику, документооборот и формы первички.
- Учет и отчетность ежемесячно. Ведем учет, рассчитываем налоги и подаем отчетность в срок.
- Годовая отчетность и аудит. Составляем годовую отчетность и при необходимости организуем аудит.
Сроки
По нашему опыту, учет действующего бизнеса с полными документами берем с ближайшего отчетного периода, а постановка учета новой компании занимает 2–4 недели после получения документов. Срок зависит от количества операций, НДС и состояния первички. Если в прошлых периодах есть пробелы, сначала восстанавливаем учет.
От чего зависит стоимость
Стоимость услуг для малого бизнеса договорная: называем ее после диагностики и фиксируем в договоре.
- форма бизнеса и система налогообложения;
- регистрация плательщиком НДС;
- количество операций и первичных документов в месяц;
- количество работников;
- ВЭД, склад и касса;
- состояние учета за прошлые периоды.
Что нужно от вас
- выписка из ЕГР и данные о системе налогообложения;
- доступ к банковским выпискам и учетной системе;
- договоры с покупателями и поставщиками;
- кадровые документы, если есть работники;
- контактное лицо, которое передает документы ежемесячно.
Результат
- решение по форме бизнеса и системе налогообложения с расчетом;
- поставленный учет и график документооборота;
- поданная в срок налоговая и финансовая отчетность;
- ежемесячный перечень налогов и взносов к уплате;
- предупреждение, когда доход приближается к лимиту группы.
Узнать стоимость обслуживания
Опишите вид деятельности, систему налогообложения и количество операций в месяц. В ответ назовем объем работ, срок старта и стоимость.
Ограничения упрощенной системы, о которых узнают слишком поздно
Плательщиками единого налога первой–третьей групп не могут быть субъекты, которые осуществляют (п. 291.5 НКУ):
- азартные игры, лотереи, обмен иностранной валюты;
- подакцизные товары, кроме розничной продажи топлива в емкостях до 20 литров, пива, сидра, пери и столовых вин;
- добычу и продажу драгоценных металлов, камней и полезных ископаемых, кроме ископаемых местного значения;
- финансовое посредничество, управление предприятиями, почтовые (кроме курьерских) и телекоммуникационные услуги;
- продажу предметов искусства и антиквариата, гастрольные мероприятия, охранную деятельность.
Посредники с недвижимостью, поставщики доступа к интернету и продавцы ювелирных изделий могут быть только в третьей группе. ФОП, которые проводят технические испытания или работают в сфере аудита, на упрощенную систему не допускаются. Ограничена и аренда: свыше 0,2 га земли, 400 кв. м жилых или 900 кв. м нежилых помещений. Юридическое лицо, в уставном капитале которого доля юрлиц-неплательщиков единого налога составляет 25 % и более, плательщиком быть не может.
Самая частая ловушка — расчеты: плательщики первой–третьей групп рассчитываются за товары и услуги только деньгами, наличными или безналично (п. 291.6 НКУ). Взаимозачет, бартер или вексель означают переход на другие налоги с первого числа месяца после налогового (отчетного) периода, в котором так рассчитались (пп. 4 пп. 298.2.3 НКУ). Перейти на упрощенную систему по собственному решению можно по заявлению не позднее чем за 15 календарных дней до начала квартала и только раз в год (п. 298.1.4 НКУ).
Когда малому бизнесу нужен аудит
Обязательный аудит — это аудит отчетности тех, кто по закону обнародует или подает ее вместе с аудиторским отчетом (ст. 1 Закона № 2258-VIII). Обязанность аудита вытекает из обязанности обнародования и зависит от категории и статуса предприятия.
| Кто | Срок обнародования с аудиторским отчетом | Норма |
|---|---|---|
| Предприятия, представляющие общественный интерес (кроме крупных неэмитентов), ПАО, естественные монополии на общегосударственном рынке, добывающие отрасли | до 30 апреля следующего года | ч. 3 ст. 14 Закона № 996-XIV |
| Крупные (не эмитенты) и средние предприятия | до 1 июня следующего года | ч. 3 ст. 14 Закона № 996-XIV |
| Микро- и малые финучреждения и НПФ; малые предприятия госсектора (с аудиторским отчетом, если аудит был обязательным) | до 1 июня следующего года | ч. 3 ст. 14 Закона № 996-XIV |
Для ООО есть отдельное основание: аудит по требованию участника или участников, которым в совокупности принадлежит 10 % и более уставного капитала. Аудитора выбирает и договор с ним заключает сам участник, а исполнительный орган общества в течение 10 дней предоставляет аудитору доступ и копии документов, расходы несет участник-инициатор, если устав не предусматривает иного (ст. 41 Закона № 2275-VIII).
Обязательный аудит проводит и подписывает отчет партнерская аудиторская фирма, внесенная в соответствующий раздел Реестра аудиторов и субъектов аудиторской деятельности с правом на обязательный аудит. Key Solutions организует работу, готовит учет и отчетность и сопровождает компанию до обнародования. Так же, вместе с партнерской фирмой, организуем аудит финансовой отчетности перед кредитом, входом инвестора или продажей доли. Как мы организуем такую работу — на странице обязательный аудит финансовой отчетности.
Сокращенная финансовая отчетность и сроки подачи
Микро- и малые предприятия, непредпринимательские общества, филиалы и представительства иностранных компаний, кроме обязанных применять МСФО, составляют сокращенную финансовую отчетность в составе баланса и отчета о финансовых результатах (ст. 11 Закона № 996-XIV). Формы устанавливает НП(С)БУ 25 (приказ Минфина от 25.02.2000 № 39); общие формы можно выбрать добровольно, отчет об управлении не подается.
Годовую отчетность микро- и малые предприятия подают не позднее 28 февраля следующего года, промежуточную за I квартал, полугодие и девять месяцев — не позднее 30 числа месяца после квартала (п. 5 Порядка, утвержденного постановлением КМУ от 28.02.2000 № 419). Перед годовой отчетностью проводят инвентаризацию: необоротные активы, запасы и расчеты — в пределах трех месяцев до даты баланса, деньги, финансовые инвестиции и расчеты с бюджетом — в пределах двух месяцев; недвижимость можно инвентаризировать раз в три года (Положение об инвентаризации активов и обязательств).
Организация учета, касса и РРО
Учет ведет штатный бухгалтер, бухгалтер-ФОП, специализированная фирма по договору или сам собственник либо руководитель; последний вариант недоступен тем, чья отчетность обнародуется (ч. 4 ст. 8 Закона № 996-XIV). Микропредприятия — неплательщики НДС, не представляющие общественного интереса, могут вести регистры без двойной записи (ч. 3 ст. 3 Закона № 996-XIV).
От РРО и ПРРО Налоговый кодекс освобождает только плательщиков первой группы (п. 296.10 НКУ), другие исключения касаются отдельных видов расчетов (ст. 9 Закона № 265/95-ВР). За нарушение сроков сдачи выручки штрафуют ответственных лиц (ст. 164-4 КУоАП), за отсутствие учета или неподачу финансовой отчетности — по ст. 164-2 КУоАП, за отсутствие налогового учета и неподачу аудиторских заключений — по ст. 163-1 КУоАП. Штрафы исчисляют в необлагаемых минимумах и увеличивают за повторное нарушение в течение года.
Нормативная база
Нормы, на которые опирается работа
- ст. 2, 3, 8, 11, 14 Закона № 996-XIV — категории предприятий, организация учета, сокращенная отчетность, обнародование;
- ст. 291–298 НКУ — упрощенная система: группы, лимиты, ставки, учет, отчетность, переход;
- п. 181.1 НКУ — обязательная регистрация плательщиком НДС;
- ст. 41 Закона № 2275-VIII — аудит ООО по требованию участника;
- п. 5 Порядка № 419 — сроки подачи финансовой отчетности;
- ст. 163-1, 164-2, 164-4 КУоАП — ответственность за нарушения учета и кассовой дисциплины.
Риски и почему учет малого бизнеса стоит поручить команде по договору
Малый бизнес чаще всего теряет деньги на трех вещах: превышение лимита дохода, неденежные расчеты на едином налоге и пропущенные сроки отчетности. Каждая из них означает повышенную ставку, переход на общую систему или штраф. Бухгалтер, который следит за лимитом и сроками ежемесячно, замечает риск до того, как он станет доначислением.
Мы работаем по договору, где зафиксированы перечень работ, сроки и ответственность. Регистрацию, устав и договоры с контрагентами готовят юристы legal.ua.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085, зарегистрировано 30.01.2015. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки, ответственность и конфиденциальность фиксируем до старта.
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
ФОП или ООО — что выбрать?
Выбор зависит от рисков и состава собственников. ООО отвечает по обязательствам своим имуществом, у предпринимателя такого разделения нет. ООО удобнее для партнерства, найма и продажи доли, ФОП — для бизнеса одного владельца с простым учетом.
Какой лимит дохода на третьей группе единого налога?
Доход плательщика третьей группы за календарный год не может превышать 1167 минимальных зарплат, установленных на 1 января (пп. 3 п. 291.4 НКУ). В 2026 году это 10 091 049 грн. К сумме превышения применяется повышенная ставка, а плательщик переходит на другие налоги с первого числа месяца после квартала превышения.
Нужен ли аудит малому предприятию?
Как правило, нет: обязанность аудита вытекает из обязанности обнародовать отчетность вместе с аудиторским отчетом, а на микро- и малые предприятия она распространяется лишь в исключительных случаях (ст. 14 Закона № 996-XIV). Аудит также проводят по требованию участников ООО, которым в совокупности принадлежит от 10 % уставного капитала (ст. 41 Закона № 2275-VIII).
Какую отчетность подает малое предприятие?
Микро- и малые предприятия составляют сокращенную финансовую отчетность в составе баланса и отчета о финансовых результатах по НП(С)БУ 25 и подают ее не позднее 28 февраля следующего года. Промежуточную отчетность подают не позднее 30 числа месяца после квартала (п. 5 Порядка № 419).
Когда нужно регистрироваться плательщиком НДС?
Регистрация обязательна, если облагаемые поставки за последние 12 календарных месяцев в совокупности превысили 1 000 000 грн без НДС (п. 181.1 НКУ). На плательщиков единого налога первой–третьей групп это правило не распространяется. Плательщик третьей группы может зарегистрироваться плательщиком НДС добровольно и выбрать ставку 3 %.
Нужен ли РРО для ФОП на едином налоге?
Налоговый кодекс освобождает от РРО и ПРРО только плательщиков единого налога первой группы (п. 296.10 НКУ). Вторая и третья группы применяют РРО или ПРРО, кроме отдельных видов расчетов из ст. 9 Закона № 265/95-ВР. За нарушение сроков сдачи выручки ответственных лиц штрафуют по ст. 164-4 КУоАП.
Как открыть малый бизнес в Украине с правильным учетом?
Сначала выбирают форму — ФОП или ООО, затем систему налогообложения и группу, решают вопросы НДС, счета и РРО. Учет ведется со дня регистрации, поэтому учетную политику и документооборот стоит утвердить в первый месяц. Регистрацию сопровождают юристы, учет и налоги настраивает Key Solutions.
Сколько стоит бухгалтер для малого бизнеса?
Стоимость обслуживания договорная. Ее определяют форма бизнеса, система налогообложения, НДС, количество операций и работников, ВЭД. Цену называем после короткой диагностики и фиксируем в договоре вместе с перечнем работ, сроками отчетности, ответственностью сторон и порядком передачи документов.
Смежные услуги
Обсудим учет вашего бизнеса
Напишите, чем занимаетесь, какая у вас форма бизнеса и система налогообложения, сколько операций и работников. В ответ предложим формат обслуживания, срок старта и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp