


Обязательный аудит финансовой отчетности — это аудит, который закон требует от компаний, обнародующих или подающих отчетность вместе с аудиторским отчетом. Key Solutions в Киеве готовит учет и отчетность, организует аудит у партнерской аудиторской фирмы с правом на обязательный аудит и сопровождает компанию до обнародования.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Кому нужен: средним и крупным предприятиям, ПАО, финансовым учреждениям, естественным монополиям, добывающим компаниям и другим группам из ч. 3 ст. 14 Закона № 996-XIV.
- Кто что делает: аудит проводит и отчет подписывает партнерская аудиторская фирма из Реестра, Key Solutions готовит учет и отчетность, организует аудит и сопровождение до обнародования.
- Срок: подготовку удобно начинать в IV квартале отчетного года, до годовой инвентаризации, чтобы успеть к сроку обнародования вашей группы.
- Стоимость: договорная, зависит от объема операций, состояния учета, стандарта отчетности и времени до срока. Сумму называем после просмотра отчетности.
- С чего начать: пришлите баланс и отчет о финансовых результатах за прошлый год и среднюю численность работников.
Кто обязан проходить обязательный аудит в 2026 году
Ежегодную обязательную аудиторскую проверку проходят компании, которые по ч. 3 ст. 14 Закона № 996-XIV обнародуют годовую финансовую отчетность вместе с аудиторским отчетом на своем веб-сайте. Обязанность определяют категория предприятия и вид деятельности.
Кто обнародует отчетность с аудиторским отчетом и в какой срок
| Группа | Срок обнародования | Норма |
|---|---|---|
| Предприятия, представляющие общественный интерес (кроме крупных неэмитентов), ПАО, естественные монополии на общегосударственном рынке, добывающие компании | до 30 апреля | абз. 1 ч. 3 ст. 14 |
| Крупные предприятия, которые не являются эмитентами, и средние предприятия | до 1 июня | абз. 2 ч. 3 ст. 14 |
| Финансовые учреждения и НПФ, относящиеся к микро- и малым | до 1 июня | абз. 3 ч. 3 ст. 14 |
| Малые предприятия государственного сектора, если аудит требует закон | до 1 июня | абз. 4 ч. 3 ст. 14 |
| Материнские предприятия крупной группы | до 1 июня | абз. 6 ч. 3 ст. 14 |
Сроки считают в году, следующем за отчетным. Обнародованную отчетность с аудиторским отчетом хранят на сайте компании не менее шести лет (ч. 7 ст. 14 Закона № 996-XIV).
Чаще всего обязанность возникает, когда компания становится средней. Это происходит, если по двум из трех показателей она выходит за пределы малого предприятия: балансовая стоимость активов более 4 млн евро, чистый доход более 8 млн евро, средняя численность работников более 50 человек (ч. 2 ст. 2 Закона № 996-XIV). Показатели берут из годовой отчетности за год, предшествующий отчетному, а категорию меняют, если критерии не выполняются два года подряд. Все критерии и исключения разобраны в статье кто обязан проходить обязательный аудит.
Важно. Закон № 996-XIV распространяется на юридических лиц, филиалы и представительства иностранных компаний (ч. 1 ст. 2), поэтому у ФОП обязанности аудита по нему нет. Малому предприятию вне таблицы аудиторский отчет может понадобиться для банка или инвестора, тогда подходит инициативный аудит финансовой отчетности.
Как мы организуем обязательный аудит: кто за что отвечает
Обязательный аудит проводит и подписывает отчет партнерская аудиторская фирма, внесенная в соответствующий раздел Реестра аудиторов и субъектов аудиторской деятельности с правом на обязательный аудит. Key Solutions организует работу, готовит учет и отчетность и сопровождает компанию до обнародования.
Для вас это одна команда на весь цикл: от заключения об обязанности до отчетности с аудиторским отчетом на сайте компании.
Распределение ролей в обязательном аудите
| Участник | Что делает | Основание |
|---|---|---|
| Ваша компания | Высший орган назначает аудитора, компания утверждает и обнародует отчетность | ч. 1 ст. 29 Закона № 2258-VIII |
| Партнерская аудиторская фирма | Проводит аудит по МСА, выражает мнение и подписывает аудиторский отчет | ч. 1 ст. 6, ч. 1 ст. 21 Закона № 2258-VIII |
| Key Solutions | Готовит учет и отчетность, предлагает партнера, организует аудит и обнародование | договор с вами |
Аудитора назначают общее собрание участников или акционеров, наблюдательный совет в случаях, установленных законом, или другой высший орган (ч. 1 ст. 29 Закона № 2258-VIII). Мы предлагаем партнерскую фирму и помогаем подготовить решение о ее назначении. Фирма, которая проводит обязательный аудит, обязана иметь договор страхования ответственности перед третьими лицами (ч. 2 ст. 43 этого Закона). Предприятия, представляющие общественный интерес, отбирают аудитора на конкурсе среди фирм из раздела 4 Реестра (ч. 3 ст. 29, ч. 1 ст. 21 этого Закона).
Что входит в услугу
- Письменное заключение: подлежит ли компания обязательному аудиту, к какой группе относится и в какой срок обнародует отчетность.
- Подбор партнерской аудиторской фирмы из соответствующего раздела Реестра и согласование графика аудита.
- Подготовка учета: сверка оборотно-сальдовой ведомости с первичными документами, проверка учетной политики, исправление ошибок; при серьезных пробелах — восстановление бухгалтерского учета.
- Организация годовой инвентаризации активов и обязательств и сверок с контрагентами.
- Составление годовой финансовой отчетности по НП(С)БУ или МСФО и отчета об управлении, когда его требует закон.
- Пакет документов и расшифровок для аудитора, ответы на его запросы во время проверки.
- Подготовка отчетности с аудиторским отчетом к обнародованию на сайте компании и к подаче в ДПС.
Этапы работы
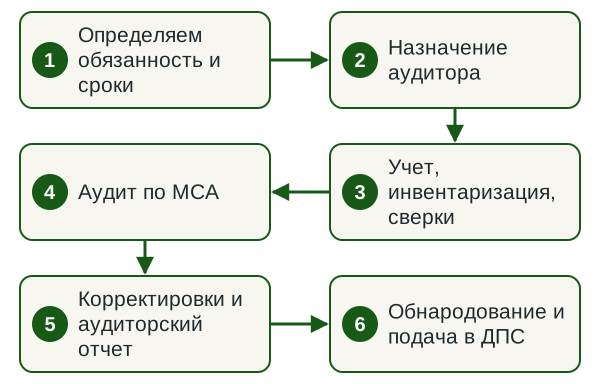
- Определяем обязанность и сроки По отчетности прошлого года устанавливаем категорию, группу по ч. 3 ст. 14 и срок обнародования.
- Назначение аудитора Предлагаем партнерскую фирму из Реестра, ваш высший орган принимает решение о ее назначении.
- Учет, инвентаризация, сверки Сверяем учет с первичными документами, исправляем ошибки, организуем годовую инвентаризацию.
- Аудит по МСА Партнерская фирма проверяет отчетность, мы передаем документы и отвечаем на запросы аудитора.
- Корректировки и аудиторский отчет Вносим согласованные исправления, аудитор выражает мнение и подписывает отчет.
- Обнародование и подача в ДПС Готовим пакет для сайта компании и годовую отчетность для ДПС в срок.
Сроки
По нашему опыту, подготовку удобно начинать в IV квартале отчетного года. Договор с аудитором заключают до годовой инвентаризации: при существенных запасах аудитор присутствует при их пересчете, если это практически возможно (п. 4 МСА 501).
Сам аудит, по нашему опыту, занимает несколько недель после получения полного пакета документов. Срок зависит от объема операций, состояния первичных документов, наличия группы и скорости ответов контрагентов на акты сверки.
От чего зависит стоимость
Стоимость обязательного аудита и подготовки договорная. Государство тарифов не устанавливает, сумму фиксируем в договоре после просмотра отчетности. На нее влияют:
- объем операций, количество счетов и компаний в группе;
- состояние учета: нужны ли исправления или восстановление;
- стандарт отчетности: НП(С)БУ или МСФО, консолидированная отчетность;
- первый год аудита или повторный;
- количество складов и объектов для инвентаризации;
- время, оставшееся до срока обнародования.
Рыночные ориентиры стоимости аудита собраны в статье сколько стоит аудит финансовой отчетности.
Что нужно от вас
- Баланс и отчет о финансовых результатах за прошлый год, средняя численность работников.
- Доступ к учетной системе (BAS или другой) в режиме просмотра.
- Приказ об учетной политике, оборотно-сальдовая ведомость, ключевые договоры и банковские выписки.
- Устав, чтобы определить орган, который назначает аудитора.
- Предыдущие аудиторские отчеты и письма руководству, если они есть.
- Контактное лицо, которое быстро отвечает на вопросы аудитора и нашей команды.
Результат
- Письменное заключение об обязанности аудита, группе и сроке обнародования.
- Исправленный учет и годовая финансовая отчетность.
- Аудиторский отчет партнерской аудиторской фирмы, составленный по МСА.
- Пакет для обнародования на сайте компании и годовая отчетность для ДПС.
- Перечень замечаний аудитора с планом исправлений на следующий год.
Узнать стоимость обязательного аудита
Пришлите баланс за прошлый год и напишите вид деятельности. В ответ назовем объем работ, срок и стоимость.
Штрафы за необнародование и подача отчетности в ДПС
За нарушение порядка обнародования финансовой отчетности вместе с аудиторским отчетом ст. 163-16 КУпАП предусматривает штраф от 1 000 до 2 000 необлагаемых минимумов доходов граждан (17 000–34 000 грн), за повторное нарушение в течение года — от 2 000 до 3 000 нмдг (34 000–51 000 грн). В период военного положения и три месяца после его прекращения за нарушение сроков обнародования не штрафуют (пп. 4-1 п. 1 Закона № 2115-IX), кроме государственных унитарных предприятий и обществ, где более 50 % уставного капитала принадлежит государству напрямую или через государственное общество.
Отчетность за весь пропущенный период обнародуют в течение трех месяцев после прекращения военного положения (пп. 4-2 п. 1 Закона № 2115-IX).
Плательщики налога на прибыль из этих групп подают в ДПС годовую финансовую отчетность, которая обнародуется с аудиторским отчетом, не позднее 10 июня (абз. 4 п. 46.2 ст. 46 НКУ). За неподачу или несвоевременную подачу штраф 340 грн, повторно в течение года — 1 020 грн (п. 120.1 ст. 120 НКУ), а на время военного положения от ответственности за неподачу этой отчетности освобождает пп. 69.1 п. 69 подразд. 10 разд. XX НКУ при условии подачи в течение трех месяцев после его прекращения или отмены.
Нормативная база
Нормы, на которые опирается работа
- п. 16 ч. 1 ст. 1, ч. 1 ст. 6, ч. 1 ст. 21, ч. 1 и 3 ст. 29, ч. 2 ст. 43 Закона № 2258-VIII — обязательный аудит, Реестр, назначение аудитора, страхование ответственности.
- ч. 1 и 2 ст. 2, ч. 3 и 7 ст. 14 Закона № 996-XIV — сфера действия закона, категории предприятий, сроки обнародования и хранения отчетности.
- ст. 163-16 КУпАП — ответственность за нарушение порядка обнародования.
- пп. 4-1 и 4-2 п. 1 Закона № 2115-IX — обнародование отчетности в период военного положения.
- абз. 4 п. 46.2 ст. 46, п. 120.1 ст. 120, пп. 69.1 п. 69 подразд. 10 разд. XX НКУ — подача отчетности в ДПС и ответственность.
- п. 4 МСА 501 — присутствие аудитора при инвентаризации запасов.
Риски и почему обязательный аудит стоит поручить команде по договору
Существенные искажения, которые компания не исправила до завершения аудита, ведут к модифицированному мнению: с оговоркой или отрицательному. Если аудитор не получил достаточных доказательств, например из-за неполной инвентаризации, мнение тоже модифицируют, вплоть до отказа от его выражения. Такой отчет обнародуется, и его видят банк, контрагенты и налоговая.
Частые причины — неполная инвентаризация, несверенная дебиторская задолженность, противоречия в учетной политике и поздно назначенный аудитор. Мы ведем подготовку и организацию аудита по договору: объем, сроки и ответственность сторон фиксируем до старта, юридические вопросы закрывают юристы группы. Совет чат-бота или разового исполнителя ответственности за срок обнародования не предусматривает.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки, ответственность и конфиденциальность фиксируем до старта.
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Кто должен проходить обязательный аудит?
Обязательный аудит проходят компании, которые по ч. 3 ст. 14 Закона № 996-XIV обнародуют годовую отчетность с аудиторским отчетом: предприятия, представляющие общественный интерес, ПАО, крупные и средние предприятия, естественные монополии на общегосударственном рынке, добывающие компании, микро- и малые финучреждения и НПФ, малые предприятия госсектора, если аудит требует закон, и материнские предприятия крупных групп.
Кто проводит обязательный аудит и подписывает аудиторский отчет?
Обязательный аудит проводит и подписывает отчет партнерская аудиторская фирма, внесенная в соответствующий раздел Реестра аудиторов и субъектов аудиторской деятельности с правом на обязательный аудит (ч. 1 ст. 6 Закона № 2258-VIII). Key Solutions организует работу, готовит учет и отчетность и сопровождает компанию до обнародования. Аудитора назначает ваш высший орган: общее собрание или наблюдательный совет.
Сколько стоит обязательный аудит?
Стоимость обязательного аудита договорная. Ее определяют объем операций, состояние учета, стандарт отчетности (НП(С)БУ или МСФО), наличие группы, первый или повторный год аудита и время до срока обнародования. Сумму называем после просмотра баланса и отчета о финансовых результатах за прошлый год и фиксируем в договоре.
Обязателен ли аудит для ООО?
Для ООО обязательный аудит определяют категория и вид деятельности. ООО проходит аудит, если по ч. 2 ст. 2 Закона № 996-XIV оно среднее или крупное, является финансовым учреждением, естественной монополией на общегосударственном рынке или работает в добывающей отрасли (ч. 3 ст. 14). Малое ООО вне этих групп заказывает аудит по решению собственников или по требованию банка или инвестора.
Когда проводится обязательный аудит и в какой срок обнародовать отчетность?
Аудит годовой отчетности проводят после закрытия года, чтобы успеть к сроку обнародования: до 30 апреля для предприятий, представляющих общественный интерес, ПАО, естественных монополий и добывающих компаний, до 1 июня для остальных групп (ч. 3 ст. 14 Закона № 996-XIV). Подготовку учета удобно начинать в IV квартале, до годовой инвентаризации.
Что будет, если не обнародовать отчетность с аудиторским отчетом?
За нарушение порядка обнародования ст. 163-16 КУпАП предусматривает штраф, его размеры и льгота военного положения приведены в разделе о штрафах. Пропущенную отчетность обнародуют в течение трех месяцев после прекращения военного положения (пп. 4-2 п. 1 Закона № 2115-IX), и аудиторский отчет для нее тоже нужен.
Можно ли пройти обязательный аудит, если в учете есть ошибки?
Да, ошибки исправляют до завершения аудита. Мы сверяем учет с первичными документами, готовим перечень исправлений с проводками, а при серьезных пробелах восстанавливаем учет. Неисправленные существенные искажения ведут к модифицированному мнению аудитора, поэтому подготовку стоит начать до закрытия года.
Чем обязательный аудит отличается от инициативного?
Обязательный аудит требует закон, его проводит фирма из раздела 3 или 4 Реестра, и отчет обнародуют вместе с отчетностью. Инициативный аудит заказывают собственники, банк, инвестор или покупатель бизнеса, и отчет получает заказчик. Оба проводятся по МСА.
Смежные услуги
Обсудим ваш обязательный аудит
Напишите вид деятельности компании и приложите баланс и отчет о финансовых результатах за прошлый год. В ответ скажем, подлежит ли компания обязательному аудиту, и предложим план со сроками и стоимостью.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp