


Работа с нерезидентами — это учёт и налогообложение операций украинской компании с иностранными контрагентами: экспорта, импорта, услуг, роялти, займов и дивидендов. Key Solutions оценивает налоговые последствия сделки до подписания, рассчитывает налоги и ведёт учёт и отчётность по таким операциям.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: первый контракт с иностранной компанией, оплата услуг из-за рубежа, выплата дивидендов, процентов или роялти нерезиденту, операции со связанными лицами.
- Что получаете: письменное заключение о налоговых последствиях, расчёт налогов и перечень документов, которые должны быть в сделке.
- Срок заключения называем после первого просмотра документов и фиксируем в договоре.
- Стоимость договорная: зависит от количества сделок и стран, вида дохода и состояния документов.
- С чего начать: пришлите проект договора или инвойс и коротко опишите, кто кому и за что платит.
Кто такой нерезидент и какие операции с ним требуют внимания
Для бизнеса нерезидент — это прежде всего иностранная компания, организация или партнёрство, созданные по законодательству другого государства, а также их филиалы и представительства в Украине (пп. 14.1.122 НКУ). Операции с таким контрагентом имеют налоговые последствия, которых нет в сделках между резидентами.
Чаще всего бизнес, который начинает работать с нерезидентами, сталкивается с такими вопросами:
- налогообложение экспортных и импортных операций;
- реэкспорт товаров;
- операции со связанными лицами — нерезидентами;
- продажа товаров через комиссионеров-нерезидентов;
- операции с нерезидентами из офшорных юрисдикций;
- взнос нерезидента в уставный капитал украинской компании;
- работы или услуги украинской компании за рубежом с субподрядчиками из страны, где их выполняют.
Какие налоги возникают при операциях с нерезидентами
Операция с нерезидентом может повлечь удержание налога на репатриацию, начисление НДС получателем услуг, корректировку финансового результата или отчёт о контролируемых операциях. Что именно возникает, зависит от вида дохода, страны контрагента и связанности сторон.
| Операция | Что возникает | Норма |
|---|---|---|
| Выплата дохода нерезиденту | Налог на репатриацию при выплате: базовая ставка 15 %, фрахт 6 %; международный договор может дать меньшую | пп. 141.4.1, 141.4.2, 141.4.4 НКУ |
| Сниженная ставка по договору | Справка о резидентстве, бенефициарный владелец дохода | п. 103.2, 103.4 НКУ |
| Услуги нерезидента в Украине | НДС начисляет получатель, составляет НН на себя | п. 180.2, 208.2 НКУ |
| Закупки у нерезидентов из перечня КМУ | Финрезультат увеличивается на 30 % стоимости, если операции не контролируемые | пп. 140.5.4 НКУ |
| Связанные лица, комиссионеры-нерезиденты | Контролируемые операции при превышении порогов | пп. 39.2.1.1, 39.2.1.7 НКУ |
Валютные сроки и форма внешнеэкономического контракта
Предельные сроки расчётов по экспорту и импорту товаров устанавливает НБУ (ч. 1, 2 ст. 13 Закона № 2473-VIII). Для экспорта товаров срок считают со дня таможенного оформления, для экспорта услуг — со дня оформления акта или инвойса. За просрочку начисляется пеня 0,3 % за каждый день, но не больше суммы неполученных средств (ч. 5 ст. 13 того же закона).
Контракт с нерезидентом заключают в простой письменной или электронной форме. Экспорт услуг, кроме транспортных, можно оформить принятием оферты, обменом электронными сообщениями или выставлением инвойса (ст. 6 Закона № 959-XII). От того, как записаны цена, валюта и подтверждающие документы, зависят учёт и налоги по сделке.
Что входит в услугу
- Анализ проекта контракта с налоговой и учётной стороны: место поставки, валюта, сроки оплаты, базис поставки, подтверждающие документы.
- Определение налогов по сделке: налог на репатриацию, НДС, корректировка финансового результата, признаки контролируемой операции.
- Проверка справки о резидентстве и условий применения международного договора.
- Учёт курсовых разниц, инвойсов, актов, CMR и таможенных деклараций.
- Контроль предельных сроков расчётов по каждому контракту.
- Отражение операций в декларациях по налогу на прибыль и НДС и в отчёте о контролируемых операциях.
- Письменное заключение с расчётами и перечнем рисков.
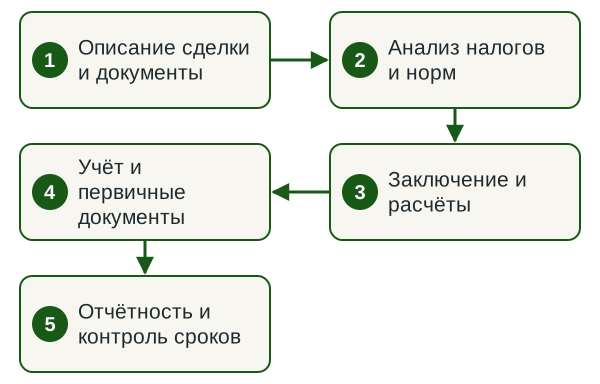
- Описание сделки и документы Получаем проект контракта, инвойсы, схему собственности и сведения о стране контрагента.
- Анализ налогов и норм Проверяем НКУ, международный договор, валютные правила и признаки контролируемой операции.
- Заключение и расчёты Передаём письменное заключение с суммами налогов и перечнем документов для сделки.
- Учёт и первичные документы Настраиваем учёт операции, курсовых разниц и пакет первичных документов.
- Отчётность и контроль сроков Отражаем операцию в декларациях и следим за предельными сроками расчётов.
Сроки
Срок заключения по одной сделке называем после первого просмотра документов и фиксируем в договоре. Он зависит от количества стран и контрагентов, вида дохода и того, нужно ли анализировать международный договор. По нашему опыту, больше всего времени занимает получение справки о резидентстве от нерезидента, поэтому её стоит запрашивать до первой выплаты.
От чего зависит стоимость
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Количество сделок и стран | Каждая страна добавляет анализ международного договора | Перечень контрагентов и стран |
| Вид дохода | Роялти, проценты и дивиденды требуют больше проверок | Договоры и инвойсы |
| Связанные лица | Контролируемые операции добавляют документацию ТЦО | Схема собственности группы |
| Формат работы | Разовое заключение или постоянный учёт операций | Описание задачи и периода |
| Состояние документов | Пробелы в первичке удлиняют работу | Акты, CMR, таможенные декларации |
Что нужно от вас
- Проект или подписанный контракт с нерезидентом и приложения к нему.
- Инвойсы, акты, CMR, таможенные декларации по операциям.
- Справка о резидентстве контрагента, если она уже есть.
- Схема собственности: кто из контрагентов связан с вашей компанией.
- Выписки по валютным счетам за период операций.
- Контактное лицо из бухгалтерии или финансов.
Результат
- Письменное заключение о налоговых последствиях сделки со ссылками на нормы.
- Расчёт налога на репатриацию, НДС и корректировок финансового результата.
- Перечень документов, которые должны быть в сделке и в бухгалтерии.
- Отражение операций в учёте и налоговой отчётности.
- График предельных сроков расчётов по контрактам.
Нормативная база
Нормы, на которые опирается работа
- пп. 14.1.122 НКУ — кто является нерезидентом.
- пп. 141.4.1, 141.4.2, 141.4.4 НКУ — доходы нерезидента с источником из Украины, ставки 15 % и 6 % (фрахт).
- ст. 103 НКУ — применение международных договоров и справка о резидентстве.
- п. 180.2, п. 208.2 НКУ — НДС за услуги нерезидентов.
- ст. 39 НКУ — контролируемые операции и отчёт о них.
- ст. 13 Закона № 2473-VIII — предельные сроки расчётов и пеня.
- ст. 6 Закона № 959-XII — форма внешнеэкономического договора.
Риски и почему стоит поручить работу команде по договору
Ошибки с нерезидентами имеют прямые финансовые последствия. Неудержанный налог на репатриацию доначисляют налоговому агенту вместе со штрафом. Без справки о резидентстве сниженная ставка недоступна. Просроченные валютные сроки дают пеню 0,3 % за каждый день, а неподанный отчёт о контролируемых операциях — отдельные санкции НКУ.
Key Solutions работает по договору, в котором закреплены объём, сроки и ответственность. Юридическую часть контракта, регистрацию компании с иностранным учредителем и споры закрывают юристы группы на legal.ua. Общие ответы из интернета не учитывают вашего договора, страны контрагента и схемы расчётов.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки, ответственность и конфиденциальность фиксируем до старта.
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Кто считается нерезидентом для целей налогообложения?
Нерезиденты — это иностранные компании, организации, партнёрства и другие объединения лиц, созданные по законодательству других государств, их зарегистрированные в Украине филиалы и представительства, дипломатические представительства и консульские учреждения иностранных государств, а также физические лица, которые не являются резидентами Украины (пп. 14.1.122 НКУ). Статус контрагента проверяем по его учредительным документам до первого платежа: от него зависят налоги по сделке.
Нужно ли удерживать налог на репатриацию при оплате нерезиденту?
Налог на репатриацию удерживают с доходов нерезидента с источником происхождения из Украины, перечисленных в пп. 141.4.1 НКУ: проценты, дивиденды, роялти, фрахт, инжиниринг, аренда и другие. Базовая ставка 15 % (пп. 141.4.2 НКУ), для фрахта 6 % (пп. 141.4.4 НКУ). Международный договор может снизить ставку или освободить доход от налога. Попадает ли конкретная оплата в перечень, проверяем по договору, инвойсу и акту.
Как применить сниженную ставку по договору об избежании двойного налогообложения?
Сниженную ставку или освобождение применяют на дату выплаты, если нерезидент является резидентом страны договора и бенефициарным владельцем дохода (п. 103.2 НКУ). Основание — справка о резидентстве от компетентного органа его страны, легализованная и переведённая (пп. 103.4, 103.5 НКУ). Справку стоит запросить до первой выплаты.
Кто платит НДС за услуги нерезидента?
Если место поставки услуг нерезидента находится в Украине, НДС начисляет получатель услуг (п. 180.2 НКУ). Плательщик НДС составляет налоговую накладную на себя с суммой начисленного налога, и она становится основанием для налогового кредита (п. 208.2 НКУ). Место поставки определяем по виду услуги согласно ст. 186 НКУ.
Когда операции с нерезидентом становятся контролируемыми?
Операции со связанными нерезидентами, через комиссионеров-нерезидентов и с нерезидентами из государств перечня КМУ контролируемые, если годовой доход плательщика превышает 150 млн грн, а объём операций с каждым контрагентом — 10 млн грн (пп. 39.2.1.7 НКУ). Отчёт о контролируемых операциях подают до 1 октября следующего года (пп. 39.4.2 НКУ). Документацию готовим в рамках услуги трансфертного ценообразования.
Помогаете ли вы составить внешнеэкономический контракт?
Да, с налоговой и учётной стороны: проверяем цену, валюту, сроки оплаты, базис поставки и подтверждающие документы, от которых зависят налоги по сделке. Юридический текст контракта и спорные условия готовят юристы группы на legal.ua, поэтому юридическая и налоговая части согласованы между собой.
Сколько стоит сопровождение операций с нерезидентами?
Стоимость договорная. Она зависит от количества сделок и стран, вида дохода, наличия связанных лиц и контролируемых операций, состояния документов и того, нужна разовая консультация или постоянный учёт. Пришлите проект договора или инвойс: назовём объём, срок и стоимость до подписания договора.
Смежные услуги
Обсудим вашу сделку с нерезидентом
Пришлите проект контракта или инвойс и напишите страну контрагента и вид платежа. В ответ назовём налоги по сделке, документы, которые нужно добавить, срок и стоимость заключения.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp