


Робота з нерезидентами — це облік і оподаткування операцій української компанії з іноземними контрагентами: експорту, імпорту, послуг, роялті, позик і дивідендів. Key Solutions оцінює податкові наслідки угоди до підписання, розраховує податки і веде облік та звітність за такими операціями.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібно: перший контракт з іноземною компанією, оплата послуг з-за кордону, виплата дивідендів, процентів чи роялті нерезиденту, операції з пов'язаними особами.
- Що отримуєте: письмовий висновок з податковими наслідками, розрахунок податків і перелік документів, які мають бути в угоді.
- Строк висновку називаємо після першого перегляду документів і фіксуємо в договорі.
- Вартість договірна: залежить від кількості угод і країн, виду доходу і стану документів.
- З чого почати: надішліть проєкт договору або інвойс і коротко опишіть, хто кому і за що платить.
Хто такий нерезидент і які операції з ним потребують уваги
Для бізнесу нерезидент — це насамперед іноземна компанія, організація чи партнерство, створені за законодавством іншої держави, а також їхні філії та представництва в Україні (пп. 14.1.122 ПКУ). Операції з таким контрагентом мають податкові наслідки, яких немає в угодах між резидентами.
Найчастіше бізнес, який починає працювати з нерезидентами, стикається з такими питаннями:
- оподаткування експортних та імпортних операцій;
- реекспорт товарів;
- операції з пов'язаними особами — нерезидентами;
- продаж товарів через комісіонерів-нерезидентів;
- операції з нерезидентами з офшорних юрисдикцій;
- внесок нерезидента до статутного капіталу української компанії;
- роботи чи послуги української компанії за кордоном із субпідрядниками з країни, де їх виконують.
Які податки виникають при операціях з нерезидентами
Операція з нерезидентом може спричинити утримання податку на репатріацію, нарахування ПДВ отримувачем послуг, коригування фінансового результату або звіт про контрольовані операції. Що саме виникає, залежить від виду доходу, країни контрагента і пов'язаності сторін.
| Операція | Що виникає | Норма |
|---|---|---|
| Виплата доходу нерезиденту | Податок на репатріацію під час виплати: базова ставка 15 %, фрахт 6 %; міжнародний договір може дати меншу | пп. 141.4.1, 141.4.2, 141.4.4 ПКУ |
| Знижена ставка за договором | Довідка про резидентство, бенефіціарний власник доходу | п. 103.2, 103.4 ПКУ |
| Послуги нерезидента в Україні | ПДВ нараховує отримувач, складає ПН на себе | п. 180.2, 208.2 ПКУ |
| Закупівлі у нерезидентів з переліку КМУ | Фінрезультат збільшується на 30 % вартості, якщо операції не контрольовані | пп. 140.5.4 ПКУ |
| Пов'язані особи, комісіонери-нерезиденти | Контрольовані операції при перевищенні порогів | пп. 39.2.1.1, 39.2.1.7 ПКУ |
Валютні строки і форма зовнішньоекономічного контракту
Граничні строки розрахунків за експортом та імпортом товарів встановлює НБУ (ч. 1, 2 ст. 13 Закону № 2473-VIII). Для експорту товарів строк рахують з дня митного оформлення, для експорту послуг — з дня оформлення акта або інвойсу. За прострочення нараховується пеня 0,3 % за кожен день, але не більше суми неодержаних коштів (ч. 5 ст. 13 того ж закону).
Контракт з нерезидентом укладають у простій письмовій або електронній формі. Експорт послуг, крім транспортних, можна оформити прийняттям оферти, обміном електронними повідомленнями або виставленням інвойсу (ст. 6 Закону № 959-XII). Від того, як записані ціна, валюта і документи-підтвердження, залежить облік і податки за угодою.
Що входить у послугу
- Аналіз проєкту контракту з податкового і облікового боку: місце постачання, валюта, строки оплати, базис поставки, документи-підтвердження.
- Визначення податків за угодою: податок на репатріацію, ПДВ, коригування фінансового результату, ознаки контрольованої операції.
- Перевірка довідки про резидентство і умов застосування міжнародного договору.
- Облік курсових різниць, інвойсів, актів, CMR і митних декларацій.
- Контроль граничних строків розрахунків за кожним контрактом.
- Відображення операцій у деклараціях з податку на прибуток і ПДВ та у звіті про контрольовані операції.
- Письмовий висновок з розрахунками і переліком ризиків.
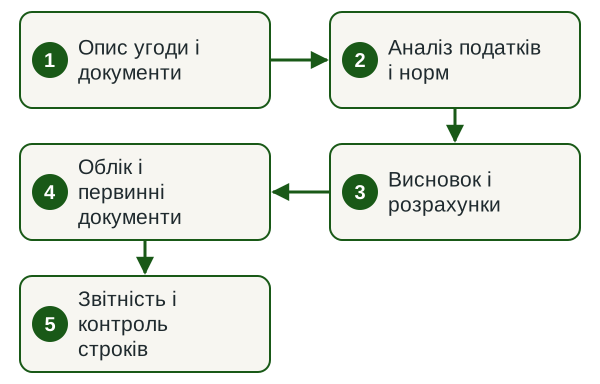
- Опис угоди і документи Отримуємо проєкт контракту, інвойси, схему власності і відомості про країну контрагента.
- Аналіз податків і норм Перевіряємо ПКУ, міжнародний договір, валютні правила і ознаки контрольованої операції.
- Висновок і розрахунки Передаємо письмовий висновок з сумами податків і переліком документів для угоди.
- Облік і первинні документи Налаштовуємо облік операції, курсових різниць і пакет первинних документів.
- Звітність і контроль строків Відображаємо операцію в деклараціях і стежимо за граничними строками розрахунків.
Строки
Строк висновку за однією угодою називаємо після першого перегляду документів і фіксуємо в договорі. Він залежить від кількості країн і контрагентів, виду доходу і того, чи треба аналізувати міжнародний договір. За нашим досвідом, найбільше часу забирає отримання довідки про резидентство від нерезидента, тому її варто запитувати до першої виплати.
Від чого залежить вартість
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Кількість угод і країн | Кожна країна додає аналіз міжнародного договору | Перелік контрагентів і країн |
| Вид доходу | Роялті, проценти й дивіденди потребують більше перевірок | Договори й інвойси |
| Пов'язані особи | Контрольовані операції додають документацію ТЦО | Схема власності групи |
| Формат роботи | Разовий висновок або постійний облік операцій | Опис задачі й періоду |
| Стан документів | Прогалини в первинці подовжують роботу | Акти, CMR, митні декларації |
Що потрібно від вас
- Проєкт або підписаний контракт з нерезидентом і додатки до нього.
- Інвойси, акти, CMR, митні декларації за операціями.
- Довідка про резидентство контрагента, якщо вона вже є.
- Схема власності: хто з контрагентів пов'язаний з вашою компанією.
- Виписки за валютними рахунками за період операцій.
- Контактна особа з бухгалтерії або фінансів.
Результат
- Письмовий висновок щодо податкових наслідків угоди з посиланнями на норми.
- Розрахунок податку на репатріацію, ПДВ і коригувань фінансового результату.
- Перелік документів, які мають бути в угоді й у бухгалтерії.
- Відображення операцій в обліку і податковій звітності.
- Графік граничних строків розрахунків за контрактами.
Нормативна база
Норми, на які спирається робота
- пп. 14.1.122 ПКУ — хто є нерезидентом.
- пп. 141.4.1, 141.4.2, 141.4.4 ПКУ — доходи нерезидента з джерелом з України, ставки 15 % і 6 % (фрахт).
- ст. 103 ПКУ — застосування міжнародних договорів і довідка про резидентство.
- п. 180.2, п. 208.2 ПКУ — ПДВ за послуги нерезидентів.
- ст. 39 ПКУ — контрольовані операції і звіт про них.
- ст. 13 Закону № 2473-VIII — граничні строки розрахунків і пеня.
- ст. 6 Закону № 959-XII — форма зовнішньоекономічного договору.
Ризики і чому краще доручити команді за договором
Помилки з нерезидентами мають прямі фінансові наслідки. Неутриманий податок на репатріацію донараховують податковому агенту разом зі штрафом. Без довідки про резидентство знижена ставка недоступна. Прострочені валютні строки дають пеню 0,3 % за кожен день, а неподаний звіт про контрольовані операції — окремі санкції ПКУ.
Key Solutions працює за договором, у якому закріплені обсяг, строки і відповідальність. Юридичну частину контракту, реєстрацію компанії з іноземним засновником і спори закривають юристи групи на legal.ua. Загальні відповіді з інтернету не враховують вашого договору, країни контрагента і схеми розрахунків.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки, відповідальність і конфіденційність фіксуємо до старту.
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Хто вважається нерезидентом для цілей оподаткування?
Нерезиденти — це іноземні компанії, організації, партнерства та інші об'єднання осіб, утворені за законодавством інших держав, їхні зареєстровані в Україні філії та представництва, дипломатичні представництва й консульські установи іноземних держав, а також фізичні особи, які не є резидентами України (пп. 14.1.122 ПКУ). Статус контрагента перевіряємо за його установчими документами до першого платежу: від нього залежать податки за угодою.
Чи треба утримувати податок на репатріацію при оплаті нерезиденту?
Податок на репатріацію утримують з доходів нерезидента з джерелом походження з України, перелічених у пп. 141.4.1 ПКУ: проценти, дивіденди, роялті, фрахт, інжиніринг, оренда та інші. Базова ставка 15 % (пп. 141.4.2 ПКУ), для фрахту 6 % (пп. 141.4.4 ПКУ). Міжнародний договір може зменшити ставку або звільнити дохід від податку. Чи підпадає конкретна оплата під перелік, перевіряємо за договором, інвойсом і актом.
Як застосувати знижену ставку за договором про уникнення подвійного оподаткування?
Знижену ставку або звільнення застосовують на дату виплати, якщо нерезидент є резидентом країни договору і бенефіціарним власником доходу (п. 103.2 ПКУ). Підстава — довідка про резидентство від компетентного органу його країни, легалізована і перекладена (пп. 103.4, 103.5 ПКУ). Довідку варто отримати до першої виплати.
Хто сплачує ПДВ за послуги нерезидента?
Якщо місце постачання послуг нерезидента розташоване в Україні, ПДВ нараховує отримувач послуг (п. 180.2 ПКУ). Платник ПДВ складає податкову накладну на себе із сумою нарахованого податку, і вона стає підставою для податкового кредиту (п. 208.2 ПКУ). Місце постачання визначаємо за видом послуги за ст. 186 ПКУ.
Коли операції з нерезидентом стають контрольованими?
Операції з пов'язаними нерезидентами, через комісіонерів-нерезидентів та з нерезидентами з держав переліку КМУ контрольовані, якщо річний дохід платника перевищує 150 млн грн, а обсяг операцій з кожним контрагентом — 10 млн грн (пп. 39.2.1.7 ПКУ). Звіт про контрольовані операції подають до 1 жовтня наступного року (пп. 39.4.2 ПКУ). Документацію готуємо в межах послуги трансфертного ціноутворення.
Чи допомагаєте ви зі складанням зовнішньоекономічного контракту?
Так, з податкового й облікового боку: перевіряємо ціну, валюту, строки оплати, базис поставки і документи-підтвердження, від яких залежать податки за угодою. Юридичний текст контракту і спірні умови готують юристи групи на legal.ua, тому юридична і податкова частини узгоджені між собою.
Скільки коштує супровід операцій з нерезидентами?
Вартість договірна. Вона залежить від кількості угод і країн, виду доходу, наявності пов'язаних осіб і контрольованих операцій, стану документів і того, чи потрібна разова консультація або постійний облік. Надішліть проєкт договору чи інвойс: назвемо обсяг, строк і вартість до підписання договору.
Суміжні послуги
Обговоримо вашу угоду з нерезидентом
Надішліть проєкт контракту або інвойс і напишіть країну контрагента та вид платежу. У відповідь назвемо податки за угодою, документи, які треба додати, строк і вартість висновку.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp