

Бухгалтерський облік і звітність польської sp. z o.o. — це повні облікові книги польською мовою і в злотих, щомісячні JPK_V7 з VAT, аванси й річна декларація CIT-8, внески ZUS за працівників, реєстр бенефіціарів CRBR і річний фінансовий звіт, який треба скласти, затвердити й подати до KRS у строки закону. Key Solutions координує цю роботу для власників з України: книги і подання веде польський бухгалтер, а ми ставимо задачі, контролюємо строки й цифри та готуємо звітність для власника українською.
Отримати індивідуальну пропозицію Telegram
Коротко
- Кому: власникам з України, у яких є або буде sp. z o.o. в Польщі, і групам, де польська компанія працює поруч з українським ТОВ.
- Що робимо: приймаємо облік від попереднього бухгалтера, ставимо календар строків, контролюємо VAT, CIT, ZUS і річний звіт, готуємо компанію до аудиту, коли він обов'язковий, і даємо власнику зрозумілу звітність.
- Хто підписує: книги і декларації веде польський бухгалтер, фінансовий звіт підписують бухгалтер і правління, обов'язковий аудит проводить польська аудиторська фірма. CRBR подає особа з правом представництва компанії.
- Вартість: індивідуальна пропозиція після короткого опису компанії, без публічного прайсу.
- З чого почати: напишіть, чи компанія вже зареєстрована в KRS, чи є вона платником VAT, скільки операцій і працівників на місяць і хто веде облік зараз.
Що вимагає польський закон від sp. z o.o.
Sp. z o.o. завжди веде повні облікові книги (księgi rachunkowe) за законом про бухгалтерський облік, спрощеного режиму для неї немає. Книги ведуть польською мовою і в польській валюті (art. 9 ustawy o rachunkowości). Компанію, зареєстровану в Польщі, обслуговують за польськими правилами, навіть коли власник і правління живуть в Україні.
| Обов'язок | Що саме і коли | Норма |
|---|---|---|
| Облікові книги | Повні księgi rachunkowe польською мовою і в злотих, письмова облікова політика (polityka rachunkowości) | art. 2, 9, 10 ustawy o rachunkowości |
| VAT (JPK_V7) | Платник подає JPK_V7M за місяць до 25-го числа наступного місяця; при квартальному розрахунку — JPK_V7K з декларацією за квартал до 25-го числа після кварталу | art. 99 ust. 1–3 ustawy o VAT |
| Аванси CIT | Щомісяця до 20-го числа за попередній місяць; малий платник і компанія в перший рік можуть платити щокварталу до 20-го числа після кварталу | art. 25 ust. 1–1c ustawy o CIT |
| Декларація CIT-8 | Електронно до кінця третього місяця після закінчення податкового року (31 березня при календарному році), у той самий строк — доплата податку | art. 27 ust. 1 і 1c ustawy o CIT |
| Внески ZUS | Декларація ZUS DRA, звіти RCA, RSA, RPA і сплата внесків до 15-го числа наступного місяця | ZUS, строки для платників з правосуб'єктністю юрособи |
| Річний фінансовий звіт | Скласти за 3 місяці від дати балансу, затвердити зборами учасників за 6 місяців, подати до KRS за 15 днів після затвердження | art. 52, 53, 69 ustawy o rachunkowości |
| Бенефіціари (CRBR) | Повідомлення протягом 14 днів від запису в KRS і протягом 14 днів від кожної зміни | ustawa o przeciwdziałaniu praniu pieniędzy, MF |
Строки і ставки наведено за чинними редакціями станом на 9 жовтня 2026 року: ustawa o rachunkowości, Dz.U. 2026 poz. 522, ustawa o CIT, Dz.U. 2026 poz. 554, ustawa o VAT, Dz.U. 2026 poz. 1263, ZUS, Ministerstwo Finansów, CRBR.
Календар строків польської sp. z o.o.
Більшість щомісячних строків польської компанії припадає на три дати. Якщо день строку випадає на вихідний або свято, строк переноситься на наступний робочий день.
| Дата | Що подати або сплатити |
|---|---|
| до 15-го | ZUS DRA, звіти RCA/RSA/RPA і внески за працівників за попередній місяць |
| до 20-го | аванс CIT за попередній місяць (або квартал); утриманий з зарплат аванс PIT (art. 38 ust. 1 ustawy o PIT) |
| до 25-го | JPK_V7M з декларацією VAT і сплата VAT за попередній місяць |
| 31 січня | PIT-4R і PIT-11 до податкової — лише електронно |
| кінець лютого | PIT-11 працівникам |
| 31 березня | складений фінансовий звіт за минулий рік; CIT-8 і доплата CIT |
| 30 червня | затвердження фінансового звіту зборами учасників |
| 15 днів після затвердження | подання звіту, ухвали про затвердження і розподіл прибутку, звіту правління про діяльність до KRS |
Строки PIT-4R і PIT-11 — за Krajowa Administracja Skarbowa; дати річного звіту наведено для компанії з календарним обліковим роком.
VAT: реєстрація, JPK_V7 і KSeF
Компанія, яка буде платником VAT, подає реєстраційну заяву VAT-R до першої оподатковуваної операції (art. 96 ust. 1 ustawy o VAT). Базова ставка — 23 % (art. 146ef), для окремих товарів і послуг діють знижені ставки.
- звільнення за обсягом продажу діє, поки продаж без VAT за попередній і поточний рік не перевищив 240 000 zł (art. 113 ust. 1 у редакції з 1 січня 2026 року); для низки видів діяльності звільнення не застосовують (art. 113 ust. 13), тому статус перевіряємо до першого рахунку;
- JPK_V7 поєднує реєстр продажу й купівлі та декларацію; щомісячний платник подає його до 25-го числа наступного місяця (podatki.gov.pl);
- при постачаннях платникам в інших країнах ЄС додається зведена інформація VAT-UE.
KSeF. З 1 лютого 2026 року в Польщі діють обов'язкові структуровані е-рахунки через Krajowy System e-Faktur. Платники з продажем до 200 000 000 zł з VAT за 2024 рік могли до 31 березня 2026 року виставляти рахунки поза KSeF, а з 1 квітня 2026 року обов'язок поширився на решту платників. До 31 грудня 2026 року рахунки поза KSeF ще можна виставляти, якщо продаж за такими рахунками в місяці не перевищує 10 000 zł (art. 145l і 145m ustawy o VAT у редакції ustawy z 5.08.2025, Dz.U. 2025 poz. 1203). Для компанії з українським власником це означає налаштовані доступи до KSeF і узгоджений з бухгалтером порядок, хто і з якої системи виставляє рахунки.
CIT: ставки, аванси і CIT-8
Базова ставка CIT — 19 %. Ставка 9 % доступна малому платнику і компанії в перший рік діяльності, якщо виручка в податковому році не перевищує 2 млн євро; вона не застосовується до доходів від приросту капіталу і до компаній, створених у результаті реорганізації чи внеску в натурі. На 2026 рік межа малого платника — 8 517 000 zł, межа виручки для ставки 9 % — 8 431 000 zł (podatki.gov.pl, CIT: stawki i limity).
Альтернатива — естонський CIT (ryczałt od dochodów spółek): податок 10 % для малого платника або 20 % для інших сплачується при розподілі прибутку (podatki.gov.pl, estoński CIT). Він змінює облік і звітність компанії, тому вибір режиму робимо разом з податковим консультантом до початку року; податкову частину по Польщі веде crystal.tax, компанія групи.
Зарплата, ZUS і працівники з України
Sp. z o.o. як платник з правосуб'єктністю юрособи подає ZUS DRA, імені звіти і сплачує внески до 15-го числа наступного місяця (ZUS). Утримані з зарплат аванси PIT компанія перераховує до 20-го числа наступного місяця, а за рік подає PIT-4R і PIT-11.
- щомісячний розрахунок зарплати, внесків ZUS і авансів PIT;
- реєстрація працівників у ZUS і зміни даних;
- для громадян України, які працюють на підставі статусу тимчасового захисту, роботодавець повідомляє powiatowy urząd pracy протягом 7 днів від початку роботи (PIP, правила з 5.03.2026);
- річні PIT-4R і PIT-11 у строк.
Річний фінансовий звіт і обов'язковий аудит
Правління забезпечує складання річного фінансового звіту не пізніше 3 місяців від дати балансу (art. 52 ust. 1 ustawy o rachunkowości). Звіт складають в електронній формі за структурою Міністерства фінансів; його підписують особа, якій доручено ведення книг, і члени правління кваліфікованим, довіреним (profil zaufany) або особистим електронним підписом. Збори учасників затверджують звіт не пізніше 6 місяців від дати балансу (art. 53 ust. 1), а правління подає його до KRS протягом 15 днів після затвердження разом з ухвалою про затвердження і розподіл прибутку та звітом про діяльність (art. 69 ust. 1).
Подання до KRS безкоштовне через Repozytorium Dokumentów Finansowych, якщо в KRS розкрито номер PESEL особи, що подає; інакше звіт подають платно через систему S24 (biznes.gov.pl). Члени правління, які мають лише український паспорт без PESEL, цей момент враховують заздалегідь. Якщо звіти за два роки поспіль не подані навіть після вимоги суду, реєстровий суд може ліквідувати компанію без ліквідаційної процедури.
| Коли sp. z o.o. проходить обов'язковий аудит | Умова за попередній рік: щонайменше 2 з 3 |
|---|---|
| Середньорічна зайнятість | щонайменше 50 осіб у перерахунку на повні ставки |
| Сума активів на кінець року | еквівалент щонайменше 3 125 000 євро |
| Чиста виручка від продажу | еквівалент щонайменше 6 250 000 євро |
Межі — art. 64 ust. 1 pkt 4 ustawy o rachunkowości у редакції Dz.U. 2026 poz. 522. Аудит проводить польська аудиторська фірма, звіт підписує biegły rewident (ustawa o biegłych rewidentach, Dz.U. 2025 poz. 1891). Key Solutions готує облік, пакет документів і пояснення до аудиту та координує роботу з аудитором до затвердження звіту.
Реєстр бенефіціарів CRBR
Sp. z o.o. повідомляє Centralny Rejestr Beneficjentów Rzeczywistych про своїх кінцевих бенефіціарів протягом 14 днів від запису в KRS і протягом 14 днів від кожної зміни. Подає особа, уповноважена представляти компанію; через довіреність, зокрема бухгалтера, подати не можна. Штраф за невиконання — до 1 000 000 zł (Ministerstwo Finansów). Ми готуємо дані про бенефіціарів і структуру володіння та контролюємо, щоб член правління подав повідомлення вчасно, зокрема після зміни учасників.
Передача бухгалтерії польської sp. z o.o.
Зміна бухгалтера — найчастіший привід звернення: попередній підрядник перестав відповідати, власник не бачить цифр або річний звіт не поданий до KRS. Передачу проводимо за переліком, щоб новий бухгалтер не почав з розривом.
- облікові книги, оборотно-сальдова відомість на дату передачі і polityka rachunkowości;
- останній затверджений фінансовий звіт, ухвали зборів і підтвердження подання до KRS;
- CIT-8, JPK_V7 і підтвердження подання (UPO) за останні періоди;
- виписки за всіма рахунками, реєстри рахунків, доступи до KSeF;
- розрахунки зарплати, документи ZUS, PIT-11 і PIT-4R, якщо є працівники;
- перевірка запису в CRBR і актуальності даних у KRS.
Розбіжності, знайдені під час передачі, фіксуємо в окремому акті з планом виправлень і строками.
Що входить у послугу
- діагностика: статус платника VAT, режим CIT, обов'язок аудиту, стан звітності в KRS і CRBR за минулі роки;
- вибір і налаштування роботи з польським бухгалтерським бюро: технічне завдання, обіг документів, графік закриття місяця, доступи;
- контроль JPK_V7, авансів CIT і внесків ZUS до дати подання;
- контроль річного фінансового звіту, CIT-8, затвердження і подання до KRS;
- підготовка до аудиту і координація з аудиторською фірмою, коли аудит обов'язковий;
- управлінська звітність для власника українською: прибуток, грошові потоки, податки до сплати;
- пакет фінансової звітності для звіту про КІК українського власника, звітність за МСФЗ або консолідація з українським ТОВ на запит.
Етапи роботи
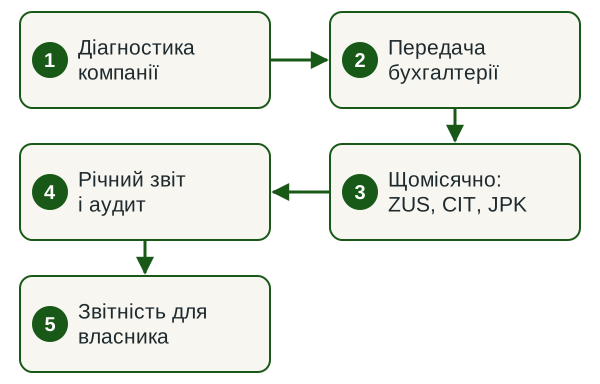
- Діагностика. Отримуємо виписку з KRS, останній звіт і декларації, визначаємо режим VAT і CIT та обов'язки компанії.
- Передача бухгалтерії. Приймаємо облік від попереднього бухгалтера за переліком, фіксуємо розбіжності.
- Щомісячний цикл. Документи, закриття місяця, ZUS до 15-го, аванси до 20-го, JPK_V7 до 25-го.
- Річна звітність. Фінансовий звіт, CIT-8, аудит за потреби, затвердження і подання до KRS.
- Звітність для власника. Управлінський звіт українською, пакет для КІК і консолідації.
Звітність для власника в Україні
Для власника — податкового резидента України польська sp. z o.o. часто є контрольованою іноземною компанією: частка понад 50 %, або понад 10 %, коли резиденти України разом володіють 50 % і більше (пп. 39-2.1.2 ПКУ). До звіту про КІК додають засвідчені копії фінансової звітності компанії (пп. 39-2.5.2 ПКУ), тому польський річний звіт потрібен і в Україні. Звітність і пакет КІК готуємо разом зі сторінкою звітності іноземних компаній.
Дивіденди з Польщі обкладаються податком у джерела 19 %. Конвенція між Україною і Польщею від 12.01.1993 обмежує його до 5 %, якщо отримувач володіє щонайменше 25 % капіталу, і до 15 % в інших випадках (art. 10, Dz.U. 1994 nr 63 poz. 269). Ставку конвенції польська компанія застосовує лише за сертифікатом податкового резидентства отримувача (art. 26 ust. 1 ustawy o CIT для отримувача-юрособи). Податки власника в Україні і звіт про КІК закриває crystal.tax.
Реєстрація, адреса і ВНЖ — в інших компаніях групи
Реєстрацію sp. z o.o., юридичну адресу і корпоративні зміни організовують компанії групи Innova Consulting Group, огляд реєстрації і податків — на сторінці реєстрація компанії в Польщі. Реєстрація компанії сама по собі права на проживання в Польщі не дає: дозвіл на перебування для ведення бізнесу видає воєвода за окремими вимогами до доходу або працівників компанії. Міграційні питання веде legal.ua: бізнес-посвідка в Польщі. Огляд виходу на ринок Польщі — на innovacg.com. Key Solutions підключається, коли компанія вже існує або реєструється, і відповідає за облік і звітність.
Що потрібно від вас
- назва і номер KRS компанії або дата запланованої реєстрації;
- останній фінансовий звіт, CIT-8 і JPK_V7, якщо компанія вже працює;
- банківські виписки і перелік основних контрагентів;
- кількість працівників і форми договорів з ними;
- контакти попереднього бухгалтера для передачі обліку;
- склад власників і їхнє податкове резидентство для пакета КІК.
Документи приймаємо електронно. Паролі до банку нам не потрібні.
Результат
- облік sp. z o.o. закритий щомісяця, ZUS, аванси CIT і JPK_V7 подані в строк;
- річний фінансовий звіт складений, затверджений і поданий до KRS, CIT-8 поданий до 31 березня;
- аудиторський звіт, якщо компанія підпадає під обов'язковий аудит;
- актуальний запис у CRBR;
- управлінський звіт і пакет для КІК українською для власника;
- календар строків на наступний рік.
Нормативна база
Польські норми, на які спирається робота (чинні редакції станом на 09.10.2026)
- ustawa o rachunkowości, Dz.U. 2026 poz. 522 — art. 9 (мова і валюта книг), art. 10 (облікова політика), art. 52–53 (складання і затвердження звіту), art. 64 (обов'язковий аудит), art. 69 (подання до KRS);
- ustawa o podatku dochodowym od osób prawnych, Dz.U. 2026 poz. 554 — art. 19 (ставки), art. 25 (аванси), art. 26 (податок у джерела, сертифікат резидентства), art. 27 (CIT-8);
- ustawa o podatku od towarów i usług, Dz.U. 2026 poz. 1263 — art. 96 (реєстрація), art. 99 (строки), art. 113 (звільнення 240 000 zł), art. 146ef (ставка 23 %);
- ustawa z 5.08.2025, Dz.U. 2025 poz. 1203 — обов'язковий KSeF з 1.02.2026 і перехідні правила;
- ustawa o podatku dochodowym od osób fizycznych, Dz.U. 2026 poz. 592 — art. 38 (перерахування авансів PIT з зарплат);
- Конвенція Україна — Польща про уникнення подвійного оподаткування, 1993 — art. 10–12;
- Податковий кодекс України — пп. 39-2.1.2 і 39-2.5.2: контролююча особа і звіт про КІК.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085, у ЄДР з 30.01.2015.
- Розподіл ролей
- Польські книги і подання — польський бухгалтер; обов'язковий аудит — польська аудиторська фірма; CRBR — член правління компанії; координація, контроль і звітність для власника — Key Solutions.
- Група
- Входимо до Innova Consulting Group: податки в Польщі і КІК власника — crystal.tax, юридичні та міграційні питання — legal.ua.
- Договір
- Обсяг робіт, строки, відповідальність і конфіденційність фіксуємо в договорі до старту.
Часті запитання
Чи можна вести облік польської sp. z o.o. з України?
Облік польської компанії ведуть польською мовою і в злотих (art. 9 ustawy o rachunkowości), а JPK_V7, CIT-8 і документи ZUS подають електронно до польських органів. Тому книги і подання веде польський бухгалтер або бухгалтерське бюро. Key Solutions ставить задачі, контролює строки й цифри та готує звітність для власника українською.
Коли sp. z o.o. має зареєструватися платником VAT?
Реєстраційну заяву VAT-R подають до першої оподатковуваної операції (art. 96 ust. 1 ustawy o VAT). Звільнення за обсягом діє, поки продаж без VAT за попередній і поточний рік не перевищив 240 000 zł (art. 113 ust. 1 з 1 січня 2026 року), і не діє для низки видів діяльності з art. 113 ust. 13. Щомісячний платник подає JPK_V7M до 25-го числа наступного місяця.
Чи потрібен обов'язковий аудит моїй sp. z o.o.?
Так, якщо за попередній рік компанія відповідала щонайменше двом з трьох умов: середньорічна зайнятість не менше 50 осіб, активи на кінець року не менше 3 125 000 євро, чиста виручка не менше 6 250 000 євро (art. 64 ust. 1 pkt 4 ustawy o rachunkowości). Аудит проводить польська аудиторська фірма, звіт підписує biegły rewident.
Які строки річної звітності і CIT-8?
Фінансовий звіт складають за 3 місяці від дати балансу, затверджують зборами учасників за 6 місяців і подають до KRS за 15 днів після затвердження (art. 52, 53, 69 ustawy o rachunkowości). CIT-8 подають електронно до кінця третього місяця після податкового року, тобто до 31 березня при календарному році, незалежно від дати затвердження звіту (art. 27 ust. 1 ustawy o CIT).
Хто подає повідомлення до CRBR?
Особа, уповноважена представляти компанію, як правило член правління. Подати за довіреністю, зокрема бухгалтеру, не можна. Строк — 14 днів від запису в KRS і 14 днів від кожної зміни бенефіціарів; штраф — до 1 000 000 zł. Ми готуємо дані і контролюємо строк.
Чи обов'язковий KSeF для моєї компанії?
З 1 квітня 2026 року обов'язок виставляти структуровані е-рахунки через KSeF поширюється на всіх платників, крім перехідного правила: до 31 грудня 2026 року рахунки поза KSeF можна виставляти, якщо продаж за ними в місяці не перевищує 10 000 zł (art. 145m ustawy o VAT у редакції Dz.U. 2025 poz. 1203). Доступи до KSeF налаштовуємо під час передачі обліку.
Як перейти від нинішнього бухгалтера?
Беремо в попереднього бухгалтера облікові книги, оборотно-сальдову відомість і polityka rachunkowości, останній фінансовий звіт з підтвердженням подання до KRS, CIT-8 і JPK_V7 з UPO, документи ZUS і доступи до KSeF. Розбіжності фіксуємо в акті з планом виправлень, після чого починаємо щомісячний цикл.
Чи дає польська sp. z o.o. право на проживання в Польщі?
Автоматично ні: реєстрація компанії і дозвіл на перебування — окремі процедури. Дозвіл на перебування для ведення бізнесу видає воєвода, якщо компанія відповідає вимогам до доходу або кількості працівників. Міграційні питання веде legal.ua, а Key Solutions відповідає за облік і звітність компанії.
Скільки коштує облік польської sp. z o.o.?
Готуємо індивідуальну пропозицію після короткого опису компанії. На обсяг впливають кількість операцій і рахунків, статус платника VAT, кількість працівників, режим CIT, обов'язок аудиту, стан обліку за минулі роки і потреба у звітності для КІК чи консолідації.
Суміжні послуги
Отримайте індивідуальну пропозицію щодо обліку вашої sp. z o.o.
Напишіть, чи компанія вже зареєстрована, чи є вона платником VAT, скільки операцій і працівників на місяць і хто веде облік зараз. У відповідь назвемо обсяг робіт, розподіл ролей і порядок старту.
Отримати індивідуальну пропозицію Telegram WhatsApp