


Оцінка бізнесу — це розрахунок вартості компанії або частки в ній як єдиного об'єкта: її активів, зобов'язань і здатності приносити дохід. Key Solutions рахує вартість дохідним, порівняльним і витратним підходами, пояснює, які чинники її формують, і готує фінансові дані до угоди, переговорів чи спору.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібно: продаж бізнесу або частки, вхід інвестора, вихід учасника ТОВ, кредит чи застава, корпоративний спір, управлінське рішення.
- Що отримуєте: розрахунок щонайменше двома підходами, діапазон вартості, аналіз чутливості до припущень і записку про чинники вартості.
- Строк: за нашим досвідом, найбільше часу забирає збір і перевірка даних. Строк називаємо після першого перегляду звітності й фіксуємо в договорі.
- Вартість: договірна, залежить від мети, кількості юросіб і активів, стану обліку та потрібних підходів.
- З чого почати: надішліть звітність за два-три роки й опишіть мету оцінки. У відповідь назвемо підходи, строк і вартість.
Навіщо потрібна оцінка бізнесу і хто її замовляє
Оцінка потрібна тоді, коли вартість компанії стає предметом розрахунку: під час угоди, спору, залучення грошей або звітування. Власник отримує числовий орієнтир, який можна захистити перед покупцем, банком чи партнером.
Типові приводи звернутися по оцінку:
- продаж бізнесу цілком або частки — потрібна ціна, яку можна обґрунтувати перед покупцем;
- вхід інвестора — від оцінки залежить, яку частку інвестор отримає за свої гроші;
- вихід або виключення учасника ТОВ — закон прямо вимагає розрахувати вартість частки;
- застава, кредит, лізинг — кредитор хоче розуміти реальне покриття зобов'язання;
- реорганізація, створення дочірньої компанії, внесення майна до статутного капіталу;
- корпоративні та спадкові спори, поділ майна, звернення стягнення на частку;
- управлінські рішення — зрозуміти, які підрозділи й активи створюють вартість, а які її зменшують.
Окремий сценарій — питання «скільки коштуватиме компанія, якщо зміняться ціни, обсяги чи курс». Це вже бізнес-аналітика: моделювання сценаріїв і перевірка чутливості вартості до ціни, обсягу продажів, курсу та вартості капіталу. Такий розрахунок зручно будувати поверх готової фінансової моделі бізнесу.
Три підходи до оцінки вартості компанії
Національний стандарт 1 «Загальні засади оцінки майна і майнових прав» називає три основні методичні підходи: витратний (майновий), дохідний і порівняльний (п. 38 Національного стандарту 1). Вони відповідають на різні запитання: дохідний — «скільки грошей компанія принесе», порівняльний — «за скільки продають схожі», витратний — «у скільки обійдеться створити таку саму». Зазвичай рахують щонайменше двома підходами, і розбіжність результатів сама є діагностикою.
| Підхід | Основа розрахунку | Коли доречний | Де дає збій |
|---|---|---|---|
| Дохідний (дисконтування грошових потоків, капіталізація прибутку) | Прогноз грошових потоків і ставка, що враховує ризик та вартість капіталу | Діючий прибутковий бізнес із передбачуваною виручкою | Збиткові та молоді компанії; результат дуже чутливий до прогнозу і ставки |
| Порівняльний (аналоги, мультиплікатори) | Ціни угод і мультиплікатори порівнянних компаній того самого сегмента | Галузі з багатьма відкритими угодами; перевірка інших підходів | Вузькі ніші без аналогів; різна структура та облік компаній |
| Витратний (метод чистих активів) | Вартість активів за вирахуванням зобов'язань | Нові компанії, майнові комплекси, ліквідація, нестабільний дохід | Не враховує репутацію, клієнтську базу і синергію; занижує вартість сервісних бізнесів |
Логіка вибору проста. Для прибуткової компанії основним стає дохідний підхід, порівняльний слугує перевіркою. Для стартапу без виручки або компанії, чия цінність зосереджена в майні, провідним буде витратний. Саму ідею ринковості Податковий кодекс описує через добровільність і незалежність сторін: ринкова ціна — це ціна, за якою продавець бажає передати товари (роботи, послуги), а покупець бажає їх отримати на добровільній основі, обидві сторони взаємно незалежні юридично та фактично і володіють достатньою інформацією (пп. 14.1.219 п. 14.1 ст. 14 ПКУ).
Оцінка бізнесу і звіт оцінювача: хто що робить
Розрахунок вартості для переговорів і управлінських рішень та офіційний звіт про оцінку майна — різні документи. Звіт про оцінку майна складає суб'єкт оціночної діяльності, який отримав сертифікат Фонду державного майна і в складі якого працює хоча б один оцінювач (ст. 5 і ст. 12 Закону № 2658-III). Key Solutions такого сертифіката не має і працює з фінансовою частиною: рахує вартість, готує облік і дані, пояснює показники.
Джерело: ст. 5, 7, 12 Закону № 2658-III
| Документ | Хто готує | Коли потрібен |
|---|---|---|
| Розрахунок вартості й аналітична записка | Key Solutions | Переговори про ціну, вхід інвестора, план продажу, управлінські рішення |
| Звіт про оцінку майна | Суб'єкт оціночної діяльності з сертифікатом ФДМУ | Коли його вимагає закон, суд або сторона угоди |
| Облік, звітність, дані для оцінювача | Key Solutions | Перед будь-якою оцінкою, щоб цифри витримали перевірку |
Закон робить оцінку обов'язковою, зокрема, у разі переоцінки основних фондів для цілей бухгалтерського обліку, визначення збитків або розміру відшкодування у випадках, встановлених законом, за рішенням суду, а також в операціях з державним чи комунальним майном (ч. 2 ст. 7 Закону № 2658-III). У таких випадках ми готуємо облік і вихідні дані, а звіт підписує оцінювач.
Що входить у послугу
- уточнення мети, дати оцінки і того, що саме оцінюємо: компанію, частку, групу або окремий напрям;
- перевірка фінансової звітності, оборотно-сальдових відомостей і розшифрувань за 2–3 роки;
- нормалізація прибутку: разові доходи й витрати, операції з пов'язаними особами, особисті витрати власника;
- розрахунок вартості щонайменше двома підходами і пояснення розбіжностей;
- аналіз чутливості: як змінюється вартість від ціни, обсягів, курсу і ставки дисконтування;
- аналітична записка про чинники вартості: маржа, дебіторка, запаси, борг, залежність від ключових клієнтів;
- підготовка даних для оцінювача, якщо потрібен звіт про оцінку майна.
Етапи роботи
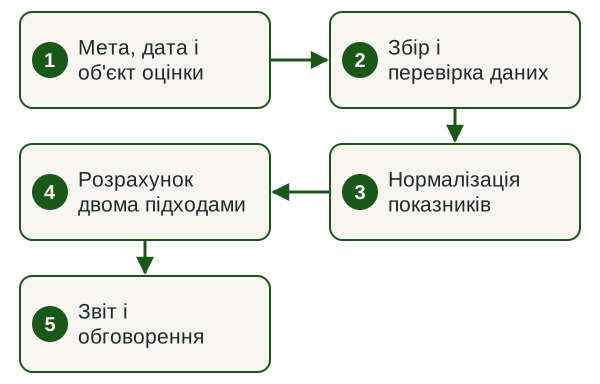
- Мета, дата і об'єкт оцінки. Фіксуємо, для чого потрібна оцінка, на яку дату і що саме оцінюємо.
- Збір і перевірка даних. Отримуємо звітність і документи, звіряємо показники з обліком і первинкою.
- Нормалізація показників. Відокремлюємо разові та нетипові операції, щоб прибуток відображав реальну діяльність.
- Розрахунок двома підходами. Рахуємо вартість, будуємо діапазон і перевіряємо чутливість до ключових припущень.
- Звіт і обговорення. Передаємо розрахунок і записку, пояснюємо результат вам, інвестору або банку.
Строки
За нашим досвідом, найбільше часу забирає збір і перевірка вихідних даних, сам розрахунок займає меншу частину роботи. Строк залежить від кількості юридичних осіб, стану обліку і того, як швидко ви надаєте документи й відповіді. Конкретну дату називаємо після першого перегляду звітності та фіксуємо в договорі.
Від чого залежить вартість
Вартість оцінки договірна. На обсяг робіт впливають:
- мета оцінки: переговори, вихід учасника, спір, кредит;
- кількість юридичних осіб, напрямів і активів у периметрі оцінки;
- стан обліку і потреба у відновленні документів чи інвентаризації;
- кількість підходів і сценаріїв, які потрібно розрахувати;
- терміновість і участь у переговорах чи зустрічах з інвестором.
Які дані потрібні від замовника
Що повніший пакет вихідних даних, то вужчий підсумковий діапазон вартості. Мінімальний набір групується у чотири блоки.
| Блок | Що надає замовник | Для чого використовується |
|---|---|---|
| Облікові дані | Фінансова звітність за кілька років, оборотно-сальдові відомості, облікова політика, розшифрування заборгованості, результати інвентаризації | Нормалізація прибутку, розрахунок чистих активів, пошук непрацюючих і знецінених активів |
| Юридичні документи | Статут, структура власності, документи на майно, договори оренди і кредитні договори, відомості про застави та спори | Визначення того, що входить до об'єкта оцінки, та врахування обтяжень |
| Операційні дані | Структура виручки за продуктами і клієнтами, собівартість, персонал і фонд оплати праці, потужності, плани капітальних вкладень | Прогноз грошових потоків і оцінка стійкості бізнес-моделі |
| Ринковий контекст | Дані про конкурентів, ціни, угоди в галузі, постачальників, регуляторні обмеження | Добір аналогів і мультиплікаторів, обґрунтування темпів зростання |
Окремо фіксуються нетипові операції: розрахунки з пов'язаними особами, доходи й витрати поза основною діяльністю, особисті витрати власника, проведені через компанію. Їх нормалізація нерідко змінює результат сильніше, ніж вибір ставки дисконтування.
- Фінансова звітність і оборотно-сальдові відомості за 2–3 роки.
- Статут, структура власності, документи на ключові активи.
- Відповідальна особа з вашого боку, яка відповідає на запитання протягом кількох днів.
- Доступ до управлінських звітів і планів, якщо вони є.
Результат
- розрахунок вартості компанії або частки щонайменше двома підходами;
- діапазон вартості і таблиця чутливості до ключових припущень;
- аналітична записка про чинники, які збільшують і зменшують вартість;
- перелік нормалізаційних коригувань із поясненнями;
- пакет фінансових даних для оцінювача, покупця, інвестора або банку.
Дізнатися вартість оцінки
Опишіть мету оцінки і додайте звітність за останні роки. У відповідь назвемо підходи, строк і вартість.
Фінансова звітність як основа розрахунку
Будь-яка оцінка починається зі звітності, бо саме вона містить перевірювані дані про активи, зобов'язання і результат діяльності. Закон визначає власний капітал як різницю між активами і зобов'язаннями підприємства (ст. 1 Закону № 996-XIV), а метою обліку і звітності — надання користувачам повної, правдивої та неупередженої інформації про фінансовий стан і результати діяльності (ч. 1 ст. 3 Закону № 996-XIV).
Склад звітності задає НП(С)БО 1 «Загальні вимоги до фінансової звітності», затверджене наказом Мінфіну від 07.02.2013 № 73. Для оцінювача кожна форма закриває свою ділянку:
- баланс — склад майна і боргів на дату, база для методу чистих активів;
- звіт про фінансові результати — доходи, витрати і прибуток, відправна точка дохідного підходу;
- звіт про рух грошових коштів — реальні надходження і вибуття грошей за операційною, інвестиційною і фінансовою діяльністю;
- звіт про власний капітал — зміни у складі капіталу, включно з дооцінками та розподілами;
- примітки — деталізація статей, без якої цифри балансу не можна коректно тлумачити.
НП(С)БО 1 закріплює принцип безперервності, принцип історичної (фактичної) собівартості та принцип обачності, згідно з яким методи оцінки в обліку мають запобігати заниженню зобов'язань і витрат та завищенню активів і доходів. Саме тому балансова і ринкова вартість — різні величини, і перехід від однієї до іншої завжди потребує коригувань.
Достовірність даних підтверджує інвентаризація. Вона обов'язкова, зокрема, перед складанням річної фінансової звітності та у разі зміни матеріально відповідальних осіб (п. 7 розд. I Положення № 879). Якщо в компанії давно не проводилася інвентаризація, оцінка починається з відновлення реальних даних про активи.
Чим оцінка відрізняється від аудиту та Due Diligence
Оцінка відповідає на запитання «скільки коштує», аудит — «чи достовірна звітність», Due Diligence — «які ризики приховані всередині компанії». Це три різні послуги з різним результатом.
| Критерій | Оцінка бізнесу | Аудит звітності | Due Diligence |
|---|---|---|---|
| Головне запитання | Яка вартість компанії або частки | Чи відповідає звітність стандартам в усіх суттєвих аспектах | Які фінансові, податкові та юридичні ризики приймає покупець |
| Результат | Розрахунок із припущеннями і висновком про вартість | Аудиторський звіт із незалежною думкою | Звіт про ризики та їх вплив на ціну угоди |
| Орієнтація в часі | Переважно майбутнє | Минулий звітний період | Минуле і поточний стан |
| Кому адресований | Власнику, інвестору, банку, суду | Широкому колу користувачів звітності | Замовнику угоди |
Для окремих категорій підприємств закон обмежує поєднання обов'язкового аудиту і послуг з оцінки в однієї аудиторської фірми (п. 7 ч. 4 ст. 6 Закону № 2258-VIII). Якщо компанії потрібні і аудит фінансової звітності, і оцінка, склад виконавців і черговість робіт варто планувати заздалегідь. Перед купівлею бізнесу оцінку зазвичай доповнюють фінансовим і податковим due diligence.
Оцінка частки учасника ТОВ: що вимагає закон
Для ТОВ порядок розрахунку задає ст. 24 Закону № 2275-VIII: вартість частки учасника визначається виходячи з ринкової вартості сукупності всіх часток учасників пропорційно до розміру його частки (ч. 8).
- не пізніше 30 днів з дня, коли товариство дізналося чи мало дізнатися про вихід учасника, воно повідомляє йому вартість частки, дає обґрунтований розрахунок і копії документів (ч. 6);
- вартість частки визначається станом на день, що передував дню подання учасником заяви (ч. 6);
- виплатити вартість частки товариство має протягом одного року, якщо статут не встановлює інший строк (ч. 7);
- товариство надає учаснику, який вийшов, доступ до фінансової звітності та інших документів для визначення вартості частки (ч. 11);
- статут може передбачати інші строк, порядок і спосіб розрахунків, а також порядок вибору суб'єкта оціночної діяльності (ч. 12).
Правила ч. 8–11 ст. 24 діють і у разі виключення учасника: не пізніше 30 днів з дня рішення товариство повідомляє вартість частки, яку визначають станом на день, що передував рішенню загальних зборів про виключення (ч. 13 ст. 24). Вклад у негрошовій формі повинен мати грошову оцінку, яку затверджують одностайним рішенням загальних зборів за участю всіх учасників (ч. 3 ст. 13 Закону № 2275-VIII). Юридичну частину корпоративного спору веде legal.ua, розрахунок і фінансові дані готуємо ми.
Бізнес-аналітика: що власник отримує разом із цифрою
Бізнес-аналітика — це розбір чинників, які формують вартість компанії. Розрахунок доповнюємо аналітичною частиною: структура виручки та маржинальності, якість дебіторської заборгованості, оборотність запасів, боргове навантаження, залежність від ключових клієнтів і постачальників, стійкість до зміни цін і валютного курсу.
Корисний формат результату — діапазон вартості із зазначенням, які припущення його зсувають і наскільки. Такий звіт витримує переговори: контрагент сперечається з конкретним припущенням і бачить його вплив на ціну. Оцінка завжди прив'язана до дати, і за кілька місяців зі зміненими показниками результат буде іншим.
Для малого бізнесу головний чинник вартості часто — сам власник. Тому в розрахунку окремо показуємо ринкову винагороду керівника, залежність від особистих контактів і те, яка частина прибутку лишиться після передачі справ.
Нормативна база
Норми, на які спирається робота
- ст. 5, ч. 2 ст. 7, ст. 12 Закону № 2658-III — хто є суб'єктом оціночної діяльності, коли оцінка обов'язкова, що таке звіт про оцінку майна.
- п. 38 Національного стандарту 1 (постанова КМУ від 10.09.2003 № 1440) — витратний, дохідний і порівняльний підходи.
- ст. 24, ч. 3 ст. 13 Закону № 2275-VIII — вартість частки учасника ТОВ, строки розрахунку, оцінка негрошового вкладу.
- ст. 1, ст. 3 Закону № 996-XIV — власний капітал, мета фінансової звітності.
- пп. 14.1.219 п. 14.1 ст. 14 ПКУ — визначення ринкової ціни.
- п. 7 розд. I Положення № 879 — коли інвентаризація обов'язкова.
Ризики і чому оцінку варто доручити команді за договором
Типові помилки в оцінці — розрахунок одним підходом, прибуток без нормалізації, прогноз без зв'язку з фактичною звітністю і плутанина між балансовою та ринковою вартістю. Наслідки прямі: продаж частки нижче ринку, переплата за придбаний бізнес, спір з учасником, відмова банку. Ми працюємо за договором з визначеним обсягом і відповідальністю, звіряємо цифри з обліком і пояснюємо кожне припущення. Для юридичних питань угоди підключаємо юристів групи.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Як розрахувати вартість бізнесу?
Розрахунок починають із мети і дати оцінки, потім збирають звітність за кілька років і рахують щонайменше двома підходами. Метод чистих активів дає нижню межу, бо власний капітал за Законом про бухгалтерський облік є різницею між активами і зобов'язаннями. Дохідний і порівняльний підходи додають майбутні доходи, клієнтську базу і репутацію, тому для угоди їх рахують разом.
Який метод оцінки бізнесу краще обрати?
Вибір залежить від стану компанії: для діючого прибуткового бізнесу провідним є дохідний підхід, для компанії без стабільного прибутку або з великою часткою майна — витратний, а порівняльний зазвичай використовують як перевірку. Коректна практика — рахувати щонайменше двома підходами і пояснювати, чому результати розходяться.
Чим оцінка бізнесу відрізняється від аудиту?
Оцінка визначає вартість компанії і спирається передусім на прогноз майбутніх доходів. Аудит фінансової звітності перевіряє дані обліку і показники звітності, щоб висловити незалежну думку аудитора про їх відповідність стандартам. Аудит підтверджує достовірність вихідних даних, питання «скільки коштує бізнес» лишається за оцінкою.
Чи потрібна оцінка бізнесу при виході учасника з ТОВ?
Так, розрахунок обов'язковий: вартість частки визначають виходячи з ринкової вартості сукупності всіх часток пропорційно до розміру частки учасника (ч. 8 ст. 24 Закону № 2275-VIII). Протягом 30 днів товариство повідомляє колишньому учаснику вартість частки і дає обґрунтований розрахунок з копіями документів. Статут може визначати порядок вибору суб'єкта оціночної діяльності.
Які документи потрібні для оцінки вартості компанії?
Потрібні фінансова звітність за кілька останніх років, оборотно-сальдові відомості та розшифрування заборгованості, облікова політика, статут і структура власності, документи на майно, кредитні договори і відомості про застави, дані про виручку за продуктами і клієнтами. Окремо просимо результати останньої інвентаризації.
Чи можна оцінити компанію без бухгалтерської звітності?
Розрахунок на управлінських даних можливий, але його доказова сила низька: фінансову звітність складають на підставі даних бухгалтерського обліку, і її підписують керівник та особа, яка веде облік. Якщо облік занедбано, спершу відновлюють первинні документи і проводять інвентаризацію, потім рахують вартість.
Хто може скласти звіт про оцінку майна?
Звіт про оцінку майна складає суб'єкт оціночної діяльності, який має сертифікат Фонду державного майна і в складі якого працює оцінювач (ст. 5, ст. 12 Закону № 2658-III). Key Solutions готує для такого звіту облік, звітність і фінансові дані, а для переговорів і управлінських рішень рахує вартість і пояснює, що її формує.
Скільки коштує оцінка бізнесу?
Вартість договірна. Її визначають мета оцінки, кількість юридичних осіб і активів, стан обліку, потрібні підходи і строк. Надішліть фінансову звітність за два-три роки й опишіть мету: після першого перегляду назвемо обсяг робіт, строк і вартість і зафіксуємо їх у договорі.
Суміжні послуги
Обговоримо оцінку вашого бізнесу
Напишіть, для чого потрібна оцінка і на яку дату, та додайте звітність за останні роки. У відповідь назвемо підходи, строк і вартість роботи.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp