


Послуги для малого бізнесу — це бухгалтерія, податки і звітність мікро- та малих підприємств і ФОП: від вибору форми бізнесу і системи оподаткування до річної звітності. Key Solutions веде облік за договором і організовує аудит, коли він потрібен.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Кому: ФОП і мікро- чи малим ТОВ, які відкривають бізнес, змінюють систему оподаткування або шукають бухгалтера на аутсорсі.
- Що отримуєте: вибір форми і системи оподаткування з розрахунком, поставлений облік, звітність у строк і контроль лімітів єдиного податку.
- Строк: бізнес, який уже працює і має повні документи, беремо з найближчого звітного періоду; постановка обліку нової компанії за нашим досвідом займає 2–4 тижні.
- Вартість договірна: залежить від форми бізнесу, системи оподаткування, ПДВ, кількості операцій і працівників.
- З чого почати: опишіть вид діяльності, очікуваний дохід за рік, кількість працівників і чи потрібен ПДВ.
Хто належить до малого бізнесу: критерії мікро- та малого підприємства
Категорію підприємства визначають три показники: балансова вартість активів, чистий дохід від реалізації і середня кількість працівників. Категорію присвоюють за відповідності щонайменше двом критеріям із трьох на дату складання річної звітності за попередній рік (ч. 2 ст. 2 Закону № 996-XIV).
Джерело: ч. 2 ст. 2 Закону № 996-XIV
| Категорія | Активи і чистий дохід | Працівники |
|---|---|---|
| Мікропідприємство | активи до 350 тис. євро, дохід до 700 тис. євро | до 10 осіб |
| Мале підприємство | активи до 4 млн євро, дохід до 8 млн євро | до 50 осіб |
| Середнє підприємство | активи до 20 млн євро, дохід до 40 млн євро | до 250 осіб |
| Велике підприємство | понад 20 млн євро активів, понад 40 млн євро доходу | понад 250 осіб |
Малими є підприємства, які не відповідають критеріям мікропідприємства. Показники в євро перераховують за середнім курсом НБУ. Категорію змінюють, якщо підприємство два роки поспіль не відповідає її критеріям.
Як відкрити малий бізнес в Україні: облік і податки з першого дня
Відкриття малого бізнесу — це кілька рішень, від яких залежать податки і звітність на роки вперед. Ми проходимо їх разом із власником у такому порядку:
- форма бізнесу: ФОП чи ТОВ, залежно від ризиків і складу власників (розділ нижче);
- державна реєстрація: супроводжують юристи, деталі — на сторінці реєстрація підприємств в Україні;
- система оподаткування і група єдиного податку з розрахунком навантаження;
- ПДВ: обов'язкова чи добровільна реєстрація, вплив на покупців;
- рахунок, каса, РРО чи ПРРО і правила готівкових розрахунків;
- облікова політика, документообіг і первинка — послуга постановка бухгалтерського та податкового обліку.
ФОП чи ТОВ: що обрати малому бізнесу
Вибір між ФОП і ТОВ визначають структура ризиків і склад власників. Товариство відповідає за зобов'язаннями всім своїм майном і не відповідає за зобов'язаннями учасників; учасники, які не повністю внесли вклади, солідарно відповідають у межах невнесеної частини (ст. 2, 3 Закону № 2275-VIII). У ФОП такого поділу немає.
ФОП першої, другої і третьої груп без ПДВ ведуть облік доходів у довільній формі помісячно, ФОП третьої групи з ПДВ — облік доходів і витрат за типовою формою (п. 296.1 ПКУ). ТОВ на єдиному податку веде спрощений облік доходів і витрат (п. 44.2 ПКУ) і в будь-якому разі складає фінансову звітність. Перша і друга групи подають декларацію раз на рік, третя — щокварталу (п. 296.2, 296.3 ПКУ).
Для партнерства, наймання десятків працівників або продажу частки практичніше ТОВ, для персонального бізнесу без співвласників дешевше ФОП. Супровід кожної форми описано окремо: бухгалтерський супровід ФОП і бухгалтерський супровід ТОВ.
Спрощена система чи загальна: групи єдиного податку у 2026 році
Спрощена система вигідна, коли діяльність вкладається в ліміт доходу групи і не потрапляє до заборонених видів. Платники єдиного податку не сплачують податок на прибуток, ПДФО з доходів від господарської діяльності, ПДВ з постачань в Україні (крім тих, хто обрав ставку зі сплатою ПДВ) і земельний податок за ділянки, що використовуються в господарській діяльності (ст. 297 ПКУ).
Джерело: п. 291.4, ст. 293 ПКУ; мінімальна зарплата на 1 січня 2026 року — 8647 грн
| Група | Хто і ліміт доходу у 2026 році | Працівники і ставка |
|---|---|---|
| Перша | ФОП: роздрібна торгівля на ринках, побутові послуги населенню; 167 мінзарплат — 1 444 049 грн | без найманих; до 10 % прожиткового мінімуму на місяць |
| Друга | ФОП: послуги платникам єдиного податку і населенню, виробництво, торгівля, ресторани; 834 мінзарплати — 7 211 598 грн | до 10 осіб; до 20 % мінзарплати на місяць |
| Третя | ФОП і юридичні особи; 1167 мінзарплат — 10 091 049 грн | без обмежень; 3 % зі сплатою ПДВ або 5 % з ПДВ у складі податку |
| Четверта | сільгосптоваровиробники з часткою сільгоспвиробництва від 75 % | для ФОП — без найманих; ставка з гектара |
Фіксовані ставки першої і другої груп встановлюють місцеві ради. Перевищення ліміту, заборонені види діяльності і негрошові розрахунки оподатковують за ставкою 15 % для ФОП і подвійною ставкою для юросіб третьої групи (ст. 293 ПКУ). Військовий збір: ФОП першої, другої і четвертої груп сплачують 10 % мінімальної зарплати на місяць, третьої групи — 1 % доходу (п. 16-1 підрозд. 10 розд. XX ПКУ).
Що входить у послуги для малого бізнесу
- вибір форми бізнесу і системи оподаткування з розрахунком податкового навантаження;
- постановка обліку: облікова політика, документообіг, форми первинних документів;
- щомісячний облік, розрахунок податків, ЄСВ і зарплати;
- податкова і фінансова звітність у строк;
- контроль ліміту доходу і умов єдиного податку;
- каса, РРО чи ПРРО і правила готівкових розрахунків;
- підготовка до перевірки ДПС і відповіді на запити;
- організація аудиту разом з партнерською аудиторською фірмою, коли його вимагає закон, учасник ТОВ, банк чи інвестор.
Етапи роботи
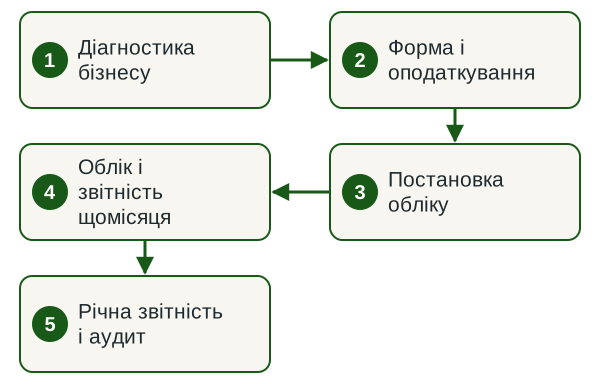
- Діагностика бізнесу. Дивимося вид діяльності, дохід, працівників, ПДВ і стан документів.
- Форма і оподаткування. Порівнюємо ФОП і ТОВ, групи єдиного податку і загальну систему за розрахунком.
- Постановка обліку. Затверджуємо облікову політику, документообіг і форми первинки.
- Облік і звітність щомісяця. Ведемо облік, рахуємо податки і подаємо звітність у строк.
- Річна звітність і аудит. Складаємо річну звітність і за потреби організовуємо аудит.
Строки
За нашим досвідом, облік бізнесу, який уже працює і має повні документи, беремо з найближчого звітного періоду, а постановка обліку нової компанії займає 2–4 тижні після отримання документів. Строк залежить від кількості операцій, ПДВ і стану первинки. Якщо в минулих періодах є прогалини, спершу відновлюємо облік.
Від чого залежить вартість
Вартість послуг для малого бізнесу договірна: називаємо її після діагностики і фіксуємо в договорі.
- форма бізнесу і система оподаткування;
- реєстрація платником ПДВ;
- кількість операцій і первинних документів на місяць;
- кількість працівників;
- ЗЕД, склад і каса;
- стан обліку за минулі періоди.
Що потрібно від вас
- виписка з ЄДР і дані про систему оподаткування;
- доступ до банківських виписок і облікової системи;
- договори з покупцями і постачальниками;
- кадрові документи, якщо є працівники;
- контактна особа, яка передає документи щомісяця.
Результат
- рішення щодо форми бізнесу і системи оподаткування з розрахунком;
- поставлений облік і графік документообігу;
- подана в строк податкова і фінансова звітність;
- щомісячний перелік податків і внесків до сплати;
- попередження, коли дохід наближається до ліміту групи.
Дізнатися вартість обслуговування
Опишіть вид діяльності, систему оподаткування і кількість операцій на місяць. У відповідь назвемо обсяг робіт, строк старту і вартість.
Обмеження спрощеної системи, про які дізнаються надто пізно
Платниками єдиного податку першої–третьої груп не можуть бути суб'єкти, які провадять (п. 291.5 ПКУ):
- азартні ігри, лотереї, обмін іноземної валюти;
- підакцизні товари, крім роздрібного продажу пального в ємностях до 20 літрів, пива, сидру, пері і столових вин;
- видобуток і продаж дорогоцінних металів, каміння і корисних копалин, крім копалин місцевого значення;
- фінансове посередництво, управління підприємствами, поштові (крім кур'єрських) і телекомунікаційні послуги;
- продаж предметів мистецтва і антикваріату, гастрольні заходи, охоронну діяльність.
Посередники з нерухомістю, постачальники доступу до інтернету і продавці ювелірних виробів можуть бути лише в третій групі. ФОП, які проводять технічні випробування або працюють у сфері аудиту, на спрощену систему не допускаються. Обмежено й оренду: понад 0,2 га землі, 400 кв. м житлових або 900 кв. м нежитлових приміщень. Юридична особа, у статутному капіталі якої частка юросіб-неплатників єдиного податку становить 25 % і більше, платником бути не може.
Найчастіша пастка — розрахунки: платники першої–третьої груп розраховуються за товари і послуги лише грошима, готівкою або безготівково (п. 291.6 ПКУ). Взаємозалік, бартер чи вексель означають перехід на інші податки з першого числа місяця після податкового (звітного) періоду, в якому так розрахувалися (пп. 4 пп. 298.2.3 ПКУ). Перейти на спрощену систему за власним рішенням можна за заявою не пізніше ніж за 15 календарних днів до початку кварталу і лише раз на рік (п. 298.1.4 ПКУ).
Коли малому бізнесу потрібен аудит
Обов'язковий аудит — це аудит звітності тих, хто за законом оприлюднює або подає її разом з аудиторським звітом (ст. 1 Закону № 2258-VIII). Обов'язок аудиту випливає з обов'язку оприлюднення і залежить від категорії та статусу підприємства.
| Хто | Строк оприлюднення з аудиторським звітом | Норма |
|---|---|---|
| Підприємства, що становлять суспільний інтерес (крім великих неемітентів), ПАТ, природні монополії на загальнодержавному ринку, видобувні галузі | до 30 квітня наступного року | ч. 3 ст. 14 Закону № 996-XIV |
| Великі (не емітенти) і середні підприємства | до 1 червня наступного року | ч. 3 ст. 14 Закону № 996-XIV |
| Мікро- і малі фінустанови та НПФ; малі підприємства держсектору (з аудиторським звітом, якщо аудит був обов'язковим) | до 1 червня наступного року | ч. 3 ст. 14 Закону № 996-XIV |
Для ТОВ є окрема підстава: аудит на вимогу учасника чи учасників, яким сукупно належить 10 % і більше статутного капіталу. Аудитора обирає і договір з ним укладає сам учасник, а виконавчий орган товариства протягом 10 днів надає аудитору доступ і копії документів, витрати несе учасник-ініціатор, якщо статут не передбачає іншого (ст. 41 Закону № 2275-VIII).
Обов'язковий аудит проводить і підписує звіт партнерська аудиторська фірма, внесена до відповідного розділу Реєстру аудиторів та суб'єктів аудиторської діяльності з правом на обов'язковий аудит. Key Solutions організовує роботу, готує облік і звітність і супроводжує компанію до оприлюднення. Так само, разом з партнерською фірмою, організовуємо аудит фінансової звітності перед кредитом, входом інвестора чи продажем частки. Як ми організовуємо таку роботу — на сторінці обов'язковий аудит фінансової звітності.
Скорочена фінансова звітність і строки подання
Мікро- і малі підприємства, непідприємницькі товариства, філії і представництва іноземних компаній, крім зобов'язаних застосовувати МСФЗ, складають скорочену фінансову звітність у складі балансу і звіту про фінансові результати (ст. 11 Закону № 996-XIV). Форми встановлює НП(С)БО 25 (наказ Мінфіну від 25.02.2000 № 39); загальні форми можна обрати добровільно, звіт про управління не подається.
Річну звітність мікро- і малі підприємства подають не пізніше 28 лютого наступного року, проміжну за I квартал, півріччя і дев'ять місяців — не пізніше 30 числа місяця після кварталу (п. 5 Порядку, затвердженого постановою КМУ від 28.02.2000 № 419). Перед річною звітністю проводять інвентаризацію: необоротні активи, запаси і розрахунки — у межах трьох місяців до дати балансу, гроші, фінансові інвестиції і розрахунки з бюджетом — у межах двох місяців; нерухомість можна інвентаризувати раз на три роки (Положення про інвентаризацію активів та зобов'язань).
Організація обліку, каса та РРО
Облік веде штатний бухгалтер, бухгалтер-ФОП, спеціалізована фірма за договором або сам власник чи керівник; останній варіант недоступний тим, чия звітність оприлюднюється (ч. 4 ст. 8 Закону № 996-XIV). Мікропідприємства — неплатники ПДВ, які не становлять суспільного інтересу, можуть вести регістри без подвійного запису (ч. 3 ст. 3 Закону № 996-XIV).
Від РРО і ПРРО Податковий кодекс звільняє лише платників першої групи (п. 296.10 ПКУ), інші винятки стосуються окремих видів розрахунків (ст. 9 Закону № 265/95-ВР). За порушення строків здавання виторгу штрафують відповідальних осіб (ст. 164-4 КУпАП), за відсутність обліку чи неподання фінансової звітності — за ст. 164-2 КУпАП, за відсутність податкового обліку і неподання аудиторських висновків — за ст. 163-1 КУпАП. Штрафи рахують у неоподатковуваних мінімумах і збільшують за повторне порушення протягом року.
Нормативна база
Норми, на які спирається робота
- ст. 2, 3, 8, 11, 14 Закону № 996-XIV — категорії підприємств, організація обліку, скорочена звітність, оприлюднення;
- ст. 291–298 ПКУ — спрощена система: групи, ліміти, ставки, облік, звітність, перехід;
- п. 181.1 ПКУ — обов'язкова реєстрація платником ПДВ;
- ст. 41 Закону № 2275-VIII — аудит ТОВ на вимогу учасника;
- п. 5 Порядку № 419 — строки подання фінансової звітності;
- ст. 163-1, 164-2, 164-4 КУпАП — відповідальність за порушення обліку і касової дисципліни.
Ризики і чому облік малого бізнесу варто доручити команді за договором
Малий бізнес найчастіше втрачає гроші на трьох речах: перевищення ліміту доходу, негрошові розрахунки на єдиному податку і пропущені строки звітності. Кожна з них означає підвищену ставку, перехід на загальну систему або штраф. Бухгалтер, який стежить за лімітом і строками щомісяця, помічає ризик до того, як він стане донарахуванням.
Ми працюємо за договором, де зафіксовані перелік робіт, строки і відповідальність. Реєстрацію, статут і договори з контрагентами готують юристи legal.ua.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085, зареєстроване 30.01.2015. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки, відповідальність і конфіденційність фіксуємо до старту.
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
ФОП чи ТОВ — що обрати?
Вибір залежить від ризиків і складу власників. ТОВ відповідає за зобов'язаннями своїм майном, у підприємця такого поділу немає. ТОВ зручніше для партнерства, наймання і продажу частки, ФОП — для бізнесу одного власника з простим обліком.
Який ліміт доходу на третій групі єдиного податку?
Дохід платника третьої групи за календарний рік не може перевищувати 1167 мінімальних зарплат, встановлених на 1 січня (пп. 3 п. 291.4 ПКУ). У 2026 році це 10 091 049 грн. До суми перевищення застосовується підвищена ставка, а платник переходить на інші податки з першого числа місяця після кварталу перевищення.
Чи потрібен аудит малому підприємству?
Як правило, ні: обов'язок аудиту випливає з обов'язку оприлюднювати звітність разом з аудиторським звітом, а на мікро- та малі підприємства він поширюється лише у виняткових випадках (ст. 14 Закону № 996-XIV). Аудит також проводять на вимогу учасників ТОВ, яким сукупно належить від 10 % статутного капіталу (ст. 41 Закону № 2275-VIII).
Яку звітність подає мале підприємство?
Мікро- та малі підприємства складають скорочену фінансову звітність у складі балансу і звіту про фінансові результати за НП(С)БО 25 і подають її не пізніше 28 лютого наступного року. Проміжну звітність подають не пізніше 30 числа місяця після кварталу (п. 5 Порядку № 419).
Коли треба реєструватися платником ПДВ?
Реєстрація обов'язкова, якщо оподатковувані постачання за останні 12 календарних місяців сукупно перевищили 1 000 000 грн без ПДВ (п. 181.1 ПКУ). На платників єдиного податку першої–третьої груп це правило не поширюється. Платник третьої групи може зареєструватися платником ПДВ добровільно і обрати ставку 3 %.
Чи потрібен РРО для ФОП на єдиному податку?
Податковий кодекс звільняє від РРО і ПРРО лише платників єдиного податку першої групи (п. 296.10 ПКУ). Друга і третя групи застосовують РРО чи ПРРО, крім окремих видів розрахунків зі ст. 9 Закону № 265/95-ВР. За порушення строків здавання виторгу відповідальних осіб штрафують за ст. 164-4 КУпАП.
Як відкрити малий бізнес в Україні з правильним обліком?
Спершу обирають форму — ФОП чи ТОВ, потім систему оподаткування і групу, вирішують питання ПДВ, рахунку і РРО. Облік ведеться з дня реєстрації, тому облікову політику і документообіг краще затвердити в перший місяць. Реєстрацію супроводжують юристи, облік і податки налаштовує Key Solutions.
Скільки коштує бухгалтер для малого бізнесу?
Вартість обслуговування договірна. Її визначають форма бізнесу, система оподаткування, ПДВ, кількість операцій і працівників, ЗЕД. Ціну називаємо після короткої діагностики і фіксуємо в договорі разом з переліком робіт, строками звітності, відповідальністю сторін і порядком передачі документів.
Суміжні послуги
Обговоримо облік вашого бізнесу
Напишіть, чим займаєтеся, яка у вас форма бізнесу і система оподаткування, скільки операцій і працівників. У відповідь запропонуємо формат обслуговування, строк старту і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp