


Бухгалтерія сільськогосподарського підприємства — це облік біологічних активів, урожаю, собівартості, землі й податків агровиробника за НП(С)БО 30 і Податковим кодексом. Key Solutions веде такий облік за договором для агрокомпаній і фермерських господарств у Києві та дистанційно по всій Україні.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібна: у господарства немає штатного бухгалтера з досвідом в агро, урожай і собівартість обліковуються без калькуляції за культурами, компанія переходить на 4 групу єдиного податку або стає платником ПДВ.
- Що отримуєте: облік біологічних активів і врожаю, єдиний податок 4 групи з розрахунком МПЗ, ПДВ, податки з орендної плати за паї, зарплату і звітність у строки ПКУ.
- Строк старту: залежить від кількості відкритих періодів, стану первинних документів і договорів оренди. Дату переходу називаємо після діагностики і фіксуємо в договорі.
- Вартість: залежить від площі й кількості договорів оренди, напрямів виробництва, ПДВ, кількості працівників і обсягу документів. Розрахунок даємо після діагностики.
- З чого почати: запишіться на консультацію і назвіть площу земель у власності та оренді, систему оподаткування і напрями виробництва.
Особливості бухгалтерського обліку в сільському господарстві
Облік у сфері сільського господарства відрізняється предметом: основні об'єкти — живі тварини й рослини, урожай і земля, а податки залежать від площі угідь і частки сільгоспвиробництва. Біологічний актив НП(С)БО 30 визначає як живу тварину або рослину, яка в процесі біологічних перетворень здатна давати сільськогосподарську продукцію та/або додаткові біологічні активи.
| Операція | Як відображаємо в обліку | Норма |
|---|---|---|
| Тварини: основне стадо, молодняк | За справедливою вартістю мінус витрати на продаж, якщо її можна достовірно визначити | пп. 7, 10 НП(С)БО 30 |
| Посіви поточного року | Без достовірної справедливої вартості — як незавершене виробництво за НП(С)БО 9 | п. 11 НП(С)БО 30 |
| Збирання врожаю | Продукцію визнаємо в періоді збирання: за справедливою вартістю мінус витрати на продаж або за собівартістю | п. 12 НП(С)БО 30 |
| Оренда паїв у фізичних осіб | Орендар утримує з орендної плати ПДФО 18 % і військовий збір 5 % як податковий агент | пп. 170.1.1, п. 167.1 ПКУ; п. 16-1 підрозд. 10 розд. XX ПКУ |
| Продаж зерна й олійних | ПДВ 14 % для пшениці, ячменю, кукурудзи, сої, ріпаку, насіння соняшнику | пп. «г» п. 193.1 ПКУ, коди УКТ ЗЕД 1001, 1003, 1005, 1201, 1205, 1206 00 |
Плодоносні рослини, наприклад сади, обліковуються за іншими стандартами, а їхній урожай — за НП(С)БО 30 (пп. 3.4 НП(С)БО 30). Облікову політику з групами біоактивів, методом оцінки і калькуляцією собівартості за культурами фіксуємо до першого закриття місяця.
Єдиний податок 4 групи і МПЗ для агровиробника
Платником єдиного податку 4 групи може бути юридична особа, у якої частка сільськогосподарського товаровиробництва за попередній рік дорівнює або перевищує 75 % (пп. «а» пп. 4 п. 291.4 ПКУ), або ФОП, який веде діяльність у межах фермерського господарства з членами сім'ї, має від 0,5 до 20 га угідь і не наймає працівників (пп. «б»).
- Об'єкт оподаткування — площа сільськогосподарських угідь і земель водного фонду у власності або користуванні, зокрема в оренді чи емфітевзисі (п. 292-1.1 ПКУ). База — нормативна грошова оцінка з індексацією (п. 292-1.2 ПКУ). Площі в консервації, забруднені вибухонебезпечними предметами або визнані потенційно забрудненими, на цей період виключаються з об'єкта оподаткування (абз. 3 п. 292-1.1 ПКУ).
- Ставка для ріллі, сіножатей і пасовищ поза гірськими зонами, поліськими територіями і закритим ґрунтом — 0,95 % бази (пп. 293.9.1 ПКУ).
- Декларацію на поточний рік подають до 20 лютого, податок сплачують щокварталу протягом 30 днів після кварталу частками 10, 10, 50 і 30 % (п. 295.9 ПКУ).
- Звільнення платників єдиного податку від ПДВ на 4 групу не поширюється (пп. 3 п. 297.1 ПКУ). Платник ПДВ на 4 групі реєструє податкові накладні в ЄРПН і несе ризик їх блокування.
- Мінімальне податкове зобов'язання розраховують по кожній ділянці сільгоспугідь з проведеною нормативною грошовою оцінкою: НГО × К × кількість місяців / 12. Базовий К = 0,05 (пп. 38-1.1.1 ПКУ); за 2025 рік і наступні роки, включно з роком припинення або скасування воєнного стану, К = 0,057 (п. 67-1 підрозд. 10 розд. XX ПКУ). Розрахунок подають додатком до річної декларації (п. 297-1.1 ПКУ).
Важливо. Якщо за рік частка сільгоспвиробництва юрособи опустилася нижче порогу, наступного року вона сплачує податки на загальних підставах (пп. 298.8.4 ПКУ). Тому частку сільгоспвиробництва варто перевіряти щокварталу, до закінчення року.
Агро бухгалтерія на аутсорсингу: що отримує господарство
Аутсорсинг бухгалтерії агропідприємства означає, що облік, податки, зарплату і звітність за договором веде команда Key Solutions, а власник отримує готові цифри й строки сплат. За господарством закріплюємо бухгалтера, який знає специфіку сезонів, пайовиків і складського обліку врожаю.
- Окреме робоче місце, зарплата, відпускні й лікарняні штатного бухгалтера не потрібні.
- Коли закріплений бухгалтер у відпустці або хворіє, його замінює колега з команди, облік не зупиняється.
- Платежі, банківські й касові операції, ПДВ і кадровий облік ведемо в одному договорі.
- Під час податкових перевірок бухгалтер супроводжує господарство і готує пояснення.
Якщо компанія ще й імпортує фрукти, овочі чи насіння, облік митних платежів і валютних розрахунків описано на сторінці облік для імпортерів і ЗЕД. Усі напрями бухгалтерії зібрано в розділі бухгалтерські послуги Key Solutions.
Що входить у послугу
- Облікова політика з урахуванням НП(С)БО 30: групи біологічних активів, оцінка, калькуляція собівартості за культурами і видами тварин.
- Облік первинних документів: акти списання насіння, добрив, засобів захисту рослин і пального, документи на надходження врожаю, накладні.
- Облік біологічних активів, урожаю, запасів і незавершеного виробництва.
- Облік оренди землі: договори з пайовиками, нарахування орендної плати, утримання ПДФО і військового збору.
- Єдиний податок 4 групи, розрахунок МПЗ, ПДВ, податкові накладні й реєстрація в ЄРПН.
- Зарплата і кадровий облік, зокрема сезонних працівників (нарахування та виплата зарплати).
- Фінансова, податкова і статистична звітність, відповіді на запити ДПС.
- Інвентаризація запасів і врожаю перед закриттям року (інвентаризація ТМЦ).
Етапи роботи
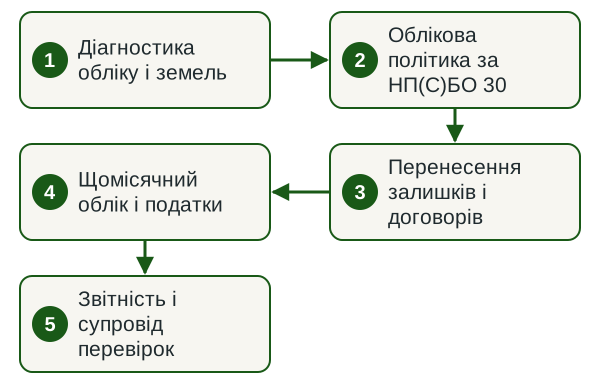
- Діагностика обліку і земель Переглядаємо облік, договори оренди, систему оподаткування і відкриті періоди, називаємо ризики.
- Облікова політика за НП(С)БО 30 Погоджуємо групи біоактивів, метод оцінки, статті собівартості і документообіг з агрономом і складом.
- Перенесення залишків і договорів Приймаємо залишки, реєстр ділянок і пайовиків, доступ до облікової системи (BAS або іншої).
- Щомісячний облік і податки Обробляємо первинні документи, розраховуємо податки й зарплату, повідомляємо суми і строки сплат.
- Звітність і супровід перевірок Подаємо звітність, відповідаємо на запити ДПС і супроводжуємо перевірки.
Строки
Старт обслуговування залежить від кількості відкритих періодів, стану первинних документів і кількості договорів оренди, які треба перенести. Дату переходу називаємо після діагностики і фіксуємо в договорі. Далі звітність подаємо у строки ПКУ. Найбільше навантаження в агро припадає на збирання врожаю, річну інвентаризацію і річну декларацію з єдиного податку.
Від чого залежить вартість
- Площа земель і кількість договорів оренди з пайовиками.
- Напрями: рослинництво, тваринництво, переробка, зберігання врожаю.
- Система оподаткування, ПДВ, експорт продукції.
- Кількість працівників, зокрема сезонних.
- Обсяг первинних документів і стан обліку на старті.
Що потрібно від вас
- Установчі документи і реєстраційні дані компанії або ФОП.
- Перелік земельних ділянок з кадастровими номерами, договори оренди і дані про нормативну грошову оцінку.
- Залишки на початок періоду і первинні документи за поточний період.
- Доступ до облікової системи і банківських виписок.
- Контактна особа (агроном або завідувач складу) для даних про посіви, врожай і списання.
- Погодження платежів і документів у домовлені строки.
Результат
- Облік за НП(С)БО 30 із собівартістю продукції за культурами.
- Декларації з єдиного податку 4 групи з додатком МПЗ, декларації з ПДВ і фінансова звітність, подані у строк.
- Нараховані та утримані податки з орендної плати і зарплати.
- Зареєстровані податкові накладні і письмові відповіді на запити ДПС.
- Повідомлення про суми і строки сплати податків на кожен період.
Дізнатися вартість обслуговування
Назвіть напрями виробництва, кількість договорів оренди і чи є ПДВ. У відповідь запропонуємо діагностику і назвемо вартість.
Нормативна база
Норми, на які спирається робота
- пп. 14.1.235 п. 14.1 ст. 14 і пп. 4 п. 291.4 ст. 291 ПКУ — хто є сільськогосподарським товаровиробником і умови 4 групи.
- ст. 292-1, п. 293.9, п. 295.9, п. 298.8 ПКУ — об'єкт, ставки, строки сплати і перехід на 4 групу.
- ст. 38-1, ст. 297-1 ПКУ, п. 67-1 підрозд. 10 розд. XX ПКУ — мінімальне податкове зобов'язання.
- пп. 170.1.1 п. 170.1 ст. 170 ПКУ — орендар як податковий агент орендодавця земельної частки (паю).
- пп. «г» п. 193.1 ст. 193, пп. 3 п. 297.1 ст. 297 ПКУ — ставка ПДВ для зернових і олійних, ПДВ для платників 4 групи.
- НП(С)БО 30 «Біологічні активи», наказ Мінфіну № 790 від 18.11.2005 — визнання й оцінка біологічних активів і сільгосппродукції.
- ч. 1 ст. 2 Закону № 996-XIV — обов'язок вести бухгалтерський облік і подавати фінансову звітність для всіх юридичних осіб незалежно від організаційно-правової форми і форми власності.
Ризики і чому краще доручити команді за договором
В агро помилки накопичуються за сезон, а виявляються на перевірці або в річній декларації. Типові помилки: частку сільгоспвиробництва перевіряють лише після закінчення року, і наступного року компанія втрачає 4 групу; МПЗ розраховують без частини орендованих ділянок; з орендної плати пайовикам не утримують ПДФО; врожай оприбутковують без документів, і на інвентаризації виникає нестача; податкові накладні на продаж зерна зупиняють в ЄРПН.
Key Solutions працює за договором, де зафіксовано обсяг робіт, строки і відповідальність. Юридичні питання, наприклад спори за договорами оренди землі, закриваємо разом з юристами групи. Разова порада в чат-боті чи від фрилансера закриває окреме питання. Облік сезону потребує команди, яка відповідає за весь рік.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Як ведеться бухгалтерія сільськогосподарського підприємства?
Бухгалтерія сільськогосподарського підприємства ведеться за Законом № 996-XIV і НП(С)БО 30: тварини й посіви обліковуються як біологічні активи, урожай визнається в періоді збирання, собівартість рахується за культурами. Податковий облік залежить від системи оподаткування: 4 група єдиного податку, 3 група або загальна система з податком на прибуток.
Хто може бути платником єдиного податку 4 групи?
Платником 4 групи може бути сільськогосподарський товаровиробник: юридична особа, у якої частка сільгоспвиробництва за попередній рік відповідає порогу пп. «а» пп. 4 п. 291.4 ПКУ, або ФОП у межах фермерського господарства з членами сім'ї без найманих працівників і з площею угідь у межах пп. «б». Умови перевіряємо на діагностиці.
Як обліковуються біологічні активи?
Біологічні активи обліковуються за справедливою вартістю, зменшеною на очікувані витрати на продаж, якщо її можна достовірно визначити (пп. 7, 10 НП(С)БО 30). Якщо справедливу вартість визначити неможливо, актив відображають за первісною вартістю, а поточні біоактиви рослинництва — як незавершене виробництво (п. 11 НП(С)БО 30).
Чи сплачує агровиробник на 4 групі ПДВ?
Так, агровиробник на 4 групі сплачує ПДВ, якщо зареєстрований платником ПДВ: звільнення за пп. 3 п. 297.1 ПКУ на четверту групу не поширюється. Для зернових і олійних діє знижена ставка за пп. «г» п. 193.1 ПКУ. Податкові накладні реєструються в ЄРПН на загальних умовах.
Хто сплачує податки з орендної плати за земельні паї?
Податки з орендної плати за земельні паї утримує і сплачує орендар як податковий агент орендодавця (пп. 170.1.1 ПКУ). Він утримує ПДФО і військовий збір; база — орендна плата за договором, але не менше мінімального орендного платежу (абз. 2 пп. 170.1.1 ПКУ). Ми ведемо реєстр пайовиків і розраховуємо утримання.
Чи можна передати агро бухгалтерію на аутсорсинг, якщо господарство не в Києві?
Так, агро бухгалтерію можна передати на аутсорсинг з будь-якого регіону України. Офіс Key Solutions у Києві, а клієнтів в інших областях, зокрема у Львівській, обслуговуємо дистанційно: документи надходять в електронному вигляді, облік ведеться в обліковій системі, яку погоджуємо на старті.
Суміжні послуги
Обговоримо облік вашого господарства
Напишіть площу земель у власності та оренді, кількість договорів з пайовиками, систему оподаткування і чи є ПДВ. У відповідь назвемо формат обслуговування, строк переходу і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp