


Фінансовий і податковий due diligence — це перевірка компанії перед купівлею, інвестицією чи кредитом, яка показує реальний прибуток, борг і податкові ризики. Key Solutions проводить due diligence під ключ: звіт показує кожен ризик із сумою, нормою і рекомендацією для угоди.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Коли потрібен: перед купівлею частки чи бізнесу, входом інвестора, кредитом під грошовий потік компанії або перед продажем бізнесу (vendor due diligence).
- Що отримуєте: звіт із нормалізованим прибутком, чистим боргом і податковими ризиками в гривнях, з нормою ПКУ і рекомендацією для договору.
- Строк фіксуємо в договорі після огляду периметра. Найдовше триває отримання документів від продавця.
- Вартість залежить від кількості юросіб, глибини відкритих податкових періодів, стану первинних документів і мови звіту.
- З чого почати: опишіть угоду на консультації, далі підписуємо NDA і договір.
Due diligence — що це і коли його проводять
Due diligence (дью ділідженс) — це перевірка об’єкта угоди в інтересах покупця, інвестора або кредитора до підписання договору. Фінансовий блок показує, скільки компанія заробляє і скільки винна, податковий — що контролюючий орган може донарахувати за відкриті періоди.
- Купівля частки або акцій. Податкова історія лишається в юрособі й переходить до нового власника разом із часткою.
- Вхід інвестора або партнера. Інвестор перевіряє цифри, на яких побудована оцінка бізнесу.
- Кредит або лізинг. Кредитор оцінює борг і грошовий потік, з якого його буде погашено.
- Продаж бізнесу (vendor due diligence). Продавець знаходить слабкі місця до покупця. Під час воєнного стану самостійне виправлення помилок за ст. 50 ПКУ звільняє від штрафу за п. 50.1 і пені (пп. 69.38 підрозд. 10 розд. XX ПКУ).
- Реорганізація і злиття. Правонаступник отримує податкові зобов’язання попередника.
Юридичний due diligence (корпоративні рішення, права на активи, спори) виконують юристи групи — legal.ua. Фінансову і податкову частини веде Key Solutions, а висновки обох команд зводимо в один документ для угоди.
Чим due diligence відрізняється від аудиту
Аудит фінансової звітності відповідає на питання, чи достовірна звітність. Due diligence відповідає на питання, що саме покупець отримає разом із компанією і скільки це коштує.
Закон № 2258-VIII визначає аудит фінансової звітності як перевірку облікових даних і звітності для висловлення незалежної думки аудитора про її відповідність в усіх суттєвих аспектах стандартам обліку (п. 1 ч. 1 ст. 1). Звіт за обов’язковим аудитом містить думку встановленої форми або відмову від її висловлення (ч. 3 ст. 14).
Due diligence належить до «інших професійних послуг» у складі аудиторських послуг (п. 7 ч. 1 ст. 1). Предмет, обсяг, оплату і відповідальність сторін фіксує договір (ч. 2 ст. 7), тому периметр перевірки задає замовник. Частину таких завдань оформлюють як узгоджені процедури за МССП 4400 (переглянутий): звіт про фактичні результати процедур не містить думки аудитора чи висновку з впевненістю, рекомендації для угоди подаємо окремим розділом.
| Критерій | Обов’язковий аудит | Due diligence |
|---|---|---|
| Замовник | Компанія, яка за законом оприлюднює або надає звітність з аудиторським звітом | Покупець, інвестор, кредитор; рідше продавець (vendor DD) |
| Мета | Незалежна думка про відповідність звітності в усіх суттєвих аспектах | Оцінка ризиків, якості прибутку та реальної вартості |
| Обсяг | Заданий законом і стандартами аудиту | Заданий договором: юрособи, періоди, ділянки обліку |
| Межі | Без впевненості щодо майбутньої дієздатності компанії та роботи керівництва (ст. 25) | Межі погоджує замовник у договорі (ст. 7) |
| Результат | Звіт із думкою встановленої форми | Ризики у грошах і рекомендації щодо угоди |
Обов’язковий аудит — це аудит звітності компаній, які за законом мають оприлюднити або надати її разом з аудиторським звітом (п. 16 ч. 1 ст. 1). Due diligence замовляють добровільно, для рішення про конкретну угоду.
Що входить у due diligence
- Якість прибутку: разові доходи, операції з пов’язаними особами, переоцінки; нормалізований прибуток для формули ціни.
- Чистий борг: кредити, лізинг, факторинг, відстрочені платежі, поруки за третіх осіб.
- Оборотний капітал і дебіторська заборгованість: сезонність, строки виникнення, концентрація на контрагентах.
- Активи: відповідність фактичної наявності обліку, участь в інвентаризації основних засобів і запасів.
- Податки за відкриті періоди: податок на прибуток, ПДВ і реєстрація накладних в ЄРПН, ПДФО і ЄСВ, операції з нерезидентами.
- Трансферне ціноутворення, КІК і статус резидента Дія Сіті, якщо вони стосуються компанії.
- Розрахунок кожного ризику: донарахування, штраф і пеня з нормою ПКУ.
- Рекомендації для договору: коригування ціни, утримання частини платежу, запевнення і відшкодування продавця.
Етапи роботи
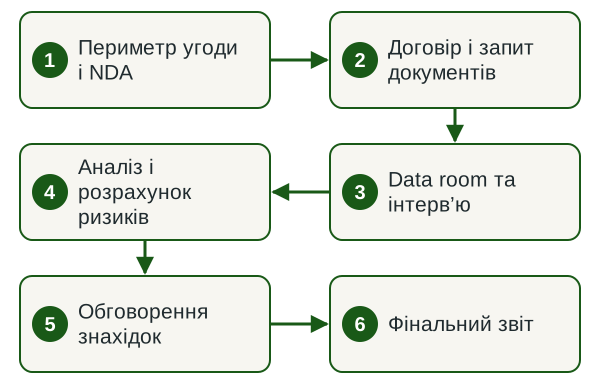
- Периметр угоди і NDA Узгоджуємо юрособи, періоди, ділянки обліку і дедлайн угоди.
- Договір і запит документів Фіксуємо обсяг, строк і вартість, надсилаємо перелік документів для data room.
- Data room та інтерв’ю Працюємо з документами й обліковою системою, говоримо з фінансовим директором і головним бухгалтером.
- Аналіз і розрахунок ризиків Нормалізуємо прибуток і борг, рахуємо донарахування, штрафи і пеню за кожним епізодом.
- Обговорення знахідок Показуємо попередні висновки вам і юристам, уточнюємо спірні епізоди з продавцем.
- Фінальний звіт Передаємо звіт і рекомендації для договору купівлі.
Строки
Строк фіксуємо в договорі після огляду периметра. За нашим досвідом, найдовше триває отримання документів і доступів від продавця, тому строк залежить від готовності data room, кількості юросіб і стану первинних документів. Перевірка групи з контрольованими операціями довша, бо період дослідження ширший (п. 102.1 ПКУ).
Скільки коштує due diligence і від чого залежить
Ціну розраховуємо під конкретну угоду після огляду периметра і фіксуємо в договорі. На неї впливають п’ять факторів.
| Фактор | Як впливає на обсяг | Що підготувати |
|---|---|---|
| Юрособи в периметрі | Кожна компанія групи має свій облік і податкові періоди | Структура групи і частки учасників |
| Глибина відкритих періодів | ТЦУ, КІК і неподані декларації збільшують вибірку | Перелік поданої звітності та актів перевірок |
| Стан первинних документів | Прогалини в первинці подовжують польовий етап | Доступ до облікової системи |
| Обсяг перевірки | Фінансовий, податковий блок або обидва; юридичний веде legal.ua | Пріоритетні ризики для покупця |
| Мова звіту і дедлайн | Англійська версія і стислий строк додають роботи | Дата підписання угоди |
Що потрібно від вас
Закон покладає на посадових осіб юрособи, фінансову звітність якої перевіряють, обов’язок створити належні умови для роботи і відповідальність за повноту й достовірність наданих документів (ч. 4 ст. 7 Закону № 2258-VIII).
- NDA і згода продавця на доступ до даних.
- Фінансова звітність, оборотно-сальдові відомості й регістри за періоди перевірки.
- Податкові декларації, квитанції, акти і рішення попередніх перевірок.
- Кредитні, лізингові договори і договори з ключовими контрагентами.
- Доступ до облікової системи (BAS або іншої) в режимі перегляду.
- Контактна особа продавця: фінансовий директор або головний бухгалтер.
- Дедлайн угоди і перелік ризиків, які вас турбують найбільше.
Результат
Звіт будуємо за схемою «ризик — сума — норма — що робити». Оцінки справедливої вартості, знецінення активів, резервів і майбутніх грошових потоків перевіряємо з професійним скептицизмом (ч. 2 ст. 9 Закону № 2258-VIII).
- Резюме для рішення про угоду: ключові ризики і їхня сума.
- Нормалізований прибуток і чистий борг для формули ціни.
- Реєстр податкових ризиків за періодами з нормою ПКУ, штрафом і пенею.
- Перелік red flags і питань до продавця.
- Рекомендації для договору: ціна, утримання платежу, запевнення, відшкодування, відкладальні умови.
Дізнатися вартість due diligence
Опишіть угоду: яку компанію перевіряєте, скільки юросіб у периметрі і коли підписання. У відповідь назвемо обсяг процедур, строк і вартість.
Фінансовий due diligence: обсяг процедур
Фінансовий блок перевіряє стійкість грошового потоку: скільки компанія заробляє без разових ефектів, скільки оборотного капіталу потребує виручка і який реальний борг стоїть за балансом.
- Якість прибутку. Виключення разових доходів, операцій з пов’язаними особами за неринковими цінами, «паперових» переоцінок.
- Оборотний капітал. Сезонність, нормальний рівень, провали, приховані в «іншій дебіторській заборгованості».
- Борг і боргоподібні статті. Кредити, лізинг, факторинг, відстрочені платежі, забезпечення, поруки за третіх осіб.
- Активи. Інвентаризація основних засобів і запасів, права на об’єкти, відповідність фактичної наявності обліку.
- Дебіторська заборгованість. Структура за строками виникнення, концентрація на кількох контрагентах, імовірність стягнення.
- Умовні зобов’язання. Судові спори, претензії, договірні санкції.
Відправна точка планування — категорія підприємства за ст. 2 Закону № 996-XIV. Її визначають щонайменше за двома з трьох показників (активи, чистий дохід, середня кількість працівників) на дату річної звітності за попередній рік. Мікропідприємства — до 350 тис. євро активів, 700 тис. євро доходу і 10 осіб; малі — до 4 і 8 млн євро та 50 осіб; середні — до 20 і 40 млн євро та 250 осіб; великі перевищують ці пороги.
Частина інформації доступна ще до NDA. Фінансова звітність підприємств не становить комерційної таємниці, і підприємства надають її копії на запит (ч. 2 ст. 14 Закону № 996-XIV). Великі підприємства, які не є емітентами, і середні оприлюднюють річну звітність з аудиторським звітом на своєму вебсайті до 1 червня, а підприємства, що становлять суспільний інтерес (крім великих неемітентів), і публічні АТ — до 30 квітня (ч. 3 ст. 14). Розбіжність між оприлюдненими цифрами і тим, що продавець показує на переговорах, — привід для глибшої перевірки. Як перевіряють саму звітність, описано на сторінці аудит фінансової звітності.
Податковий due diligence: глибина перевірки
Податковий блок відповідає на одне питання: скільки контролюючий орган може донарахувати за ще відкриті періоди. Обсяг вибірки задає строк давності.
Строк давності відлічують від граничного строку подання декларації, а якщо її подано пізніше, — від дня фактичного подання (п. 102.1 ПКУ). Відлік зупиняється, зокрема, на час заборони перевірок і на час адміністративного чи судового оскарження рішення (п. 102.3). Перехідні положення ПКУ зупиняли перебіг строків давності з 18 березня 2020 року на час карантину COVID-19 (п. 52-2 підрозд. 10 розд. XX ПКУ; дію цього пункту зупинено на період воєнного стану). Під час воєнного стану відлік зупиняється для документальних перевірок, які не проводяться (пп. 69.36 підрозд. 10 розд. XX ПКУ). Тому граничну дату для кожного періоду розраховуємо окремо: період, старший за три роки, може бути ще відкритим.
Строк давності не діє взагалі, якщо декларацію за період не подавали, якщо посадову особу засуджено за ухилення від сплати цього зобов’язання або кримінальне провадження закрито з нереабілітуючих підстав (п. 102.2 ПКУ). Такі періоди перевіряємо на всю глибину існування компанії.
Строки давності
| Що визначає глибину | Строк | Норма |
|---|---|---|
| Донарахування за перевіркою | 1095 днів; відлік зупинявся на карантин COVID-19 і зупиняється для перевірок, не проведених у воєнний стан | п. 102.1 ПКУ; п. 52-2, пп. 69.36 підрозд. 10 розд. XX ПКУ |
| Перевірки ТЦУ, КІК, п. 141.4 | 2555 днів | п. 102.1 ПКУ |
| Стягнення боргу після нарахування | 1095 днів | п. 102.4 ПКУ |
Строки зберігання документів
| Документи | Строк зберігання | Норма |
|---|---|---|
| Для контролю за ст. 39, 39-2, п. 141.4 | 2555 днів | пп. 44.3.1 ПКУ |
| Первинні документи, регістри обліку, фінзвітність | 1825 днів | пп. 44.3.2 ПКУ |
| Інші, зокрема дозвільні | 1095 днів | пп. 44.3.3, 44.3.4 ПКУ |
Строки зберігання подовжуються на час зупинення строку давності (п. 44.3 ПКУ), а документи, пов’язані з перевіркою чи оскарженням, зберігаються до завершення спору (п. 44.4). Формувати показники податкової звітності без підтвердних документів заборонено (п. 44.1), тому відсутність первинки означає ризик, який можна розрахувати. Операції з пов’язаними особами і нерезидентами перевіряємо за довший період, див. трансферне ціноутворення.
Знайдені порушення переводимо в гроші за ставками санкцій.
Податкові штрафи
| Порушення | Санкція | Норма |
|---|---|---|
| Зобов’язання визначив контролюючий орган | 10 % суми; скасовується при сплаті за 30 днів після ППР за перевірками, розпочатими чи відновленими з 01.08.2023, у воєнний стан | п. 123.1 ПКУ; пп. 69.37 підрозд. 10 розд. XX ПКУ |
| Те саме умисно; повторно протягом 1095 днів | 25 %; повторно 50 %; та сама пільга за пп. 69.37 | п. 123.2, 123.3 ПКУ |
| Накладну з ППР не зареєстровано в ЄРПН | 50 % суми ПДВ у накладній | п. 120-1.2 ПКУ |
| Первинку не збережено або не надано | 1020 грн; повторно протягом року — 2040 грн | п. 121.1 ПКУ |
| Неподання інформації про структуру власності чи КБВ (ст. 44-1) | 5 мінімальних зарплат на 1 січня за кожен факт | п. 121.3 ПКУ |
Пеня та адміністративні штрафи
| Порушення | Санкція | Норма |
|---|---|---|
| Прострочення сплати зобов’язання | Пеня 120 % річних облікової ставки НБУ за день; у разі пп. 69.37 не нараховується | п. 129.4 ПКУ |
| Відсутність податкового обліку, порушення порядку його ведення | 5–10 нмдг посадовій особі; повторно протягом року — 10–15 | ст. 163-1 КУпАП |
| Відсутність бухобліку, неправдиві дані у фінзвітності | 8–15 нмдг; повторно протягом року — 10–20 | ст. 164-2 КУпАП |
Для ІТ-компаній — резидентів Дія Сіті перевіряємо вимоги ст. 5 Закону № 1667-IX: середня місячна винагорода працівникам і гіг-спеціалістам щонайменше еквівалент 1200 євро, їх щонайменше дев’ять, кваліфікований дохід становить не менш як 90 % загального. У місяці, коли вимоги до винагороди чи кількості не виконано, резидент нараховує податок за ставкою п. 167.1 ПКУ на доходи спеціалістів і сплачує його за власний рахунок (пп. 170.14-1.5 ПКУ); ці вимоги перевіряє камеральна перевірка (пп. 75.1.1 ПКУ). Податки компанії окремо від угоди перевіряє податковий аудит компанії.
Юридичний контур: власність і бенефіціари
Юридичний блок перевіряє, що продавець може продати те, що продає, і хто стоїть за структурою володіння. Кінцевий бенефіціарний власник за ст. 1 Закону № 361-IX — особа з прямим чи непрямим вирішальним впливом, зокрема з часткою від 25 % капіталу або прав голосу. Номінальний власник, номінальний утримувач чи посередник кінцевим бенефіціаром бути не може.
Для груп з іноземним елементом окремо перевіряємо ст. 44-1 ПКУ. Нерезиденти з постійним представництвом та іноземні юрособи за пп. 133.1.5 мають встановлювати структуру власності й усіх кінцевих бенефіціарів, зберігати цю інформацію в Україні щонайменше 1825 днів і надавати її контролюючому органу (п. 44-1.2). Сплата штрафу за п. 121.3 ПКУ від обов’язку подати інформацію не звільняє. Корпоративні рішення, права на об’єкти інтелектуальної власності та договори з ключовими контрагентами охоплює юридичний аудит бізнесу.
Red flags: що зупиняє угоду
Red flag — ознака того, що картина продавця розходиться з реальністю:
- Первинні документи відсутні або відновлюються «під запит».
- Періоди, за які податкову декларацію не подано взагалі: для них строк давності не застосовується.
- Суттєва частина виручки йде через пов’язаних осіб або ризикових контрагентів.
- Розбіжність між оприлюдненою річною звітністю та управлінськими даними продавця.
- Масове зупинення реєстрації податкових накладних або незакриті спори щодо них.
- Незавершене адміністративне чи судове оскарження донарахувань: воно зупиняє відлік строку давності.
- Працівники, оформлені як ФОП, за фактичних ознак трудових відносин.
- Формальна інвентаризація: фактичні залишки з обліком не звірялися.
- Розпочата реорганізація (крім перетворення) або припинення юрособи — самостійна підстава для документальної позапланової перевірки (пп. 78.1.7 ПКУ).
Як результат впливає на ціну і договір
Висновки звіту використовують в угоді трьома способами: зниження ціни, перенесення ризику на продавця в договорі або відмова від угоди. Кожен із них спирається на кількісну оцінку ризику.
- Коригування ціни. Перерахований нормалізований прибуток і фактичний чистий борг замінюють цифри продавця у формулі ціни.
- Утримання частини платежу. Суму депонують до спливу періоду, у якому ризик може реалізуватися; орієнтиром слугують строки з п. 102.1 і 102.4 ПКУ.
- Запевнення продавця. Точково: повнота сплати податків за конкретні періоди, відсутність незадекларованих зобов’язань, наявність первинних документів.
- Відшкодування (indemnity). Окреме зобов’язання продавця компенсувати донарахування за конкретним епізодом, включно зі штрафом і пенею.
- Відкладальні умови. Усунення порушення до закриття угоди.
Форму угоди теж враховуємо. При купівлі корпоративних прав податкова історія залишається всередині юридичної особи. При реорганізації п. 98.2 ПКУ розподіляє зобов’язання так: після зміни найменування, статусу чи місця реєстрації їх зберігає сам платник, після об’єднання — об’єднаний платник, після поділу — новоутворені платники пропорційно балансовій вартості майна за розподільним балансом.
Після закриття угоди діють короткі строки. Суму за податковим повідомленням-рішенням сплачують протягом 10 робочих днів після його отримання, якщо платник у цей строк не почав оскарження (п. 57.3 ПКУ), а скаргу до органу вищого рівня подають у ті самі 10 робочих днів (п. 56.3). Тому механіку реагування на такі рішення прописують у договорі купівлі заздалегідь.
Нормативна база
Норми, на які спирається робота
- п. 102.1–102.4 ст. 102 ПКУ — строк давності, що задає глибину податкової перевірки.
- п. 52-2, пп. 69.36–69.38 підрозд. 10 розд. XX ПКУ — зупинення строків давності та звільнення від штрафів і пені під час воєнного стану.
- ст. 44, 44-1 ПКУ — первинні документи, строки зберігання, інформація про кінцевих бенефіціарів.
- ст. 120-1, 121, 123, 129 ПКУ — штрафи і пеня, якими вимірюємо ризик.
- п. 98.2 ПКУ — податкові зобов’язання при реорганізації.
- ст. 1, 7, 9 Закону № 2258-VIII — аудиторські послуги, договір, професійний скептицизм.
- ст. 2, 14 Закону № 996-XIV — категорії підприємств і відкритість фінансової звітності.
Ризики і чому краще доручити команді за договором
Покупець без due diligence отримує разом із часткою донарахування за відкриті періоди, штрафи і пеню, а також борги, яких немає в презентації продавця. Помилка в розрахунку глибини перевірки коштує дорого: період, який здавався закритим, може бути відкритим через зупинення строків давності. Due diligence виконує команда: аудитор фінансового блоку, податковий консультант і юрист працюють з одним data room і узгоджують висновки. Key Solutions працює за договором, де обсяг, строки й відповідальність зафіксовані до старту, а юридичні питання закриває legal.ua у складі групи. Огляд від чат-бота чи разового виконавця корисний для першого знайомства з компанією. Для рішення про ціну потрібен звіт із нормами і сумами.
Чому Key Solutions
- Компанія
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЄДРПОУ 39610085. Дані компанії відкриті в ЄДР.
- Договір
- Працюємо за договором: обсяг робіт, строки й відповідальність фіксуємо до старту. Інформація клієнта захищена професійною таємницею (ст. 11 Закону № 2258-VIII).
- Група
- Входимо до Innova Consulting Group: юридичні питання закриває legal.ua, оподаткування криптоактивів — crystal.tax.
- Офіс
- Офіс у Києві, вул. Велика Васильківська, 77. Клієнтів по всій Україні обслуговуємо дистанційно. Фахівці, які ведуть проєкти, — на сторінці «Наші співробітники».
Часті запитання
Due diligence — що це простими словами?
Due diligence — це перевірка компанії перед угодою, яку замовляє покупець, інвестор або кредитор. Фінансова частина показує реальний прибуток, борг і стан активів, податкова — суми, які контролюючий орган може донарахувати за відкриті періоди. Результат — звіт із ризиками в гривнях і рекомендаціями для договору: коригування ціни, утримання частини платежу, запевнення продавця.
Скільки коштує due diligence?
Вартість розраховуємо після огляду периметра угоди. На неї впливають кількість юридичних осіб, глибина відкритих податкових періодів, контрольовані операції, стан первинних документів, мова звіту і дедлайн угоди. Суму і строк фіксуємо в договорі до старту робіт, тому бюджет перевірки відомий ще до відкриття data room.
Чим фінансовий due diligence відрізняється від аудиту фінансової звітності?
Аудит завершується незалежною думкою аудитора про відповідність звітності стандартам обліку в усіх суттєвих аспектах. Due diligence оцінює ризики та реальну вартість об’єкта в інтересах покупця, і думки щодо звітності в його звіті немає. Обсяг аудиту задають закон і стандарти, обсяг due diligence — договір, у якому сторони фіксують предмет, обсяг послуг, оплату і відповідальність (ч. 2 ст. 7 Закону № 2258-VIII).
За який період проводиться податковий due diligence?
Глибину задає строк давності за п. 102.1 ПКУ: базовий для звичайних перевірок і довший для трансфертного ціноутворення, КІК і п. 141.4. Відлік зупиняється на час оскарження. Перехідні положення ПКУ зупиняли його на час карантину COVID-19 і зупиняють для перевірок, які під час воєнного стану не проводяться (пп. 69.36 підрозд. 10 розд. XX ПКУ). Для періодів без поданої декларації строк давності не діє (п. 102.2 ПКУ), тому їх перевіряємо на всю глибину.
Як перевірити компанію перед купівлею?
Перевірку починаємо з відкритих даних. Фінансова звітність підприємств відкрита для запитів, великі й середні підприємства оприлюднюють її з аудиторським звітом (ст. 14 Закону № 996-XIV). Далі звіряємо ці цифри з управлінськими даними продавця, перевіряємо первинні документи і податкову звітність за відкриті періоди в data room і розраховуємо ризики в гривнях. Юридичну частину паралельно веде legal.ua.
Що таке red flags під час перевірки компанії перед купівлею?
Це ознаки того, що картина продавця розходиться з реальністю: відсутність первинних документів, періоди без поданої податкової декларації, концентрація виручки на пов’язаних особах, незакриті спори щодо податкових накладних, формальна інвентаризація, розпочата процедура реорганізації або припинення юридичної особи.
Чи переходять податкові борги компанії на покупця?
При купівлі корпоративних прав податкова історія залишається всередині юридичної особи, тому разом із часткою до нового власника переходить і податковий ризик за відкриті періоди. При реорганізації Податковий кодекс покладає обов’язки з погашення грошових зобов’язань і податкового боргу на правонаступників, зокрема пропорційно балансовій вартості отриманого майна у разі поділу (п. 98.2 ПКУ).
Скільки часу займає фінансовий і податковий due diligence?
Строк визначають кількість юридичних осіб у периметрі угоди, глибина відкритих податкових періодів і швидкість, з якою продавець відкриває первинні документи та доступ до облікової системи. Перевірка групи з контрольованими операціями триваліша, бо досліджуваний період довший (п. 102.1 ПКУ). Конкретний строк фіксуємо в договорі після огляду периметра.
Суміжні послуги
Обговоримо вашу угоду
Напишіть назву або код ЄДРПОУ компанії, яку перевіряєте, вашу роль (покупець, інвестор, продавець) і дату угоди. У відповідь запропонуємо периметр перевірки, перелік документів для data room, строк і вартість.
Записатися на консультацію Замовити послугу +38 (068) 777-14-74 Telegram WhatsApp