

Бухгалтерия для IT-компании — это ведение учёта, расчётов с исполнителями, валютной выручки и отчётности с учётом модели команды: ФЛП, штат или Дія.City. Key Solutions ведёт учёт IT-компаний по договору и готовит отчёты о соответствии Дія.City.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужна: новая IT-компания, переход в Дія.City, рост команды подрядчиков-ФЛП, выручка от нерезидентов или замена штатного бухгалтера.
- Что получаете: учёт по договору, расчёт налогов и выплат, поданную отчётность, контроль критериев Дія.City и лимитов ФЛП.
- Срок старта: по нашему опыту, учёт принимаем с ближайшего отчётного месяца после диагностики, если документы полные.
- Стоимость: договорная, зависит от модели команды, числа исполнителей, валютных операций и статуса Дія.City.
- С чего начать: запишитесь на консультацию и назовите модель команды, число людей и валюту выручки.
Чем учёт в IT отличается от обычного бухгалтерского обслуживания
Бухгалтерское обслуживание IT-компании в Украине строится вокруг трёх решений: как оформлены исполнители (ФЛП, штат или гиг-контракты), работает ли компания в режиме Дія.City и куда уходит выручка. От них зависят состав отчётности, налоговая нагрузка, валютный контур и риск доначислений при проверке. Всё остальное — техника учёта.
У IT-компании почти нет запасов и производственных активов, зато есть три нетипичных узла: массив исполнителей вне штата, валютная выручка от нерезидентов и объекты интеллектуальной собственности.
Базовые обязанности общие. Учёт ведётся непрерывно со дня регистрации предприятия до его ликвидации (ч. 1 ст. 8 Закона № 996-XIV) в денежной единице Украины; по требованию пользователей отчётность может быть дополнительно пересчитана в иностранную валюту (ст. 5). Ответственность за организацию учёта и сохранность документов, регистров и отчётности не менее трёх лет несёт руководитель или собственник (ч. 3 ст. 8). Учётную политику, форму учёта и правила документооборота предприятие определяет само (ч. 5 ст. 8).
Учёт опирается на принципы ст. 4 того же закона. Для IT важнее всего два: начисление (доходы и расходы отражаются в момент возникновения, независимо от движения денег) и превалирование сущности над формой (операции отражаются по их экономическому содержанию с учётом юридической формы договора).
Основание для записей — первичные документы с обязательными реквизитами, в том числе содержанием и объёмом операции с единицей измерения (ч. 2 ст. 9). Несущественные недостатки документа не отменяют признание операции, если участников можно идентифицировать. Операции отражаются в том периоде, в котором совершены (ч. 5 ст. 9), а за своевременность и достоверность первичных документов отвечают лица, которые их составили и подписали (ч. 8 ст. 9).
Закон позволяет не держать бухгалтера в штате: учёт можно вести на договорных началах с предприятием, работающим в сфере бухгалтерского учёта и/или аудиторской деятельности (ч. 4 ст. 8). Для IT-компании бухгалтерские услуги на аутсорсе обычно и есть рабочий вариант.
Три модели работы IT-бизнеса и что меняется в учёте
Моделей на практике три: подрядчики-ФЛП на едином налоге, наёмные работники в штате и режим Дія.City с гиг-контрактами. Резидент Дія.City вправе привлекать работников по трудовым договорам, гиг-специалистов по гиг-контрактам, а также подрядчиков, в том числе ФЛП, по гражданско-правовым или хозяйственным договорам (ч. 4 ст. 4 Закона № 1667-IX). Модели комбинируются, и учёт ведёт три параллельные ветки расчётов.
| Модель | Налоги с дохода исполнителя | Ключевой риск |
|---|---|---|
| Подрядчики-ФЛП, 3 группа | Единый налог 3 % или 5 % (п. 293.3 НКУ), военный сбор 1 % | Переквалификация в трудовые отношения, превышение лимита |
| Штат вне Дія.City | НДФЛ 18 % (п. 167.1 НКУ), военный сбор 5 % | Нагрузка на фонд оплаты труда |
| Дія.City: штат и гиг-специалисты | НДФЛ 5 % (пп. 170.14-1.2 НКУ), военный сбор 5 % | Потеря статуса из-за несоблюдения критериев |
Ставки военного сбора установлены пп. 1.3 п. 16-1 подразд. 10 разд. XX НКУ. С выплат ФЛП, который подал копию документа о регистрации, НДФЛ у источника не удерживается (п. 177.8 НКУ). Налог на прибыль компании вне Дія.City — 18 % (п. 136.1 НКУ), резидента Дія.City на особых условиях — 9 % базы налогообложения (п. 136.8 НКУ).
Что входит в бухгалтерское обслуживание IT-компании
- учёт операций по первичным документам, банк, валютные счета и курсовые разницы;
- расчёты с подрядчиками-ФЛП: договоры, акты с содержанием и объёмом работ, контроль лимитов дохода и КВЭД;
- зарплата, гиг-контракты, НДФЛ, военный сбор и ЕСВ, налоговый расчёт;
- налог на прибыль на общих или особых условиях, декларации и финансовая отчётность;
- ежемесячный контроль критериев Дія.City и подготовка отчётов о соответствии;
- учётная политика под интеллектуальную собственность: нематериальные активы, роялти, переход прав;
- ответы на запросы банка по валютным операциям и на запросы ДПС.
Этапы работы
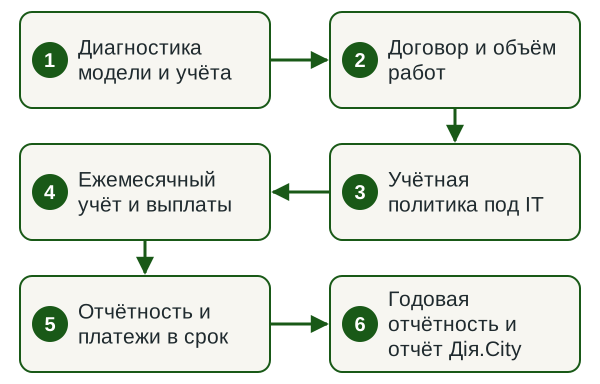
- Диагностика модели и учёта Смотрим договоры с исполнителями и заказчиками, поданные отчёты, остатки и состояние расчётов.
- Договор и объём работ Фиксируем участки учёта, календарь передачи документов и ответственность сторон.
- Учётная политика под IT Согласуем порядок признания дохода, нематериальных активов и документооборот с исполнителями.
- Ежемесячный учёт и выплаты Отражаем операции, начисляем зарплату и вознаграждения, сверяем акты с ФЛП.
- Отчётность и платежи в срок Подаём декларации и налоговый расчёт, присылаем суммы и даты уплаты.
- Годовая отчётность и отчёт Дія.City Составляем финотчётность и отчёт о соответствии, передаём данные аудитору.
Сроки
По нашему опыту, учёт IT-компании с полными документами принимаем с ближайшего отчётного месяца после диагностики. Если есть пробелы за прошлые периоды, сначала восстанавливаем учёт, и старт сдвигается. Срок зависит от числа исполнителей, валютных операций и скорости ответов предыдущего бухгалтера. Дальше работа идёт по календарю НКУ и срокам отчётов Дія.City, приведённым ниже.
От чего зависит стоимость
- модель команды: ФЛП, штат, гиг-контракты или их сочетание;
- число исполнителей и документов в месяц;
- число валютных счетов и поступлений от нерезидентов;
- статус Дія.City и объём отчётов о соответствии;
- операции со связанными нерезидентами и трансфертное ценообразование;
- состояние учёта на старте: нужно ли восстановление.
Стоимость договорная: ежемесячную сумму называем после диагностики и фиксируем в договоре до начала работы.
Что нужно от вас
- Устав, выписка из ЕГР, приказ об учётной политике и решение о статусе Дія.City, если он есть.
- Договоры с заказчиками, подрядчиками-ФЛП и гиг-специалистами.
- Банковские выписки по гривневым и валютным счетам.
- База учётной системы и поданные отчёты за последние периоды.
- Контактное лицо, которое ежемесячно передаёт акты и инвойсы до согласованной даты.
Результат
- Отчётность, поданная в срок, и квитанции ДПС.
- Ежемесячный перечень налогов и выплат с суммами и датами.
- Расчёт критериев Дія.City за каждый месяц и отчёты о соответствии.
- Реестр исполнителей-ФЛП с контролем лимитов дохода.
- Подписанная финансовая отчётность за год и пакет документов для аудитора.
Узнать стоимость обслуживания
Напишите модель команды, число людей и откуда поступает выручка. В ответ назовём объём работ и стоимость.
Дія.City: условия входа, ставки и отчёт о соответствии
Дія.City — отдельный правовой режим с количественными критериями. Сниженные ставки идут в паре с постоянным мониторингом соответствия, которое подтверждают отчёт о соответствии и независимый вывод аудитора. Режим установлен не менее чем на 25 лет со дня внесения в реестр первого резидента, и на этот срок закон закрепляет стабильность его условий (ч. 1, 2 ст. 3 Закона № 1667-IX); более благоприятные нормы, если они появятся, применяются к резидентам (ч. 3 ст. 3).
Согласно ч. 1 ст. 5 закона, резидентом может быть зарегистрированное в Украине юрлицо, которое одновременно: ведёт виды деятельности из перечня режима, указанные в уставе или в ЕГР; обеспечивает средний месячный размер вознаграждения работникам и гиг-специалистам не ниже эквивалента 1200 евро по курсу НБУ на первое число месяца; имеет среднеучётную численность работников и гиг-специалистов не менее девяти человек; получает не менее 90 % квалифицированного дохода в общем доходе.
Методику расчёта задают определения ст. 1 закона. Квалифицированный доход — чистый доход от реализации и роялти, полученные от видов деятельности из перечня. Общий доход — чистый доход от реализации и прочий операционный доход в виде роялти. Средний размер вознаграждения — сумма выплат до удержания налогов, делённая на число работников и гиг-специалистов, которым они начислены. Гиг-контракт — гражданско-правовой договор, по которому гиг-специалист выполняет работы или оказывает услуги по заданиям резидента, а резидент оплачивает их и обеспечивает социальные гарантии.
Для молодых компаний есть послабление (ч. 3 ст. 5): юрлицо, созданное не ранее чем за 24 календарных месяца до заявления, с доходом в пределах лимита третьей группы единого налога может находиться в статусе, отвечая не всем требованиям, но не дольше 31 декабря года, следующего за годом получения статуса. Среди обстоятельств, закрывающих режим, для действующего бизнеса важны два: налоговый долг более 10 минимальных зарплат дольше 30 дней и нарушение требований о раскрытии конечных бенефициарных владельцев (ч. 2 ст. 5). Оба закрываются обычной учётной дисциплиной, поэтому их держим на контроле помесячно.
База налога на прибыль на особых условиях формируется по п. 135.2, п. 137.10 и п. 141.9-1 НКУ. В неё входят, в частности, роялти в пользу лиц, не являющихся резидентами Дія.City на особых условиях, сверх суммы доходов от роялти, увеличенной на 4 % чистого дохода (пп. 135.2.1.12 НКУ), безвозвратная финансовая помощь и безвозмездно предоставленные имущество, работы и услуги (пп. 135.2.1.6–135.2.1.8 НКУ), ряд выплат нерезидентам (пп. 135.2.1.9 НКУ). Доходы специалистов резидента облагаются НДФЛ 5 % с месяца, следующего за месяцем получения статуса (пп. 170.14-1.2 НКУ), в пределах эквивалента 240 тысяч евро в год по курсу НБУ на 1 января; к превышению применяется 18 % (пп. 170.14-1.3 НКУ). Единый взнос за гиг-специалиста резидент начисляет и уплачивает по Закону № 2464-VI (ч. 3 ст. 23 Закона № 1667-IX).
Если в каком-то месяце резидент не отвечал требованиям о вознаграждении или о девяти людях, налоговый агент сам начисляет НДФЛ по ставке 18 % вместо 5 % и уплачивает его за собственный счёт (пп. 170.14-1.5 НКУ).
Отдельный блок работы — отчётность о соответствии. Начальный отчёт с независимым выводом подаётся не позднее последнего дня шестого календарного месяца после месяца получения статуса (ч. 2 ст. 13), годовой с выводом — ежегодно до 1 июня (ч. 3 ст. 13). Нарушение срока более чем на 20 рабочих дней — основание для потери статуса (п. 4 ч. 1 ст. 9). Независимый вывод подаёт субъект аудиторской деятельности, который имеет право проводить обязательный аудит финансовой отчётности (ч. 5 ст. 13). Для наших клиентов такой вывод предоставляет партнёрская аудиторская фирма, внесённая в соответствующий раздел Реестра. Key Solutions готовит учёт, помесячные расчёты критериев и отчёт о соответствии и сопровождает до подачи. Подробно об учёте резидента — в статье о бухгалтерском учёте резидента Дія.City.
Подрядчики-ФЛП: где заканчивается экономия и начинается риск
Модель с ФЛП законна, пока отношения действительно подрядные, а лимиты соблюдаются. Годовой лимит дохода третьей группы — 1167 минимальных зарплат на 1 января (пп. 3 п. 291.4 НКУ), в 2026 году это 10 091 049 грн при минимальной зарплате 8647 грн (ст. 8 Закона № 4695-IX). К сумме превышения для ФЛП применяется ставка 15 % (п. 293.4 НКУ). Доход в иностранной валюте ФЛП пересчитывает в гривны по курсу НБУ на дату получения (п. 292.5 НКУ).
Бухгалтерская задача — контур контроля: помесячный мониторинг приближения каждого подрядчика к лимиту, соответствие КВЭД оказанным услугам, акты с содержанием и объёмом работ, отсутствие признаков трудовых отношений в переписке и внутренних документах. Принцип превалирования сущности над формой здесь работает против компании: если фактическое содержание отношений трудовое, договор подряда сам по себе не защищает.
КУпАП предусматривает за отсутствие налогового учёта или нарушение порядка его ведения, в том числе за неподачу аудиторских выводов, штраф 5–10 необлагаемых минимумов, повторно в течение года — 10–15 (ст. 163-1). За отсутствие бухгалтерского учёта, неправдивые данные в финотчётности, её неподачу и несвоевременную инвентаризацию — 8–15, повторно — 10–20 (ст. 164-2).
Валютная выручка: учёт, курс и внимание банка
Выручка в иностранной валюте оставляет валюту учёта гривневой: учёт ведётся и отчётность составляется в гривне (ст. 5 Закона № 996-XIV). Задача бухгалтера — привязать закрытие экспортных операций к календарю платежей и держать дебиторскую задолженность под контролем.
Отдельно — финансовый мониторинг. Операция пороговая, если её сумма равна или превышает 400 тысяч гривен или эквивалент в иностранной валюте и есть хотя бы один признак, например перевод средств за границу (ч. 1 ст. 20 Закона № 361-IX). Надлежащая проверка проводится, среди прочего, при установлении деловых отношений и при разовой операции от порогового значения (ч. 4 ст. 11). Если клиент не предоставляет документы для проверки, банк обязан отказать в обслуживании, вплоть до разрыва отношений (ч. 1 ст. 15). Порог по переводам за границу касается выплат материнской компании и подрядчикам-нерезидентам, а валютную выручку банк проверяет в рамках надлежащей проверки клиента. Поэтому комплект договоров, инвойсов и актов готовим заранее.
Услуги нерезидентам и НДС: почему экспорт IT-услуг чаще всего вне объекта
Объект обложения НДС — поставка услуг, место поставки которых находится на таможенной территории Украины (пп. «б» п. 185.1 НКУ). Для разработки и тестирования программного обеспечения, обработки данных, консультаций по информатизации, предоставления имущественных прав интеллектуальной собственности и создания таких объектов по заказу место поставки — место регистрации получателя (п. 186.3 НКУ). Если получатель за пределами Украины, операция выходит за пределы объекта обложения.
Вопрос регистрации плательщиком НДС остаётся отдельным. Обязанность возникает, когда облагаемые поставки за последние 12 календарных месяцев превышают 1 000 000 гривен без НДС, кроме плательщиков единого налога первой — третьей групп (п. 181.1 НКУ). Считать нужно только облагаемые операции: ошибку чаще всего делают, когда считают весь оборот при смешанной структуре продаж.
Освобождение от НДС для поставки программной продукции действовало с 1 января 2013 года до 1 января 2023 года (п. 26-1 подразд. 2 разд. XX НКУ), поэтому в действующих договорах на него уже не ссылаются. Договоры с зарубежными заказчиками разбираем в услуге работа с нерезидентами.
Работа с материнской компанией: трансфертные риски
Если украинское юрлицо оказывает услуги связанной иностранной компании по схеме «разработка в Украине, продажи за рубежом», операции попадают в поле трансфертного ценообразования. Контролируемыми могут быть операции со связанными нерезидентами (пп. 39.2.1.1 НКУ), а хозяйственными операциями для целей ТЦО считаются и операции с нематериальными активами — роялти, лицензии, плата за объекты интеллектуальной собственности (пп. 39.2.1.4 НКУ). Для резидентов Дія.City на особых условиях критерием служит влияние на финансовый результат до налогообложения. Два порога действуют одновременно: годовой доход плательщика более 150 миллионов гривен и объём операций с каждым контрагентом более 10 миллионов гривен за год, оба за вычетом косвенных налогов (пп. 39.2.1.7 НКУ).
Отчёт о контролируемых операциях подаётся до 1 октября следующего года, участники международной группы в тот же срок подают уведомление об участии в ней (пп. 39.4.2 НКУ). Штраф за неподачу отчёта — 300 прожиточных минимумов для трудоспособного лица на 1 января отчётного года (п. 120.3 НКУ). Документы для контроля по ст. 39 НКУ хранятся не менее 2555 дней, первичные документы и регистры — не менее 1825 дней (пп. 44.3.1, 44.3.2 НКУ). Разная глубина хранения — частая причина того, что при проверке документы по внутригрупповым операциям уже уничтожены. Отчёт и документацию готовим в услуге трансфертное ценообразование.
Средняя IT-компания: финотчётность, обнародование и обязательный аудит
Отчётный период финансовой отчётности — календарный год, промежуточная составляется за квартал, полугодие и девять месяцев (ч. 1 ст. 13 Закона № 996-XIV); первый отчётный период нового предприятия может быть меньше 12 месяцев, но не больше 15 (ч. 2 ст. 13). Плательщик налога на прибыль подаёт финансовую отчётность вместе с декларацией. Предприятия, которые обнародуют отчётность с аудиторским отчётом, прилагают к декларации баланс и отчёт о финансовых результатах, а годовую отчётность с аудиторским отчётом подают отдельно (п. 46.2 НКУ).
Категорию предприятия определяет ч. 2 ст. 2 Закона № 996-XIV по двум из трёх критериев: микро — активы до 350 тысяч евро, чистый доход до 700 тысяч евро, до 10 работников; малое — до 4 миллионов евро, 8 миллионов евро и 50 работников; среднее — до 20 миллионов евро, 40 миллионов евро и 250 работников. Средние и крупные предприятия, не являющиеся эмитентами ценных бумаг, до 1 июня обнародуют годовую финотчётность вместе с аудиторским отчётом и отчётом об управлении (абз. 2 ч. 3 ст. 14). Для IT-компании, выросшей до средней, обязательный аудит организуем под ключ: аудит проводит и подписывает отчёт партнёрская аудиторская фирма, внесённая в соответствующий раздел Реестра с правом на обязательный аудит, а Key Solutions готовит учёт и отчётность и сопровождает до обнародования. Услуга описана на странице обязательный аудит финансовой отчётности, а кто обязан и как подготовиться — в статье кто подлежит обязательному аудиту.
Учётную политику стоит выстроить под интеллектуальную собственность: момент признания нематериального актива, передачу прав по гиг-контрактам и договорам с подрядчиками, разграничение роялти и платы за услуги. Имущественные права на объект, созданный гиг-специалистом, принадлежат резиденту Дія.City, если гиг-контрактом не предусмотрено иное (ч. 2 ст. 24 Закона № 1667-IX), личные неимущественные права остаются за гиг-специалистом (ч. 1 ст. 24). Начинать логично с постановки налогового и бухгалтерского учёта, а развилки по структуре разбирать в рамках налогового консультирования.
Нормативная база
Нормы, на которые опирается работа
- ст. 4, ч. 4 и 5 ст. 8, ст. 9, ч. 1 ст. 11 Закона № 996-XIV — принципы учёта, учёт по договору, первичные документы, подписание финотчётности.
- ч. 2 ст. 2, ст. 13, ч. 3 ст. 14 Закона № 996-XIV — категории предприятий, отчётный период, обнародование с аудиторским отчётом.
- ст. 1, 3, 5, 9, 13 Закона № 1667-IX — определения, стабильность режима, требования к резиденту Дія.City, потеря статуса, отчёты о соответствии.
- п. 135.2, п. 136.8, пп. 170.14-1.2–170.14-1.5 НКУ — налог на прибыль на особых условиях и НДФЛ специалистов Дія.City.
- пп. 3 п. 291.4, п. 292.5, п. 293.3 НКУ — лимит, валютный доход и ставки единого налога третьей группы.
- п. 181.1, п. 185.1, п. 186.3 НКУ — регистрация плательщиком НДС и место поставки IT-услуг.
- пп. 39.2.1.1, 39.2.1.4, 39.2.1.7, 39.4.2 НКУ — контролируемые операции и отчёт о них.
- ч. 4 ст. 11, ч. 1 ст. 15, ч. 1 ст. 20 Закона № 361-IX — надлежащая проверка и пороговые операции.
- ст. 163-1, 164-2 КУпАП — штрафы должностных лиц за нарушения налогового и бухгалтерского учёта.
Риски и почему лучше поручить команде по договору
Типичные ошибки в IT стоят дороже учёта: подрядчик-ФЛП превысил лимит, и с превышения берётся 15 %; месяц с восемью людьми в Дія.City переводит НДФЛ на 18 % за счёт компании; пропущенный срок отчёта о соответствии открывает путь к потере статуса; неподанный отчёт о контролируемых операциях влечёт штраф 300 прожиточных минимумов. Каждый такой случай виден заранее в помесячных расчётах.
Фирма отвечает перед клиентом по договору как юридическое лицо, а её руководитель подписывает финотчётность вместе с директором. Договоры с гиг-специалистами и статусные вопросы Дія.City с юридической стороны ведёт legal.ua, оплаты в криптоактивах — crystal.tax.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Сколько стоит бухгалтерия для IT-компании?
Стоимость договорная и зависит от модели команды, числа исполнителей и документов, валютных операций и статуса Дія.City. Ежемесячную сумму называем после диагностики учёта и фиксируем в договоре. Разовые задачи, например восстановление учёта или отчёт о контролируемых операциях, считаем отдельно.
Какие налоги платит IT-компания в Украине?
Набор зависит от режима. Вне Дія.City это налог на прибыль 18 % либо единый налог, если компания на упрощённой системе. Резидент Дія.City платит налог на прибыль на особых условиях 9 % базы по п. 136.8 НКУ. С зарплат удерживаются НДФЛ по ставкам ст. 167 НКУ и военный сбор 5 %, а подрядчики-ФЛП третьей группы сами платят единый налог и военный сбор 1 % дохода.
Что выгоднее IT-компании: подрядчики-ФЛП или Дія.City?
Ответ зависит от численности и структуры выплат. Дія.City требует не менее девяти работников и гиг-специалистов и среднего вознаграждения от эквивалента 1200 евро, и небольшая команда эти условия часто не выполняет. При их соблюдении режим даёт НДФЛ 5 % для доходов специалистов в пределах эквивалента 240 тысяч евро в год.
Нужен ли IT-компании бухгалтер, если все исполнители на ФЛП?
Да, юрлицо ведёт бухгалтерский учёт непрерывно со дня регистрации до ликвидации и составляет финансовую отчётность независимо от того, как оформлены исполнители. Закон № 996-XIV позволяет вести учёт на договорных началах с профильной фирмой вместо штатного бухгалтера.
Платит ли IT-компания НДС при экспорте услуг нерезиденту?
Как правило, нет: для разработки и тестирования программного обеспечения место поставки — место регистрации получателя, поэтому при заказчике-нерезиденте операция выходит за пределы объекта обложения (п. 186.3 НКУ). Освобождение для программной продукции действовало только до 1 января 2023 года.
Какие требования нужно выполнить, чтобы стать резидентом Дія.City?
Нужно вести деятельность из перечня режима с отражением в уставе или ЕГР, обеспечивать среднее вознаграждение от эквивалента 1200 евро, иметь не менее девяти работников и гиг-специалистов по итогам каждого месяца и получать не менее 90 % квалифицированного дохода. Молодые компании, созданные не ранее чем за 24 месяца до заявления, могут временно находиться в режиме, отвечая не всем требованиям.
Кто предоставляет независимый вывод к отчёту о соответствии Дія.City?
Вывод подаёт субъект аудиторской деятельности с правом на обязательный аудит финансовой отчётности (ч. 5 ст. 13 Закона № 1667-IX). Для наших клиентов его предоставляет партнёрская аудиторская фирма из соответствующего раздела Реестра, а Key Solutions готовит учёт, расчёты критериев и сам отчёт о соответствии.
Чем грозят нарушения в учёте IT-компании?
Должностных лиц штрафуют за нарушения налогового учёта (ст. 163-1 КУпАП) и за отсутствие бухгалтерского учёта или неправдивые данные в финотчётности (ст. 164-2 КУпАП). Компания платит штраф за неподачу отчёта о контролируемых операциях (п. 120.3 НКУ), а резидент Дія.City рискует статусом из-за пропущенных отчётов.
Смежные услуги
Обсудим учёт вашей IT-компании
Напишите модель команды, число людей, есть ли статус Дія.City и из каких стран поступает выручка. В ответ назовём объём работ, стоимость и дату старта.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp