


Бюджетное возмещение НДС — это возврат из Государственного бюджета отрицательного значения налога в сумме, фактически уплаченной поставщикам или в бюджет, в пределах регистрационного лимита. Key Solutions проверяет право и сумму, готовит заявление с расчётом и сопровождает проверку ДПС до согласования суммы.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда компании нужен возврат НДС в Украине: отрицательное значение НДС повторяется из месяца в месяц, например из-за экспорта по нулевой ставке, покупки оборудования или крупных закупок под будущие продажи.
- Что получаете: проверенный расчёт суммы, пакет документов к декларации, сопровождение камеральной и документальной проверки, возражения и жалобу при отказе.
- Срок: сроки проверок и перечисления устанавливает статья 200 НКУ. Срок нашей подготовки зависит от количества операций и состояния первичных документов, его фиксируем в договоре.
- Стоимость: зависит от заявленной суммы, количества поставщиков и таможенных деклараций, наличия документальной проверки и обжалования.
- С чего начать: консультация по НДС на основе вашей последней декларации. Пришлите её и коротко опишите, откуда возникает отрицательное значение.
Кто имеет право на бюджетное возмещение НДС
Право на возмещение имеет зарегистрированный плательщик НДС (ООО, другое юридическое лицо или ФЛП), у которого по итогам отчётного периода налоговый кредит превысил налоговые обязательства и который решил вернуть эту разницу деньгами. Кодекс определяет сумму к уплате или к возмещению как разницу между налоговым обязательством отчётного периода и налоговым кредитом такого периода (пункт 200.1 статьи 200 НКУ).
При отрицательном значении суммы плательщик распоряжается ею по одному из трёх направлений (пункт 200.4): она засчитывается в уменьшение налогового долга по НДС за предыдущие периоды (в том числе рассроченного или отсроченного); при отсутствии долга — подлежит бюджетному возмещению по заявлению плательщика; и/или зачисляется в налоговый кредит следующего отчётного периода. Возмещение поступает на счёт плательщика в банке и/или засчитывается в уплату других платежей в государственный бюджет (подпункт «б» пункта 200.4 НКУ).
Возмещению подлежит только сумма налога, фактически уплаченная получателем товаров/услуг в предыдущих и отчётном периодах поставщикам таких товаров/услуг либо непосредственно в Государственный бюджет. Сумма также ограничена регистрационным лимитом: заявленная сумма не может превышать показатель регистрационного лимита, исчисленный по формуле системы электронного администрирования на момент получения контролирующим органом декларации (пункт 200-1.3 статьи 200-1 НКУ).
Отдельные ограничения установлены прямо в Кодексе. Плательщики, в отношении которых (или их учредителей, участников, конечных бенефициарных собственников) приняты решения о применении специальных экономических и других ограничительных мер (санкций), в течение срока их действия права на возмещение не имеют — отрицательное значение идёт на погашение налогового долга, а при его отсутствии в налоговый кредит следующего периода (пункт 200.4-1). Также не возмещается отрицательное значение, в расчёт которого включены суммы налога по товарам/услугам, использованным в операциях по первой поставке жилья, неделимого жилого объекта незавершённого строительства либо будущего объекта жилой недвижимости (пункт 200.4-2).
Чаще всего в возмещении заинтересованы экспортёры: вывоз товаров в таможенном режиме экспорта облагается по нулевой ставке, поэтому входящий налоговый кредит может систематически превышать обязательства. Само право на налоговый кредит возникает только по налоговым накладным и расчётам корректировки, зарегистрированным в Едином реестре налоговых накладных, либо по таможенным декларациям и иным документам, предусмотренным Кодексом (пункт 198.6 НКУ). Если регистрация накладной остановлена, сумма в кредит не попадает — поэтому разблокировка налоговых накладных и исключение из перечня рисковых плательщиков напрямую влияют на сумму, которую вообще можно заявить.
Как возвращается НДС из бюджета
Как вернуть НДС из бюджета: процедура проходит пять шагов, и у каждого своя норма в статье 200 НКУ. Сроки каждого шага сведены в таблицу в разделе о камеральной и документальной проверке.
- Плательщик подаёт декларацию по НДС вместе с заявлением о возврате и расчётом суммы бюджетного возмещения (пункты 200.7, 200.8).
- Заявление автоматически попадает в Реестр заявлений в день получения и встаёт в очередь (подпункт 200.7.2).
- ДПС проводит камеральную проверку, а при основаниях из подпункта 78.1.8 НКУ — ещё и документальную внеплановую (пункты 200.10, 200.11).
- Сумма становится согласованной в Реестре или уменьшается налоговым уведомлением-решением (пункты 200.12, 200.14).
- Казначейство перечисляет согласованную сумму на счёт плательщика и/или в уплату других платежей в бюджет (пункт 200.13).
Что входит в сопровождение возврата НДС
- Проверка права на возмещение: налоговый долг, санкционные ограничения, операции по первой поставке жилья.
- Сверка налогового кредита с ЕРНН: регистрация налоговых накладных и расчётов корректировки, остановленные накладные, квитанции.
- Сверка фактической оплаты поставщикам и платежей в бюджет с банковскими выписками.
- Контроль заявленной суммы по регистрационному лимиту на дату подачи декларации.
- Подготовка или проверка декларации по НДС, заявления о возврате и расчёта суммы бюджетного возмещения.
- Для экспортёров: сверка таможенных деклараций с данными учёта и первичными документами.
- Ответы на запросы ДПС, сопровождение камеральной и документальной проверки, контроль записей в Реестре заявлений.
- Возражения на акт проверки и жалоба на налоговое уведомление-решение. Судебную стадию ведут юристы группы на legal.ua.
Этапы работы
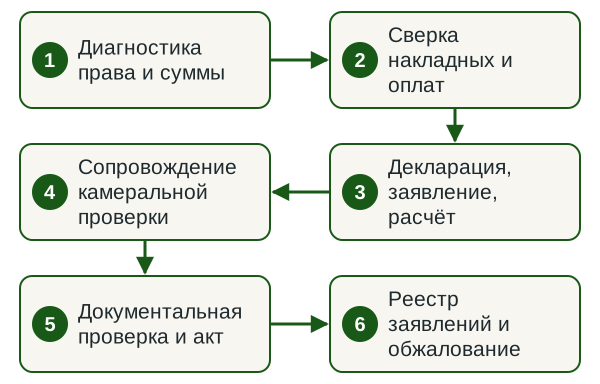
- Диагностика права и суммы Анализируем декларации за последние периоды, налоговый долг и источники отрицательного значения.
- Сверка накладных и оплат Сравниваем данные ЕРНН, банковские выписки и таможенные декларации с учётом, составляем перечень расхождений.
- Декларация, заявление, расчёт Готовим пакет к подаче или проверяем пакет, подготовленный вашим бухгалтером.
- Сопровождение камеральной проверки Отвечаем на запросы ДПС и следим за записями в Реестре заявлений.
- Документальная проверка и акт Готовим документы для проверки, а при необходимости возражения на акт (пункт 86.7 НКУ).
- Реестр заявлений и обжалование Контролируем согласование и перечисление суммы, при отказе готовим жалобу в ДПС высшего уровня.
Сроки
Срок подготовки пакета зависит от количества поставщиков, таможенных деклараций и состояния первичных документов. Его называем после диагностики и фиксируем в договоре. Сроки действий ДПС и казначейства устанавливает статья 200 НКУ, они приведены в таблице ниже. Документальная проверка удлиняет срок получения денег, поэтому документы для неё собираем одновременно с заявлением.
От чего зависит стоимость
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Заявленная сумма и количество периодов | Больше периодов — больше деклараций и расчётов для сверки | Декларации по НДС за периоды возмещения |
| Количество поставщиков и накладных | Каждую накладную сверяем с ЕРНН и оплатой | Реестр полученных накладных, банковские выписки |
| Экспорт и таможенные декларации | Таможенные декларации сверяем с учётом и первичными документами | Таможенные декларации, внешнеэкономические договоры |
| Документальная проверка | Добавляются запросы, пояснения и возражения на акт | Запросы и уведомления ДПС, если они уже есть |
| Обжалование отказа | Жалоба в ДПС высшего уровня, при необходимости суд через legal.ua | Акт проверки, налоговое уведомление-решение |
Что нужно от вас
- Декларации по НДС с приложениями за периоды, в которых накопилось отрицательное значение.
- Реестры полученных и выданных налоговых накладных, квитанции о регистрации.
- Банковские выписки об оплате поставщикам и платежах в бюджет.
- Договоры с ключевыми поставщиками и покупателями, для экспорта — таможенные декларации.
- Выгрузка из учётной системы: оборотно-сальдовые ведомости по расчётам по НДС.
- Контактное лицо в бухгалтерии, которое оперативно отвечает на запросы во время проверки.
Результат
- Заключение о праве на возмещение и сумме, которую можно заявить, с перечнем рисковых операций.
- Пакет к декларации: заявление о возврате, расчёт суммы бюджетного возмещения, перечень подтверждающих документов.
- Досье для проверки: ответы на запросы, пояснения, копии первичных документов.
- При необходимости — возражения на акт проверки и жалоба на налоговое уведомление-решение.
- Контроль движения заявления в Реестре до перечисления денег.
Узнать стоимость сопровождения
Пришлите последнюю декларацию по НДС и укажите заявленную сумму. В ответ назовём объём работ, срок и стоимость.
Заявление и приложения к декларации: что подаётся
Для получения денег плательщик подаёт декларацию вместе с заявлением о возврате суммы бюджетного возмещения, которое отражается в самой декларации. Это прямое требование Кодекса: плательщик, имеющий право на возмещение и принявший решение о возврате, подаёт контролирующему органу декларацию и такое заявление (пункт 200.7 НКУ).
К декларации или уточняющему расчёту прилагаются расчёт суммы бюджетного возмещения и оригиналы таможенных деклараций (пункт 200.8). Если таможенное оформление вывезенных товаров происходило с использованием электронной таможенной декларации, она передаётся органом по месту таможенного оформления органу по месту учёта плательщика в электронной форме с квалифицированной электронной подписью — отдельно её подавать не нужно. Формы заявления и расчёта утверждает центральный орган исполнительной власти, обеспечивающий формирование государственной финансовой политики.
Ещё один срок, о котором забывают: заявления о возврате излишне уплаченных денежных обязательств или об их возмещении подаются не позднее 1095-го дня, следующего за днём возникновения переплаты или получения права на возмещение (пункт 102.5 статьи 102 НКУ).
При экспорте по посредническим договорам действует специальное правило: если плательщик вывозит товары, полученные от другого плательщика на условиях комиссии, консигнации, поручения или иных договоров без перехода права собственности, право на возмещение имеет этот другой плательщик — собственник товара (пункт 200.16). Комиссионное вознаграждение экспортёра облагается по основной ставке и в таможенную стоимость товаров не включается.
Реестр заявлений о возврате суммы бюджетного возмещения
Очередь на возврат прозрачна: заявления автоматически вносятся в Реестр заявлений о возврате суммы бюджетного возмещения в течение операционного дня их получения в хронологическом порядке поступления, и возврат согласованных сумм происходит в той же хронологической очерёдности (подпункт 200.7.2). Реестр формируется на базе данных налоговой службы и казначейства, а порядок его ведения и форма утверждаются Кабинетом Министров.
В Реестр вносятся, в частности: наименование плательщика и его индивидуальный налоговый номер; дата подачи заявления; заявленная сумма с разбивкой по направлениям возврата; сумма, уменьшенная на налоговый долг; даты начала и окончания проверки с обязательной отметкой о её виде (камеральная или документальная); дата составления и вручения акта; дата и номер налогового уведомления-решения и несогласованная сумма; даты начала и окончания обжалования; согласованная сумма и дата её согласования; дата и сумма фактического возврата.
Все эти данные, кроме реквизитов банковского счёта плательщика, не являются информацией с ограниченным доступом и подлежат ежедневному (кроме выходных, праздничных и нерабочих дней) обнародованию на официальном сайте центрального органа, формирующего государственную финансовую политику (подпункт 200.7.3). Так бизнес контролирует своё место в очереди и фиксирует нарушение сроков.
Камеральная и документальная проверка: сроки
Каждая декларация с заявлением о возмещении проходит камеральную проверку, а часть деклараций дополнительно попадает под документальную внеплановую. Общий 30-дневный срок камеральной проверки здесь не применяется: для деклараций и уточняющих расчётов с заявлением о возврате срок определён специальной нормой о бюджетном возмещении (пункт 76.3 НКУ).
| Процедура | Срок | Отсчёт |
|---|---|---|
| Камеральная проверка декларации с заявлением о возмещении (п. 200.10 НКУ) | 20 календарных дней | За предельным сроком подачи, а при подаче позже — за днём фактической подачи |
| Документальная внеплановая проверка законности декларирования возмещения (п. 200.11 НКУ) | 40 календарных дней (право органа) | За предельным сроком подачи декларации, а при подаче позже — за днём фактической подачи |
| Принятие решения о проведении документальной проверки (п. 200.11 НКУ) | Не позднее окончания предельного срока камеральной проверки | — |
| Перечисление согласованной суммы казначейством (п. 200.13 НКУ) | 5 операционных дней | После дня приобретения суммой статуса согласованной |
| Подача заявления о возмещении (п. 102.5 НКУ) | Не позднее 1095-го дня | За днём получения права на возмещение |
Документальная внеплановая проверка возможна по конкретному основанию (подпункт 78.1.8 пункта 78.1 статьи 78 НКУ): подана декларация, в которой заявлен к возмещению НДС, при наличии оснований для проверки, определённых разделом V Кодекса, и/или с отрицательным значением по НДС более 100 тыс. гривен. Такая проверка проводится исключительно по вопросу законности декларирования заявленного к возмещению налога и/или отрицательного значения — расширять её предмет налоговая не вправе.
Важно. В сентябре 2026 года в Верховную Раду внесён правительственный законопроект № 16037, который предлагает поднять порог отрицательного значения для документальной проверки до 1 млн грн. Пока изменения не приняты и не вступили в силу, действует порог 100 тыс. грн из подпункта 78.1.8 НКУ.
Когда сумма считается согласованной и когда придут деньги
Сумма становится согласованной в Реестре в одну из пяти дат, и три из них работают в пользу плательщика при бездействии налоговой. Кодекс называет их прямо (пункт 200.12 НКУ).
| Ситуация | Дата согласования |
|---|---|
| Проверка завершена, в Реестр внесены сведения об отсутствии нарушений | День, следующий за днём окончания предельного срока проведения проверки |
| В Реестр не внесены сведения о датах начала и окончания проверки с отметкой о её виде | День, следующий за днём окончания предельного срока камеральной проверки |
| В Реестр не внесены сведения о дате составления акта проверки | День, следующий за днём окончания предельного срока для составления акта |
| В Реестр не внесены сведения о дате и номере налогового уведомления-решения | День, следующий за днём окончания предельного срока для направления (вручения) уведомления-решения |
| Уведомление-решение признано противоправным и/или отменено | День такого признания либо отмены |
В двух случаях — когда в Реестр не внесены сведения о проверке или о дате акта — согласованность отражается в Реестре автоматически на следующий рабочий день. В остальных случаях запись делает контролирующий орган, тоже на следующий рабочий день. Согласованная сумма становится доступной казначейству на следующий операционный день после отражения в Реестре, и казначейство перечисляет её на счёт плательщика в банке либо на бюджетные счета в течение пяти операционных дней. При наличии налогового долга возмещению подлежит заявленная сумма, уменьшенная на сумму такого долга; направление возмещения меняется отдельным заявлением, данные по которому вносятся в Реестр не позднее следующего рабочего дня.
Источник выплаты — доходы бюджета, в который уплачивается налог. Обусловливать или ограничивать выплату наличием либо отсутствием доходов от НДС в отдельных регионах Украины запрещено (пункт 200.17).
Отказ в возмещении и обжалование
Отказ оформляется налоговым уведомлением-решением, и его можно оспорить в административном или судебном порядке. Если проверка выявила несоответствие суммы возмещения заявленной, орган направляет уведомление-решение: при превышении заявленной суммы над определённой проверкой — с указанием суммы превышения и оснований её вычета; при отсутствии права на возмещение — с указанием оснований отказа (пункт 200.14).
Отдельно урегулирован санкционный случай: если во время проверки принято решение о применении санкций, направляется уведомление-решение об отказе в предоставлении бюджетного возмещения, и такое уведомление-решение обжалованию не подлежит (пункт 200.14-1).
Ещё до уведомления-решения, на стадии акта документальной проверки, плательщик вправе подать возражения и дополнительные документы в течение 10 рабочих дней со дня, следующего за днём получения акта (пункт 86.7 НКУ).
В обычной ситуации жалоба в контролирующий орган высшего уровня подаётся в течение 10 рабочих дней, следующих за днём получения уведомления-решения. Мотивированное решение по жалобе орган обязан направить в течение 20 календарных дней, следующих за днём получения жалобы; руководитель может продлить рассмотрение, но не более чем до 60 календарных дней, письменно уведомив плательщика до окончания 20-дневного срока. Если мотивированное решение не направлено в эти сроки, жалоба считается полностью удовлетворённой в пользу плательщика со дня, следующего за последним днём срока (пункты 56.3, 56.8, 56.9 НКУ). Срок обращения в суд НКУ и КАС Украины определяют по-разному. Без жалобы в ДПС пункт 56.18 НКУ допускает иск в любой момент с учётом сроков давности статьи 102, а часть 2 статьи 122 КАС устанавливает шесть месяцев. После жалобы пункт 56.19 НКУ даёт месяц с окончания административного обжалования, часть 4 статьи 122 КАС — три месяца со дня вручения решения по жалобе. Иск планируем по более короткому сроку. Подготовку аргументов и доказательной базы удобно вести совместно с подготовкой документов для жалобы в налоговую.
Начало обжалования отражается в Реестре: получив уведомление плательщика или определение суда об открытии производства, орган не позднее следующего рабочего дня вносит соответствующие данные. После окончания административного обжалования или вступления решения суда в законную силу орган на следующий рабочий день вносит в Реестр данные о согласованной сумме. Обязательство бюджета в части несогласованной суммы возникает со дня окончания процедуры обжалования, по результатам которой принято решение в пользу плательщика (пункт 200.15).
Пеня за несвоевременное возмещение
Суммы налога, не возмещённые в установленный срок, считаются задолженностью бюджета по возмещению НДС, и на них начисляется пеня на уровне 120 процентов учётной ставки Национального банка Украины (пункт 200.23 НКУ). Ставка берётся на момент возникновения пени и применяется в течение срока её действия, включая день погашения задолженности.
Пеня не начисляется в двух случаях: если задолженность обусловлена возникновением форс-мажорных обстоятельств в связи с введением военного или чрезвычайного положения, а также если возмещение приостановлено либо в нём отказано по решению о применении специальных экономических и других ограничительных мер. Отдельно Кодекс приостанавливает и само возмещение, и течение его сроков с даты принятия санкционного решения; после отмены санкций сумма перечисляется в течение пяти операционных дней (пункт 200.12-1).
Как подготовиться к заявлению возмещения
Основная работа делается до подачи декларации. Проверить стоит следующее:
- все налоговые накладные и расчёты корректировки по заявляемым суммам зарегистрированы в Едином реестре, регистрация не остановлена, квитанции сохранены;
- суммы оплачены поставщикам либо уплачены в бюджет, что подтверждается платёжными документами;
- заявленная сумма не превышает регистрационный лимит на момент получения декларации контролирующим органом;
- расчёт суммы бюджетного возмещения и таможенные декларации соответствуют данным учёта и первичных документов;
- нулевая ставка по экспорту подтверждена оформленной таможенной декларацией;
- отсутствует налоговый долг, на который сумма будет автоматически уменьшена.
Предварительная диагностика этих участков в формате налогового аудита снижает риск того, что проверка выявит расхождения и сумма будет уменьшена уведомлением-решением. Специалисты Key Solutions собирают пакет к декларации, сопровождают проверки, отслеживают движение заявления в Реестре и готовят возражения и жалобы.
Нормативная база
Нормы, на которые опирается работа
- пп. 200.1, 200.4, 200.4-1, 200.4-2 ст. 200 НКУ — право на бюджетное возмещение, направления использования отрицательного значения, ограничения.
- пп. 200.7–200.9 ст. 200 НКУ — заявление, Реестр заявлений, расчёт суммы и приложения к декларации.
- пп. 200.10–200.15 ст. 200 НКУ — камеральная и документальная проверка, согласование суммы, перечисление, отказ.
- пп. 78.1.8 п. 78.1 ст. 78 НКУ — основание документальной внеплановой проверки.
- п. 200-1.3 ст. 200-1 НКУ — регистрационный лимит, которым ограничена заявленная сумма.
- п. 86.7 ст. 86, ст. 56 НКУ — возражения на акт, административное и судебное обжалование.
- ст. 122 КАС Украины — сроки обращения в административный суд.
- п. 200.23 ст. 200 НКУ — пеня за несвоевременное бюджетное возмещение.
Риски и почему эту работу стоит поручить команде по договору
Ошибка в заявлении обходится дороже подготовки. Если проверка установит, что заявленная сумма превышает положенную, ДПС уменьшает её налоговым уведомлением-решением (пункт 200.14 НКУ) и начисляет штраф, размер которого считается от завышенной суммы бюджетного возмещения (пункт 123.1 НКУ). Налог по незарегистрированной или остановленной накладной выпадает из налогового кредита (пункт 198.6 НКУ), а налоговый долг уменьшает сумму к возврату.
Мы работаем по договору, в котором зафиксированы объём работ, сроки и ответственность сторон. Налоговую часть ведёт команда Key Solutions, судебную — юристы группы на legal.ua. Общие ответы чат-ботов и разовые советы без доступа к документам не учитывают ваших накладных, оплат и истории проверок. Подготовку к возмещению можно совместить с постоянным бухгалтерским обслуживанием.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Кто имеет право на возмещение НДС из бюджета?
Право имеет зарегистрированный плательщик НДС с отрицательным значением налога, подавший заявление о возврате, — в сумме, фактически уплаченной поставщикам или в бюджет и не превышающей регистрационный лимит. При наличии налогового долга сумма сначала уменьшается на этот долг. Плательщики, к которым применены санкции, права на возмещение в течение срока их применения не имеют.
В какие сроки возвращают НДС из бюджета?
Камеральная проверка декларации с заявлением о возмещении проводится в течение 20 календарных дней после предельного срока её подачи, а казначейство перечисляет согласованную сумму в течение пяти операционных дней после дня приобретения ею статуса согласованной. Если назначена документальная проверка, срок увеличивается: она возможна в течение 40 календарных дней.
Что такое Реестр заявлений о возврате суммы бюджетного возмещения?
Это государственный реестр, куда заявления попадают автоматически в течение операционного дня их получения в хронологическом порядке, и возврат согласованных сумм идёт в той же очерёдности. В нём фиксируются даты и вид проверки, акт, уведомление-решение, ход обжалования, согласованная сумма и дата фактического возврата.
Когда налоговая может назначить документальную проверку по возмещению НДС?
Документальная внеплановая проверка возможна, если подана декларация с заявленным к возмещению НДС при наличии оснований, определённых разделом V Кодекса, и/или с отрицательным значением более 100 тыс. гривен. Решение о её проведении должно быть принято не позднее окончания предельного срока камеральной проверки, а предмет ограничен законностью декларирования.
Что делать при отказе в возмещении НДС?
Отказ или уменьшение суммы оформляется налоговым уведомлением-решением, которое обжалуется в контролирующий орган высшего уровня в течение 10 рабочих дней после получения либо сразу в суд. Молчание органа дольше установленного срока рассмотрения означает, что жалоба считается полностью удовлетворённой в пользу плательщика.
Начисляется ли пеня за несвоевременный возврат НДС?
Да, на суммы, не возмещённые в установленный срок, начисляется пеня на уровне 120 процентов учётной ставки НБУ, установленной на момент возникновения пени, в течение срока её действия, включая день погашения задолженности. Исключения — форс-мажор в связи с военным или чрезвычайным положением и приостановление либо отказ в возмещении по санкционному решению.
Какие документы нужны для возврата НДС?
Для возврата НДС подаётся декларация по НДС с заявлением о возврате суммы бюджетного возмещения и расчётом этой суммы, а экспортёры прилагают таможенные декларации (пп. 200.7, 200.8 НКУ). Для проверки ДПС понадобятся налоговые накладные, зарегистрированные в ЕРНН, платёжные документы, договоры и первичные документы по операциям, из которых возникло отрицательное значение.
Сколько стоит сопровождение возмещения НДС?
Стоимость сопровождения возмещения НДС зависит от заявленной суммы и количества периодов, числа поставщиков и таможенных деклараций, от того, назначена ли документальная проверка и нужно ли обжалование. Расчёт даём после просмотра последней декларации по НДС и фиксируем в договоре до начала работы.
Смежные услуги
Обсудим возврат НДС
В заявке укажите период и сумму отрицательного значения, есть ли экспорт и поступали ли запросы или акт от ДПС. В ответ оценим право на возмещение, назовём объём работ, срок и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp