


Трансфертное ценообразование (ТЦО) — это правила статьи 39 НКУ, по которым цены в операциях со связанными нерезидентами и другими контролируемыми контрагентами должны соответствовать принципу «вытянутой руки». Key Solutions определяет контролируемые операции, готовит отчет о КО, документацию по ТЦО и сопровождает проверки ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: у компании есть операции со связанными нерезидентами, контрагентами из перечней Кабмина или постоянным представительством нерезидента, и эти операции проходят стоимостные критерии пп. 39.2.1.7 НКУ.
- Что получаете: перечень контролируемых операций, отчет о контролируемых операциях, уведомление об участии в международной группе компаний (МГК) и документацию по ТЦО с обоснованием цены.
- Срок: зависит от количества операций, контрагентов и готовности данных учета; график называем после диагностики и фиксируем в договоре.
- Стоимость: зависит от количества контролируемых операций, их типа, метода ТЦО и необходимости поиска сопоставимых компаний.
- С чего начать: пришлите перечень контрагентов-нерезидентов и обороты с каждым за год, по ним определим, что подпадает под контроль.
Что такое трансфертное ценообразование (ТЦО)
Трансфертное ценообразование в Украине – набор установленных законом правил определения стоимости операций для целей налогообложения. В основе лежит принцип «вытянутой руки»: условия операций между связанными лицами должны соответствовать условиям, на которых договорились бы независимые компании. Правила закреплены в статье 39 Налогового кодекса Украины (НКУ) и распространяются на четко определенный круг хозяйственных операций.
Трансфертная цена – это расчетная внутренняя стоимость, по которой выполняются операции внутри группы. Разница между рыночными и трансфертными ценами позволяет перераспределять прибыль между юрисдикциями, поэтому государство контролирует такие операции: без контроля прибыль легко переносится в юрисдикции с более низкой налоговой нагрузкой.
Значительная часть действующих норм, в том числе трехуровневая структура документации, введена Законом Украины № 466-IX от 16 января 2020 года. Контроль за соблюдением правил осуществляет Государственная налоговая служба Украины (ДПС). Актуальную редакцию статьи 39 проверяем ежегодно: ее нормы неоднократно уточнялись.
Отчет о контролируемых операциях: кто подает и в какой срок
Отчет о контролируемых операциях подают плательщики, которые в отчетном году осуществляли контролируемые операции, до 1 октября года, следующего за отчетным: за 2025 год отчет подается до 1 октября 2026 года (пп. 39.4.2 НКУ). Операция становится контролируемой при одновременном выполнении обоих стоимостных критериев из таблицы.
| Критерий | Условие | Норма |
|---|---|---|
| Годовой доход плательщика | более 150 млн грн за год без косвенных налогов | пп. 39.2.1.7 НКУ |
| Объем операций с каждым контрагентом | более 10 млн грн за год без косвенных налогов | пп. 39.2.1.7 НКУ |
| Нерезидент и его постоянное представительство | критерий дохода не применяется, достаточно объема более 10 млн грн | пп. 39.2.1.7 НКУ |
| Уведомление об участии в МГК | в срок отчета, если участник группы осуществлял контролируемые операции | пп. 39.4.2 НКУ |
| Документация по ТЦО (локальный файл) | 30 календарных дней с даты получения запроса ДПС | пп. 39.4.4 НКУ |
Объем операций для этих критериев рассчитывается по ценам, соответствующим принципу «вытянутой руки» (пп. 39.2.1.9 НКУ). Отчет и уведомление подаются в электронной форме. Ошибку в поданном отчете до предельного срока исправляет новый отчет, после срока – уточняющий; уточняющий отчет от штрафов по п. 120.4 и 120.6 НКУ не освобождает. Во время документальной проверки за этот период подавать отчет запрещено (пп. 39.4.2.1 НКУ).
Маркеры связанности и перечни Кабмина
Связанность лиц определяется нормами Налогового кодекса (пп. 14.1.159 НКУ): наличием корпоративного контроля, влиянием на принятие решений и фактической подконтрольностью одной компании другой. Кроме связанности, значение имеют официальные перечни, утвержденные Кабинетом Министров Украины:
- перечень государств и территорий с низкой налоговой нагрузкой – постановление КМУ от 27.12.2017 № 1045; постановлением КМУ от 27.12.2024 № 1505, которое вступило в силу с 1 января 2025 года, перечень сокращен с 78 до 46 юрисдикций (пп. 39.2.1.2 ст. 39 НКУ);
- перечень организационно-правовых форм нерезидентов, которые не уплачивают налог на прибыль и/или не являются налоговыми резидентами государства регистрации, – постановление КМУ от 04.07.2017 № 480 с изменениями по постановлению КМУ от 15.11.2024 № 1307, действующими с 01.01.2025 (пп. 39.2.1.2-1 ст. 39 НКУ).
Из перечня низконалоговых юрисдикций были исключены, в частности, Объединенные Арабские Эмираты, Ирландия и Молдова. ДПС применяет обновленный перечень к операциям с 1 января 2025 года, хотя по общему правилу пп. 39.2.1.2 НКУ изменения, утвержденные после 30 ноября, действуют со второго года. Поэтому операции 2025 года с контрагентами, которых исключили или добавили, проверяем по обеим редакциям, а статус контрагента перепроверяем ежегодно.
Операция с нерезидентом из перечня № 480, у которой нет других признаков контролируемости по пп. 39.2.1.1 НКУ, признается неконтролируемой, если до 1 октября года, следующего за отчетным, в ДПС подана справка о его резидентстве (или резидентстве всех его участников) в государстве, с которым у Украины есть договор об избежании двойного налогообложения и которое не входит в перечень № 1045 (пп. 39.2.1.2-1 НКУ). Если контролируемых операций за год нет, отчет о контролируемых операциях не подается.
Услуги по трансфертному ценообразованию: что входит
- Диагностика: какие операции контролируемые по пп. 39.2.1.1, 39.2.1.5 и 39.2.1.7 НКУ, с учетом перечней Кабмина № 1045 и № 480.
- Анализ связанности контрагентов, юрисдикции и организационно-правовой формы нерезидента.
- Функциональный анализ: функции, активы и риски каждой стороны операции.
- Выбор метода, поиск сопоставимых операций или компаний, расчет диапазона цен или рентабельности.
- Подготовка отчета о контролируемых операциях и уведомления об участии в МГК.
- Подготовка документации по ТЦО (локальный файл), по запросу ДПС – мастер-файла; консультации по отчету в разрезе стран.
- Ответы на запросы ДПС, возражения на акт проверки, в суде – вместе с юристами legal.ua.
Этапы работы
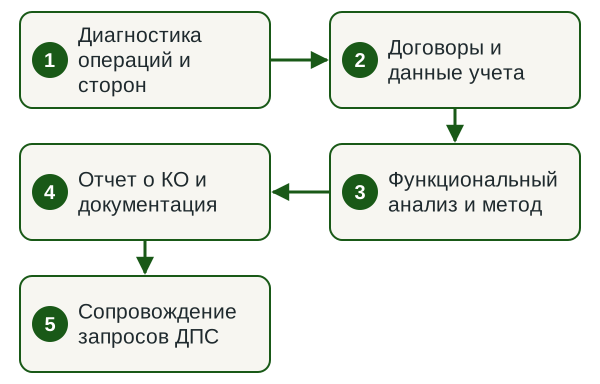
- Диагностика операций и сторон Сверяем контрагентов с критериями ст. 39 НКУ и перечнями Кабмина, определяем контролируемые операции за год.
- Договоры и данные учета Собираем договоры, спецификации, платежные документы и регистры учета по каждой операции.
- Функциональный анализ и метод Описываем функции, активы и риски сторон, выбираем метод и сопоставимые данные, рассчитываем диапазон.
- Отчет о КО и документация Заполняем отчет и уведомление об участии в МГК, составляем документацию по ТЦО.
- Сопровождение запросов ДПС Готовим ответы на запросы, пояснения и возражения, даем рекомендации по ценам на следующий год.
Сроки
Срок работы зависит от количества контролируемых операций и контрагентов, необходимости поиска сопоставимых компаний и того, как быстро поступают договоры и данные учета. График фиксируем в договоре после диагностики. Официальные сроки отчета и документации приведены в таблице выше, их закладываем в график первыми.
Если предельный срок уже прошел, сначала подаем отчет: штраф за несвоевременную подачу начисляется за каждый календарный день просрочки (п. 120.6 НКУ).
От чего зависит стоимость
- Количество контролируемых операций и контрагентов-нерезидентов.
- Тип операций: товары, услуги, роялти, займы, сырьевые товары с котировками.
- Метод ТЦО и необходимость поиска сопоставимых компаний.
- Состав пакета: отчет, уведомление об участии в МГК, локальный файл, мастер-файл.
- Состояние первичных документов и наличие документации за прошлые годы.
- Наличие запроса ДПС или проверки по вопросам ТЦО.
Что нужно от вас
- Перечень контрагентов-нерезидентов и обороты с каждым за отчетный год.
- Договоры, спецификации, инвойсы и платежные документы по контролируемым операциям.
- Финансовая отчетность компании за отчетный год и регистры учета по операциям.
- Структура собственности: участники с долей от 25 %, дочерние компании, конечные бенефициарные владельцы (пп. 39.4.6 НКУ).
- Описание функций сторон: кто производит, кто продает, кто несет складской, кредитный и валютный риски.
- Контактное лицо в бухгалтерии или финансовом отделе, которое быстро отвечает на вопросы.
Результат
- Заключение о перечне контролируемых операций за год.
- Отчет о контролируемых операциях и, при необходимости, уведомление об участии в МГК.
- Документация по ТЦО с функциональным анализом, обоснованием метода и диапазона цен или рентабельности.
- Рекомендации по ценам и условиям договоров на следующий год и, при необходимости, по самостоятельной корректировке (пп. 39.5.4 НКУ).
- Пакет ответов на запросы ДПС.
Узнать стоимость услуг по ТЦО
Пришлите перечень контрагентов-нерезидентов и обороты с ними за год. В ответ назовем объем работ, срок и стоимость.
Методы трансфертного ценообразования
Налоговый кодекс предусматривает пять методов установления соответствия условий операции принципу «вытянутой руки» (пп. 39.3.1 ст. 39 НКУ):
- метод сравнительной неконтролируемой цены;
- метод цены перепродажи;
- метод «расходы плюс»;
- метод чистой прибыли;
- метод распределения прибыли.
Если можно применить и метод сравнительной неконтролируемой цены, и любой другой метод, применяется метод сравнительной неконтролируемой цены (пп. 39.3.2.1 ст. 39 НКУ). Для контролируемых операций с сырьевыми товарами применение этого метода обязательно, а сравнение может проводиться с котировочными ценами (пп. 39.3.3.4 ст. 39 НКУ), поэтому источник котировок и дату их фиксации закрепляем в договоре и в документации.
Для сопоставления используем открытые источники о сопоставимых операциях и компаниях, данные ценовых агентств и котировки, которые допускает пп. 39.5.3.1 НКУ.
Подготовка документации по ТЦО: локальный файл, мастер-файл, отчет в разрезе стран
Документация по трансфертному ценообразованию – это документ в произвольной форме, который объясняет, почему цена контролируемой операции соответствует принципу «вытянутой руки»; плательщик составляет ее за каждый отчетный год и подает по запросу ДПС (пп. 39.4.3, 39.4.4 НКУ). Запрос направляется не ранее 1 октября года, следующего за годом операции (пп. 39.4.5 НКУ). По пп. 39.4.6 НКУ документация содержит:
- данные о контрагентах, связанных лицах и конечных бенефициарных владельцах;
- описание группы, ее организационной структуры и политики трансфертного ценообразования;
- описание операции, цепочки поставок и обоснование экономической целесообразности;
- функциональный анализ сторон;
- экономический анализ: выбранный метод, сопоставимые операции и источники информации.
Если ДПС сочтет документацию неполной, она вправе направить запрос о дополнительной информации со сроком ответа 30 календарных дней (пп. 39.4.9 НКУ). ДПС получает отчеты в разрезе стран и через международный автоматический обмен, поэтому данные документации должны согласовываться с данными группы.
Для международных групп компаний (МГК) действует трехуровневая модель документации по трансфертному ценообразованию (п. 39.4 ст. 39 НКУ), введенная Законом № 466-IX:
- документация по ТЦО (локальный файл) – подается по запросу ДПС;
- глобальная документация (мастер-файл) – для плательщиков, входящих в МГК, совокупный консолидированный доход которой за финансовый год, предшествующий отчетному, равен или превышает эквивалент 50 млн евро; запрос направляется не ранее 12 и не позднее 36 месяцев после окончания финансового года группы, документ подается в течение 90 календарных дней с даты получения запроса (пп. 39.4.7 ст. 39 НКУ);
- отчет в разрезе стран (Country-by-Country report) – если совокупный консолидированный доход МГК за год, предшествующий отчетному, равен или превышает эквивалент 750 млн евро; срок подачи – в течение 12 месяцев после окончания финансового года группы (пп. 39.4.10, 39.4.10-2, 39.4.11 ст. 39 НКУ).
Нормы о мастер-файле впервые применяются к финансовому году, который завершился в 2021 году. Для плательщиков, которые являются материнской компанией МГК, первым отчетным периодом по отчету в разрезе стран стал финансовый год, завершившийся в период с 1 января по 31 декабря 2022 года. Для остальных оснований подачи (уполномоченный участник, отсутствие требования о подаче отчета в юрисдикции материнской компании и т. п.) обязанность возникает с финансового года, начавшегося в году, в котором Многостороннее соглашение CbC (MCAA CbC) вступило в силу как минимум с одной юрисдикцией – партнером Украины по автоматическому обмену (п. 53 подразд. 10 разд. XX НКУ); для Украины это соглашение вступило в силу 4 июля 2024 года.
Проверка по вопросам ТЦО: как ее проводит ДПС
Проверка по вопросам соблюдения принципа «вытянутой руки» – отдельная проверка, которую ДПС может назначить после подачи документации, при неподаче или подаче с нарушениями отчетности по ТЦО, а также после заявления о пропорциональной корректировке (пп. 39.5.2.1 НКУ).
- Документы на проверку подаются в течение 10 рабочих дней с ее начала (пп. 39.5.2.3 НКУ).
- Продолжительность – до 18 месяцев (пп. 39.5.2.8 НКУ); срок могут продлить, если нужны сведения от иностранных органов, экспертиза или перевод (пп. 39.5.2.9 НКУ).
- ДПС проводит не более одной такой проверки плательщика за календарный год (пп. 39.5.2.4 НКУ).
- Если плательщик применил наиболее целесообразный метод, при проверке используется тот же метод (пп. 39.5.2.11 НКУ).
- Возражения на акт подаются в течение 30 дней со дня его получения (пп. 39.5.2.20 НКУ).
Во время проверки плательщик уже не может самостоятельно откорректировать цену контролируемой операции (пп. 39.5.4.3 НКУ), поэтому расчет и корректировку делаем до ее начала.
Штрафы за нарушение правил ТЦО
Санкции исчисляются в прожиточных минимумах для трудоспособного лица (ПМ), установленных законом на 1 января налогового (отчетного) года. На 1 января 2026 года этот показатель составляет 3328 грн (ст. 7 Закона № 4695-IX), то есть 300 ПМ по показателю 2026 года – это 998 400 грн.
Важно. Во время военного положения от этих штрафов освобождает только отсутствие возможности своевременно выполнить обязанность, с подачей документов в течение шести месяцев после прекращения военного положения (пп. 69.1 п. 69 подразд. 10 разд. XX НКУ).
| Нарушение | Штраф | Норма |
|---|---|---|
| Неподача отчета о КО | 300 ПМ; через 30 дней после срока уплаты штрафа еще 5 ПМ за день, до 300 ПМ | п. 120.3 НКУ |
| Несвоевременная подача отчета о КО | 1 ПМ за каждый день просрочки, до 300 ПМ | п. 120.6 НКУ |
| Невключение в отчет всех контролируемых операций | 1 % суммы незадекларированных операций, до 300 ПМ | п. 120.4 НКУ |
| Документация по ТЦО (локальный файл) | неподача: 3 % суммы операций, до 200 ПМ; просрочка: 2 ПМ за день, до 200 ПМ | п. 120.3, 120.6 НКУ |
| Неподача мастер-файла, отчета в разрезе стран, уведомления об участии в МГК | 300 ПМ, 1000 ПМ и 100 ПМ соответственно | п. 120.3 НКУ |
Уплата штрафа не освобождает от обязанности подать отчет или документацию (п. 120.3 ст. 120 НКУ). За несвоевременную подачу других документов применяются подневные штрафы (п. 120.6 ст. 120 НКУ): 3 ПМ за мастер-файл (максимум 300 ПМ), 10 ПМ за отчет в разрезе стран (максимум 1000 ПМ) и 1 ПМ за уведомление об участии в МГК (максимум 50 ПМ). Недостоверные сведения в уведомлении об участии в МГК обойдутся в 50 ПМ, в отчете в разрезе стран – в 200 ПМ (п. 120.5 ст. 120 НКУ).
Закон Украины № 4112-IX от 04.12.2024 увеличил штраф за неподачу уведомления об участии в МГК с 50 до 100 ПМ и уменьшил максимальный штраф за его несвоевременную подачу со 100 до 50 ПМ. Как менялся порядок штрафов раньше, рассказываем в материале о штрафах за отчетность по трансфертному ценообразованию.
Нормативная база
Нормы, на которые опирается работа
- ст. 39 НКУ – трансфертное ценообразование: контролируемые операции, методы, отчетность, проверки.
- пп. 39.2.1.1, 39.2.1.5, 39.2.1.7 НКУ – какие операции контролируемые и стоимостные критерии.
- пп. 39.4.2–39.4.11 НКУ – отчет о КО, уведомление об участии в МГК, документация, мастер-файл, отчет в разрезе стран.
- п. 120.3–120.6 ст. 120 НКУ – штрафы за нарушения отчетности по ТЦО.
- пп. 69.1 п. 69 подразд. 10 разд. XX НКУ – освобождение от ответственности во время военного положения.
- постановление КМУ № 1045 и постановление КМУ № 480 – перечни государств и организационно-правовых форм.
Риски и зачем поручать ТЦО команде по договору
Ошибки в ТЦО обходятся дороже подготовки отчета. Типичные: пропущенный контрагент из перечня Кабмина, операции через посредника без существенных функций, устаревшая редакция перечня юрисдикций, метод без сопоставимых данных. Последствия – штрафы по ст. 120 НКУ и доначисление налога на прибыль по акту проверки (пп. 39.5.2.15 НКУ).
Key Solutions работает по договору, в котором зафиксированы объем, сроки и ответственность. Налоговую часть ведет наша команда, судебные споры – юристы группы. Шаблон отчета из интернета или ответ чат-бота не учитывают функции и риски конкретной группы. Именно их ДПС проверяет первыми.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Какие операции считаются контролируемыми в 2026 году?
Хозяйственная операция со связанным нерезидентом, комиссионером-нерезидентом или контрагентом из перечней Кабмина признается контролируемой, если годовой доход плательщика налога на прибыль превышает 150 млн грн без косвенных налогов и объем операций с одним контрагентом за тот же год превышает 10 млн грн (пп. 39.2.1.7 ст. 39 НКУ). Для расчетов нерезидента с его постоянным представительством достаточно второго критерия.
До какого числа подается отчет о контролируемых операциях за 2025 год?
Отчет о контролируемых операциях за 2025 год подается в электронной форме до 1 октября 2026 года, и этот же срок установлен для уведомления об участии в международной группе компаний (пп. 39.4.2 ст. 39 НКУ). Подготовку данных стоит начинать заранее: сбор информации о сопоставимых операциях и отчетности контрагентов занимает больше времени, чем заполнение самой формы.
Какой штраф за неподачу отчета о контролируемых операциях?
За неподачу отчета о контролируемых операциях пункт 120.3 статьи 120 НКУ устанавливает штраф 300 прожиточных минимумов для трудоспособного лица на 1 января налогового (отчетного) года. За просрочку подачи штраф начисляется за каждый календарный день (п. 120.6 ст. 120 НКУ). Суммы в гривнах и другие санкции приведены в разделе о штрафах.
Кто подает уведомление об участии в международной группе компаний?
Уведомление об участии в международной группе компаний подают участники группы, которые в отчетном году осуществляли контролируемые операции; при отсутствии таких операций уведомление не подается (пп. 39.4.2 ст. 39 НКУ). Срок подачи совпадает со сроком отчета о контролируемых операциях, а размеры штрафов за неподачу и недостоверные сведения приведены в разделе о штрафах.
Что такое трехуровневая документация по трансфертному ценообразованию?
Трехуровневая структура документации по пункту 39.4 статьи 39 НКУ включает локальный файл – документацию по трансфертному ценообразованию, глобальную документацию (мастер-файл) для групп с консолидированным доходом от эквивалента 50 млн евро и отчет в разрезе стран для групп с доходом от эквивалента 750 млн евро. Модель введена Законом № 466-IX от 16 января 2020 года.
Какие методы трансфертного ценообразования применяются в Украине?
Налоговый кодекс Украины предусматривает пять методов: сравнительной неконтролируемой цены, цены перепродажи, «расходы плюс», чистой прибыли и распределения прибыли (пп. 39.3.1 ст. 39 НКУ). Метод сравнительной неконтролируемой цены имеет приоритет, если его можно применить наряду с другими, а для сырьевых товаров обязателен; цену сырьевых товаров можно сравнивать с котировочными ценами (пп. 39.3.2.1, 39.3.3.4 ст. 39 НКУ).
Что делать, если срок подачи отчета о контролируемых операциях пропущен?
Отчет нужно подать как можно быстрее, потому что штраф за несвоевременную подачу начисляется за каждый календарный день просрочки и имеет верхний предел (п. 120.6 ст. 120 НКУ). Ошибки в уже поданном отчете после предельного срока исправляет уточняющий отчет; во время документальной проверки за этот период подать его уже нельзя (пп. 39.4.2.1 ст. 39 НКУ).
Сколько стоят услуги и консультации по ТЦО?
Стоимость консультаций и услуг по ТЦО определяем после диагностики операций. На нее влияют количество контролируемых операций и контрагентов, тип операций, метод и необходимость поиска сопоставимых компаний, состав пакета документов и наличие запроса ДПС. Объем работ и цену фиксируем в договоре до старта.
Смежные услуги
Обсудим ваши контролируемые операции
Напишите, с какими нерезидентами работает компания, какие обороты с ними за год и поступал ли запрос ДПС. В ответ получите перечень операций, которые подпадают под контроль, план работ, срок и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp