


Разблокировка налоговой накладной — это снятие остановки её регистрации в Едином реестре налоговых накладных через пояснения и документы для комиссии ДПС или жалобу на отказ. Key Solutions анализирует квитанцию, готовит пакет доказательств под критерий остановки и сопровождает рассмотрение.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: пришла квитанция об остановке регистрации НН/РК, решение об отказе в регистрации, решение о соответствии критериям рисковости или о неучёте таблицы данных плательщика НДС.
- Что получаете: письменные пояснения и копии документов под конкретный критерий из квитанции, а после отказа — жалобу в комиссию ДПС центрального уровня.
- Срок: комиссия регионального уровня рассматривает пояснения 5 рабочих дней (п. 9 Порядка № 520). Время на подготовку пакета зависит от количества накладных и состояния первички, его фиксируем в договоре.
- Стоимость: зависит от количества накладных и контрагентов, основания остановки, состояния документов и стадии процедуры. Расчёт даём после просмотра квитанции.
- С чего начать: запишитесь на консультацию и приложите квитанцию об остановке или решение комиссии и договор с покупателем.
Услуги по разблокировке налоговых накладных: что готовим на каждой стадии
Услуги по разблокировке налоговых накладных охватывают всю процедуру: от первой квитанции об остановке регистрации до жалобы на отказ. Что именно готовим, зависит от документа, который пришёл из ДПС.
| Документ из ДПС | Что готовим | Норма |
|---|---|---|
| Квитанция об остановке регистрации | Письменные пояснения и копии документов для комиссии регионального уровня | пп. 4–6 Порядка № 520 |
| Уведомление о дополнительных пояснениях | Документы и пояснения, которых не хватает комиссии | п. 9 Порядка № 520 |
| Решение об отказе в регистрации | Жалобу в комиссию ДПС центрального уровня | п. 56.23 НКУ |
| Решение о рисковости плательщика | Информацию и документы о несоответствии критериям | п. 6 Порядка № 1165 |
| Блокировка по коду товара | Таблицу данных плательщика НДС с пояснением | пп. 12–14 Порядка № 1165 |
Автоматическая разблокировка предусмотрена двумя нормами Порядка № 1165. После решения об учёте таблицы данных накладные, остановленные по п. 1 приложения 3, регистрируются автоматически на пятый рабочий день (п. 16-1), а после решения о несоответствии критериям рисковости — на следующий рабочий день (п. 6-1). В обоих случаях одновременно должны выполняться дополнительные условия, в том числе по показателю Рмакс и сумме налога, на которую плательщик имеет право зарегистрировать накладные.
Что входит в услугу
- Анализ квитанции: критерий рисковости с рассчитанным показателем (п. 11 Порядка № 1165) и код товара по УКТ ВЭД или услуги по Государственному классификатору, если он указан.
- Проверка первичных документов по обязательным реквизитам и сверка кодов товара во «входящих» и «исходящих» накладных.
- Письменные пояснения для комиссии регионального уровня с привязкой каждого документа к операции в накладной.
- Комплект копий документов по перечню п. 5 Порядка № 520 в формате для подачи средствами электронной связи.
- Ответ на уведомление комиссии о дополнительных пояснениях.
- Жалоба в комиссию ДПС центрального уровня и подготовка к рассмотрению в режиме видеоконференции.
- Таблица данных плательщика НДС и пакет документов по рисковости, если блокировки повторяются.
Этапы работы
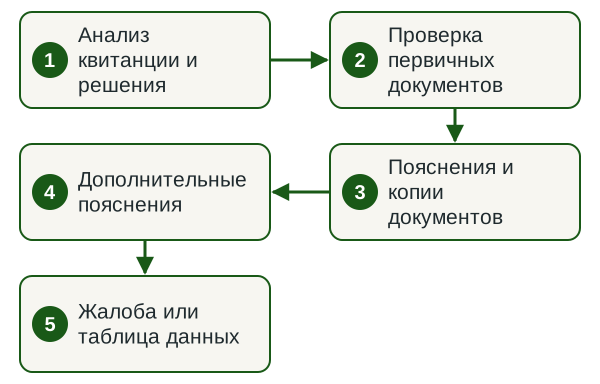
- Анализ квитанции и решения. Определяем критерий остановки, код товара и документ, который нужно опровергнуть.
- Проверка первичных документов. Сверяем реквизиты, коды и цепочку покупки и продажи товара.
- Пояснения и копии документов. Готовим пакет для комиссии регионального уровня и передаём его на подпись.
- Дополнительные пояснения. Если комиссия направляет уведомление, подбираем документы, которых ей не хватает.
- Жалоба или таблица данных. После отказа готовим жалобу в ДПС центрального уровня; при повторных блокировках — таблицу данных или пакет по рисковости.
Сроки
Сроки рассмотрения установлены нормами, а срок подготовки пакета зависит от количества накладных, полноты первички и скорости ответов контрагентов. Его называем после просмотра документов и фиксируем в договоре.
- Пояснения и копии документов можно подать в течение 365 календарных дней, следующих за датой составления накладной (п. 6 Порядка № 520).
- На дополнительные пояснения у плательщика 5 рабочих дней со дня, следующего за получением уведомления, а комиссия принимает решение в течение следующих 5 рабочих дней (п. 9 Порядка № 520).
- Таблицу данных плательщика комиссия рассматривает в течение пяти рабочих дней (п. 15 Порядка № 1165).
- Документы по рисковости комиссия рассматривает в течение семи рабочих дней; если решение за это время не принято, плательщика исключают из перечня рисковых (п. 6 Порядка № 1165).
Сроки подачи и рассмотрения жалобы приведены в разделе об административном обжаловании ниже.
От чего зависит стоимость разблокировки налоговых накладных
Стоимость разблокировки налоговых накладных зависит от количества накладных, основания остановки, состояния первичных документов и стадии процедуры. Расчёт делаем после просмотра квитанции и договора и фиксируем в договоре вместе с объёмом работ.
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Количество накладных | Накладные одного покупателя по одному договору или с одинаковыми кодами закрывает один пакет (п. 6 Порядка № 520) | Перечень заблокированных накладных |
| Основание остановки | Рисковая операция, рисковость плательщика и таблица данных требуют разного объёма доказательств | Квитанцию, решение комиссии |
| Состояние первички | Не хватает документов или реквизитов — сначала их восстанавливаем | Договоры, накладные, акты, ТТН |
| Стадия процедуры | Пояснения, дополнительные пояснения или жалоба в ДПС центрального уровня | Все уведомления и решения комиссии |
| Происхождение товара | Импорт, производство или перепродажа определяют цепочку доказательств | Таможенные декларации, производственные документы |
Что нужно от вас
- Квитанция об остановке регистрации, уведомление или решение комиссии.
- Договор с покупателем с приложениями и спецификациями.
- Первичные документы по цепочке покупки и продажи: расходные накладные, акты, ТТН, таможенные декларации на импорт.
- Банковские выписки по операции.
- Документы о ресурсах: аренда склада, транспорт, работники, основные средства.
- Контактное лицо из бухгалтерии, которое быстро отвечает на уточнения.
Результат
- Письменные пояснения с описанием операции и перечнем приложенных документов, привязанных к накладной.
- Комплект копий документов, готовый к подаче через электронный кабинет.
- Проект жалобы в комиссию ДПС центрального уровня, если принято решение об отказе.
- Таблица данных плательщика НДС с пояснением, если блокировки повторяются по кодам товаров.
- Перечень действий, которые снижают риск новых блокировок: коды УКТ ВЭД, первичные документы, таблица данных.
Узнать стоимость разблокировки
Пришлите квитанцию об остановке или решение комиссии и коротко опишите операцию. В ответ назовём объём работ, срок и стоимость.
Что означает остановка регистрации налоговой накладной
Регистрация налоговой накладной в Едином реестре налоговых накладных может быть остановлена в порядке и на основаниях, определённых Кабинетом Министров Украины (п. 201.16 ст. 201 Налогового кодекса). Чтобы разблокировать её, плательщик подаёт в комиссию ДПС пояснения и копии документов, при отказе — жалобу в центральный орган ДПС в течение 10 рабочих дней, затем иск в суд.
Остановка регистрации — это промежуточное состояние накладной до решения комиссии о регистрации или об отказе. После поступления накладной в ДПС в автоматизированном режиме проводятся проверки, предусмотренные п. 12 Порядка ведения Единого реестра налоговых накладных, утверждённого постановлением Кабинета Министров Украины от 29.12.2010 № 1246. Одна из них — проверка наличия оснований для остановки регистрации (абзац десятый п. 12 Порядка).
По результатам формируется квитанция (п. 13 Порядка № 1246). Она направляется плательщику в течение операционного дня и является подтверждением принятия, непринятия или остановки регистрации (п. 14 Порядка). Квитанция об остановке регистрации одновременно направляется поставщику (продавцу) и получателю (покупателю) — плательщику налога (п. 17 Порядка № 1246, абзац п. 201.10 ст. 201 НКУ). В квитанции указываются причины остановки (абзац п. 201.10 ст. 201 НКУ).
Операционный день длится в рабочие дни с 8:00 до 20:00 (п. 3 Порядка № 1246). Если в течение операционного дня квитанция о принятии, непринятии или остановке регистрации не направлена, накладная считается зарегистрированной (абзац тринадцатый п. 201.10 ст. 201 НКУ).
Почему ДПС останавливает регистрацию накладной
Основания остановки устанавливает Кабинет Министров: п. 201.16 ст. 201 НКУ прямо делегирует ему и порядок, и основания. Исчерпывающий перечень причин содержится в Порядке остановки регистрации налоговой накладной/расчёта корректировки, утверждённом постановлением КМУ от 11.12.2019 № 1165 (в редакции с изменениями, внесёнными постановлением № 1048 от 26.08.2025). Проверка наличия таких оснований проводится в автоматизированном режиме сразу после поступления накладной в ДПС (абзац десятый п. 12 Порядка № 1246), а на момент принятия решения о регистрации или об отказе она уже не повторяется (п. 18 Порядка № 1246).
- Критерии рисковости плательщика (приложение 1 к Порядку № 1165): регистрация на основании недействительных документов, отсутствие открытых счетов, неподача деклараций по НДС за два последних периода, наличие в ДПС налоговой информации о рисковости операций и другие.
- Критерии рисковости операции (приложение 3): в частности, объём поставки товара по коду УКТ ВЭД превышает остаток, рассчитанный из объёма его приобретения или ввоза с 1 января 2017 г., увеличенного в 1,5 раза, если этого кода нет в учтённой таблице данных плательщика (п. 1 приложения 3).
- Положительная налоговая история (приложение 2): накладная плательщика, который соответствует хотя бы одному из этих показателей, по критериям рисковости операции не останавливается (п. 7 Порядка № 1165).
Типичные сценарии блокировки на практике: компания включена в перечень рисковых плательщиков; операция не подкреплена «входящим» приобретением аналогичного товара; номенклатура поставки не соответствует зарегистрированным ранее приобретениям; объём поставки резко превышает ресурсную базу предприятия; отсутствуют сведения о трудовых ресурсах, основных средствах, складах или транспорте. Решение о соответствии критериям рисковости имеет и побочный эффект: его наличие лишает компанию статуса плательщика с высоким уровнем добровольного соблюдения налогового законодательства (подпункт «д» пп. 69.41.1 п. 69 подраздела 10 раздела XX НКУ).
Если причина блокировок в статусе компании, параллельно с разблокировкой запускаем исключение из перечня рисковых плательщиков НДС. Пока решение о соответствии критериям рисковости действует, каждая следующая накладная рискует повторить блокировку, и разбор отдельных операций его не снимает.
Пояснения и документы в комиссию: что учитывают
Для разблокировки важна доказательственная ценность документов. Для целей налогообложения плательщики обязаны вести учёт на основании первичных документов, регистров бухгалтерского учёта, финансовой отчётности и других документов (п. 44.1 ст. 44 НКУ). Основанием для бухгалтерского учёта хозяйственных операций являются первичные документы (ч. 1 ст. 9 Закона Украины «О бухгалтерском учёте и финансовой отчётности в Украине»).
Документ, лишённый обязательных реквизитов, доказательством не будет. Каждый проверяем по перечню ч. 2 ст. 9 указанного Закона:
- Название документа (формы) — название соответствует содержанию операции.
- Дата составления — дата согласуется с датой возникновения налоговых обязательств по накладной.
- Название предприятия, от имени которого составлен документ — совпадает с данными реестра и с реквизитами договора.
- Содержание и объём хозяйственной операции, единица измерения — номенклатура и единицы совпадают с накладной и с «входящими» приобретениями.
- Должности и фамилии лиц, ответственных за осуществление операции и правильность её оформления — эти лица числятся в штате либо привлечены по договору, что подтверждается документально.
- Личная подпись или другие данные, позволяющие идентифицировать лицо — подписи присутствуют, электронные — с действующим квалифицированным сертификатом.
Первичные документы могут быть составлены как в бумажной, так и в электронной форме (ч. 2 ст. 9 Закона), а в зависимости от характера операции и технологии обработки учётной информации в них могут включаться дополнительные реквизиты — печать, номер документа, основание для осуществления операции. Для комиссии важна внутренняя непротиворечивость комплекта.
Комплект закрывает четыре вопроса: откуда товар (договоры поставки, импорт, производство), чем и кем выполнена работа (основные средства, аренда, персонал, подрядчики), где велась деятельность (склады, транспорт), кому продано (договоры, доверенности, платёжные документы). Каждый документ привязываем к конкретной строке заблокированной накладной: комиссия оценивает комплект в том виде, в котором его подали.
Когда заблокированная накладная регистрируется в ЕРНН
На момент принятия решения о регистрации или об отказе проводятся повторные проверки, определённые п. 12 Порядка № 1246 (кроме абзаца десятого), а по их результатам формируется квитанция, которая направляется плательщику вместе с соответствующим решением (п. 18 Порядка). Квитанция о регистрации направляется одновременно продавцу и покупателю.
Накладная, регистрация которой была остановлена, регистрируется в день наступления одного из событий, перечисленных в п. 19 Порядка № 1246:
- принятия в установленном порядке и вступления в силу решения о регистрации накладной или расчёта корректировки;
- вступления в законную силу решения суда о регистрации (при поступлении такого решения в ДПС);
- непринятия и/или отсутствия регистрации в установленном порядке решения о регистрации или об отказе в регистрации.
Третье событие касается случая, когда решение о регистрации или об отказе в установленном порядке не принято или не зарегистрировано.
Обжалование отказа в административном порядке
Обжалование решения об отказе в регистрации происходит по правилам, определённым Кабинетом Министров, с особенностями, установленными п. 56.23 ст. 56 НКУ. Ключевые параметры процедуры сведены в две таблицы.
Подача жалобы
| Параметр | Норма НКУ | Значение |
|---|---|---|
| Срок подачи жалобы | пп. 56.23.1 | 10 рабочих дней, следующих за днём принятия обжалуемого решения |
| Кому подаётся | пп. 56.23.1 | Центральный орган исполнительной власти, реализующий государственную налоговую политику |
| Участие плательщика | пп. 56.23.2 | Лично или через представителя в режиме видеоконференции; уведомление — не позднее чем за 5 календарных дней до рассмотрения |
| Форма документооборота | пп. 56.23.5 | Электронная, средствами электронной связи |
Рассмотрение жалобы
| Параметр | Норма НКУ | Значение |
|---|---|---|
| Рассмотрение без участия плательщика | пп. 56.23.3 | 10 календарных дней, следующих за днём получения жалобы |
| Рассмотрение с участием плательщика | пп. 56.23.3 | 30 календарных дней, следующих за днём получения жалобы; продлению не подлежит |
| На период военного положения | пп. 69.9 п. 69 подраздела 10 раздела XX | 10 рабочих дней со дня получения жалобы центральным органом ДПС |
| Последствие пропуска срока органом | пп. 56.23.4 | Жалоба считается полностью удовлетворённой в пользу плательщика со следующего дня |
Жалобу рассматривает комиссия центрального органа исполнительной власти, реализующего государственную налоговую политику (пп. 56.23.3 ст. 56 НКУ). Отсутствие плательщика или его представителя, уведомлённого о дате, времени и способе рассмотрения материалов жалобы в режиме видеоконференции, не является препятствием для рассмотрения жалобы (пп. 56.23.2), поэтому участие планируем заранее.
Позицию плательщика усиливает и общее правило: во время административного обжалования обязанность доказывания правомерности решения возлагается на сам контролирующий орган (п. 56.4 ст. 56 НКУ).
Если нормы кодекса или разных нормативно-правовых актов противоречат между собой и допускают неоднозначное (множественное) трактование прав и обязанностей плательщиков или контролирующих органов, решение принимается в пользу плательщика налогов (п. 56.21 ст. 56 НКУ).
Жалоба опровергает конкретное основание отказа, поэтому строим её вокруг этого основания и документов к нему. О структуре и приложениях — на странице подготовки документов для жалобы в налоговую.
Судебное обжалование блокировки
Решения контролирующего органа могут быть обжалованы в административном или судебном порядке (п. 56.1 ст. 56 НКУ). Процедура административного обжалования считается досудебным порядком разрешения спора, а решение, обжалованное в судебном порядке, административному обжалованию уже не подлежит (п. 56.18 ст. 56 НКУ). Поэтому канал выбираем осознанно и один раз. Срок обращения в суд зависит от вида решения и от того, проходило ли административное обжалование, его оценивают до подачи иска. Судебную стадию ведут юристы группы на legal.ua.
Вступившее в законную силу решение суда является отдельным основанием для регистрации накладной (п. 19 Порядка № 1246). Внесение сведений на основании вступившего в законную силу решения суда осуществляется с соблюдением требований Порядка № 1246, при этом требования абзаца десятого п. 12 (та самая проверка наличия оснований для остановки) к таким накладным не применяются (п. 20 Порядка). Датой внесения сведений считается день, указанный в решении суда, или день вступления решения в законную силу. Подробнее — в разделе судебного обжалования блокировок накладных.
Последствия для налогового кредита покупателя и штрафов
Для покупателя блокировка означает отсутствие права на налоговый кредит: не относятся к налоговому кредиту суммы налога, не подтверждённые зарегистрированными в реестре накладными или расчётами корректировки (п. 198.6 ст. 198 НКУ). Отсутствие факта регистрации накладной продавцом не даёт покупателю права включить НДС в налоговый кредит и не освобождает продавца от обязанности включить сумму налога в налоговые обязательства соответствующего отчётного периода (абзац п. 201.10 ст. 201 НКУ).
При этом закон защищает обе стороны от потери прав из-за самой блокировки:
- право включить сумму НДС в налоговый кредит сохраняется в течение 365 календарных дней с даты составления накладной, а в случае остановки регистрации согласно п. 201.16 ст. 201 НКУ течение этих сроков прерывается на период остановки (п. 198.6 ст. 198 НКУ);
- штрафные санкции за нарушение предельного срока регистрации не применяются на период остановки регистрации до принятия решения о восстановлении регистрации (п. 120-1.1 ст. 120-1 НКУ); аналогичная оговорка есть и в п. 120-1.2;
- право покупателя подать заявление с жалобой на поставщика в связи с нарушением сроков регистрации на заблокированные накладные не распространяется — из него прямо исключены накладные, регистрация которых остановлена согласно п. 201.16 ст. 201 НКУ (абзац п. 201.10 ст. 201 НКУ).
Цену промедления показывают действующие предельные сроки регистрации и размеры штрафов.
Предельные сроки регистрации
| Накладная составлена | Общее правило (п. 201.10 ст. 201 НКУ) | Военное положение и 6 месяцев после (п. 89 подраздела 2 раздела XX НКУ) |
|---|---|---|
| С 1 по 15 число месяца | До последнего дня (включительно) месяца составления | До 5 календарного дня (включительно) следующего месяца |
| С 16 по последний день месяца | До 15 календарного дня (включительно) следующего месяца | До 18 календарного дня (включительно) следующего месяца |
Штраф за нарушение срока регистрации. На период остановки регистрации по п. 201.16 НКУ штраф не применяется (п. 120-1.1 НКУ)
| Просрочка | Общее правило (п. 120-1.1 ст. 120-1 НКУ) | Военное положение и 6 месяцев после (п. 90 подраздела 2 раздела XX НКУ) |
|---|---|---|
| До 15 календарных дней | 10 % суммы НДС | 2 % суммы НДС |
| От 16 до 30 календарных дней | 20 % суммы НДС | 5 % суммы НДС |
| От 31 до 60 календарных дней | 30 % суммы НДС | 10 % суммы НДС |
| От 61 до 365 календарных дней | 40 % суммы НДС | 15 % суммы НДС |
| 366 и более календарных дней | 50 % суммы НДС | 25 % суммы НДС |
Отдельно отметим: если регистрация накладной или расчёта корректировки произведена до начала проверки, предметом которой является своевременность регистрации таких документов в реестре, штрафные санкции, предусмотренные п. 120-1.2 ст. 120-1 НКУ, не применяются (п. 120-1.1 ст. 120-1 НКУ). Это дополнительный аргумент доводить разблокировку до конца без отсрочек.
Отдельный риск для компаний, претендующих на возмещение налога: заблокированные накладные искажают показатели декларации и растягивают процедуру. Об этом — на странице возмещения НДС из бюджета.
Нормативная база
Нормы, на которые опирается работа
- пп. 201.10, 201.16 ст. 201 НКУ — квитанции, предельные сроки регистрации, остановка регистрации в порядке, определённом КМУ.
- п. 56.23 ст. 56 НКУ — обжалование решения об отказе в регистрации накладной.
- п. 120-1.1 ст. 120-1 НКУ; п. 90 подразд. 2 разд. XX НКУ — штрафы за нарушение срока регистрации.
- Порядок, утв. постановлением КМУ № 1165 от 11.12.2019 — критерии рисковости, таблица данных плательщика, комиссии ДПС.
- Порядок, утв. приказом Минфина № 520 от 12.12.2019 — пояснения, перечень документов, сроки решения комиссии.
- Порядок ведения ЕРНН, утв. постановлением КМУ № 1246 от 29.12.2010 — квитанции, операционный день, момент регистрации.
- ст. 9 Закона № 996-XIV — первичные документы и их обязательные реквизиты.
Риски и почему стоит поручить команде по договору
Пока накладная заблокирована, у покупателя нет права на налоговый кредит. Продавец при этом уже отразил налоговые обязательства, и деньги обеих сторон стоят. Слабый пакет пояснений заканчивается отказом, а срок на жалобу в ДПС центрального уровня ограничен (пп. 56.23.1 НКУ). Если в отношении компании действует решение о рисковости, блокировки повторяются на каждой новой накладной.
Поэтому работаем по договору: объём, сроки и ответственность фиксируем до старта, пакет строим под конкретный критерий из квитанции. Судебную стадию спора ведут юристы группы на legal.ua. Шаблонное пояснение с форума или от чат-бота не учитывает ваш критерий и ваши коды товаров.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Что делать, если пришла квитанция об остановке регистрации налоговой накладной?
Квитанцию сохраняем и по ней устанавливаем критерий остановки и код товара, по которому остановлена регистрация. Затем готовим в комиссию контролирующего органа пояснения вместе с копиями первичных документов, которые подтверждают реальность операции и ресурсную базу предприятия. Параллельно проверяем, не включена ли компания в перечень рисковых плательщиков: пока решение о рисковости действует, блокировки будут повторяться.
Сколько времени рассматривают документы на разблокировку налоговой накладной?
Комиссия регионального уровня рассматривает пояснения и копии документов в течение 5 рабочих дней, следующих за днём их получения, и за этот срок регистрирует накладную, отказывает в регистрации или запрашивает дополнительные пояснения (п. 9 Порядка № 520). Время на подготовку пакета с нашей стороны зависит от количества накладных и состояния первичных документов, его фиксируем в договоре.
Сколько стоит разблокировка налоговых накладных?
Стоимость разблокировки налоговых накладных зависит от количества накладных и контрагентов, критерия остановки, состояния первичных документов и стадии процедуры: пояснения, дополнительные пояснения или жалоба. Пояснения к нескольким накладным одного покупателя по одному договору или с одинаковыми кодами товара подаются одним пакетом (п. 6 Порядка № 520), что уменьшает объём работы. Расчёт даём после просмотра квитанции.
Какие документы нужны для разблокировки налоговой накладной?
Перечень определяет п. 5 Порядка № 520: договоры с приложениями, доверенности, первичные документы о поставке, хранении и транспортировке, складские документы, расчётные документы и банковские выписки, документы о качестве товара, если их требует договор или закон. Если в квитанции указан код товара, пояснения подаются только по операции с этим кодом. Комплект подбираем под критерий из квитанции.
Куда подавать жалобу на отказ в регистрации налоговой накладной?
Жалоба подаётся в центральный орган исполнительной власти, реализующий государственную налоговую политику, в течение 10 рабочих дней, следующих за днём принятия обжалуемого решения (пп. 56.23.1 ст. 56 НКУ). Подача жалобы, приложений и получение решения осуществляются в электронной форме средствами электронной связи (пп. 56.23.5). Текст жалобы и приложения готовим мы.
Что будет, если ДПС не рассмотрит жалобу в срок?
Если мотивированное решение по жалобе не направлено плательщику в течение срока, определённого пп. 56.23.3 ст. 56 НКУ, жалоба считается полностью удовлетворённой в пользу плательщика со следующего дня после окончания этого срока (пп. 56.23.4). Срок рассмотрения продлению не подлежит.
Может ли покупатель отразить налоговый кредит по заблокированной накладной?
До разблокировки покупатель права на налоговый кредит не имеет: суммы налога, не подтверждённые зарегистрированными в Едином реестре налоговыми накладными, к налоговому кредиту не относятся (п. 198.6 ст. 198 НКУ). Течение 365-дневного срока на включение сумм в кредит прерывается на период остановки регистрации, и после разблокировки право сохраняется.
Грозит ли штраф за несвоевременную регистрацию, если накладная заблокирована?
На период остановки регистрации штраф за нарушение предельного срока не применяется: в случае остановки регистрации согласно п. 201.16 ст. 201 НКУ штрафные санкции за нарушение предельного срока регистрации не применяются на период такой остановки до принятия решения о восстановлении регистрации (п. 120-1.1 ст. 120-1 НКУ). Аналогичное правило действует и для штрафа по п. 120-1.2.
Смежные услуги
Обсудим вашу накладную
В заявке укажите номер и дату накладной, критерий из квитанции и дату её получения. В ответ объясним, какие документы нужны, назовём срок подготовки пакета и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp