

Жалоба в налоговую — это письменное обращение в ГНС: налогоплательщика на решение налогового органа или гражданина либо компании о нарушении другого плательщика. Key Solutions готовит жалобы на налоговые уведомления-решения с расчетами и доказательствами и ответы на запросы ГНС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Жалоба на решение ГНС подается в орган высшего уровня в течение 10 рабочих дней после получения налогового уведомления-решения, и поданная в срок жалоба приостанавливает уплату доначисленной суммы (пп. 56.3, 56.15 НКУ).
- Анонимное письменное обращение без фамилии, места жительства или подписи рассмотрению не подлежит. Чтобы данные заявителя не разглашали, об этом просят в тексте обращения (ст. 8, 10 Закона № 393/96-ВР).
- Что получаете от нас: оценку позиции, текст возражений или жалобы с расчетами, пакет заверенных документов и сопровождение рассмотрения.
- Срок и стоимость: работу планируем от даты получения решения, стоимость договорная и зависит от суммы, количества эпизодов и объема документов.
- С чего начать: пришлите акт проверки, налоговое уведомление-решение или запрос ГНС.
Какие бывают жалобы в налоговую и куда их подавать
Налоговый кодекс различает два разных обращения, которые в быту называют одним словом «жалоба». Первое — жалоба налогоплательщика на решение, действие или бездействие контролирующего органа. Второе — сообщение о нарушении другого субъекта хозяйствования, то есть заявление в налоговую на предпринимателя или компанию. Правила, сроки и последствия у них разные.
Решения, принятые контролирующим органом, могут быть обжалованы в административном или судебном порядке. Если налогоплательщик считает, что орган неправильно определил сумму денежного обязательства либо принял любое иное решение, противоречащее законодательству или выходящее за пределы полномочий контролирующего органа, он имеет право обратиться с жалобой о пересмотре этого решения в контролирующий орган высшего уровня (п. 56.2 НКУ).
Контролирующим органом высшего уровня для территориальных органов ГНС является сама Государственная налоговая служба как центральный орган, для таможни — центральный орган, реализующий государственную таможенную политику. Поэтому жалобы на решения территориальных налоговых органов подаются именно в ГНС. Денежное обязательство, самостоятельно определенное налогоплательщиком, обжалованию не подлежит.
Анонимная жалоба в налоговую: что говорит закон
Анонимная жалоба в налоговую — это письменное обращение без фамилии, места жительства или подписи автора. Закон «Об обращениях граждан» признает такое обращение анонимным, и оно рассмотрению не подлежит (ч. 1 ст. 8 Закона № 393/96-ВР).
Обращение, которое ГНС обязана рассмотреть, содержит фамилию, имя, отчество, место жительства, суть вопроса, подпись и дату. В электронном обращении указывают электронный адрес для ответа, квалифицированная электронная подпись для него не требуется. Обращение без этих реквизитов возвращают заявителю с разъяснениями не позднее чем через десять дней (ст. 5 Закона № 393/96-ВР).
Данные заявителя закон защищает. По просьбе гражданина, высказанной устно или указанной в тексте обращения, его фамилия, место жительства и работы не разглашаются (ч. 1 ст. 10 Закона № 393/96-ВР), а преследовать граждан за подачу обращения запрещено (ст. 9). Обращения рассматривают до одного месяца, общий срок не может превышать 45 дней (ст. 20).
Жалоба в налоговую на предпринимателя или компанию
Полученная налоговая информация, свидетельствующая о нарушении плательщиком валютного, налогового законодательства, законодательства в сфере предотвращения и противодействия легализации (отмыванию) доходов, полученных преступным путем, является основанием для документальной внеплановой проверки. Но только если плательщик не предоставит пояснения и их документальные подтверждения на обязательный письменный запрос контролирующего органа, в котором указаны нарушения, в течение 15 рабочих дней со дня, следующего за днем получения запроса (пп. 78.1.1 НКУ).
Есть и прямо названная кодексом жалоба третьего лица, которая работает как самостоятельное основание для внеплановой проверки: жалоба о непредоставлении плательщиком налоговой накладной покупателю, об ошибках в обязательных реквизитах налоговой накладной, предусмотренных пунктом 201.1 статьи 201 кодекса, либо о нарушении продавцом или покупателем предельных сроков регистрации в ЕРНН налоговой накладной или расчета корректировки (пп. 78.1.9 НКУ). Проверка возможна, если плательщик в течение 15 рабочих дней после получения письменного запроса с информацией из жалобы не предоставил пояснения и документальное подтверждение. Аналогичное основание кодекс предусматривает для жалобы по акцизной накладной. Жалобу компании-покупателя на поставщика, который не зарегистрировал налоговую накладную, с расчетами и копиями документов готовит Key Solutions.
Есть и ограничение: контролирующим органам запрещено проводить документальные внеплановые проверки по основаниям подпунктов 78.1.1, 78.1.4 и 78.1.8 пункта 78.1 статьи 78, если вопросы, являющиеся предметом такой проверки, уже были охвачены во время предыдущих проверок плательщика.
Заявление о нарушениях другого субъекта срабатывает, когда опирается на документы. Полезная структура: кто заявитель, кто нарушитель с кодом ЕГРПОУ или регистрационным номером учетной карточки налогоплательщика, в чем состоит нарушение, какими документами это подтверждается и как уведомить заявителя о решении. Прикладывают копии договоров, актов, накладных, платежных документов, переписки, а период и суть операций описывают как можно конкретнее.
За отсутствие налогового учета или нарушение порядка его ведения, в том числе непредставление аудиторских заключений, подача которых предусмотрена законами, должностным лицам грозит штраф от 5 до 10 необлагаемых минимумов доходов граждан, а за повторное в течение года нарушение — от 10 до 15 (ст. 163-1 КУоАП).
Если жалобу подали на вашу компанию
После жалобы ГНС направляет письменный запрос, и ответить с документальным подтверждением нужно в течение 15 рабочих дней со дня, следующего за днем его получения (пп. 73.3.3 НКУ). Без ответа налоговая получает основание для документальной внеплановой проверки. Запрос, составленный с нарушением требований абзацев первого — пятого пункта 73.3, освобождает плательщика от обязанности отвечать (пп. 73.3.4 НКУ), поэтому сначала проверяем сам запрос, а затем готовим ответ с документами. Если риск проверки высокий, добавляем аудит перед налоговой проверкой.
Жалоба на действия инспектора
Если речь идет о некорректном поведении инспектора, основанием для жалобы служат обязанности должностных лиц контролирующих органов: действовать исключительно в соответствии с кодексом и другими законами, не допускать нарушений прав и охраняемых законом интересов граждан, предприятий, учреждений, организаций, корректно и внимательно относиться к плательщикам и их представителям, не унижая их чести и достоинства, не допускать разглашения информации с ограниченным доступом (п. 21.1 НКУ). Вред, причиненный плательщику неправомерными решениями, действиями или бездействием должностного лица контролирующего органа, возмещается за счет средств государственного бюджета, предусмотренных на финансирование этого органа, независимо от вины такого лица (п. 21.3 НКУ).
Что входит в подготовку жалобы
- Анализ акта проверки, налогового уведомления-решения или запроса ГНС и проверка расчета доначислений.
- Оценка перспектив административного и судебного обжалования и выбор процедуры.
- Возражения на акт проверки в пределах срока, установленного пунктом 86.7 НКУ.
- Текст жалобы в орган высшего уровня со ссылками на нормы и собственными расчетами.
- Подбор и заверение первичных документов, регистров учета и пояснений.
- Уведомление органа, принявшего решение, о его обжаловании.
- Участие в рассмотрении жалобы, в том числе в режиме видеоконференции.
- Ответ на запрос ГНС, если жалобу подали на вашу компанию.
Этапы работы
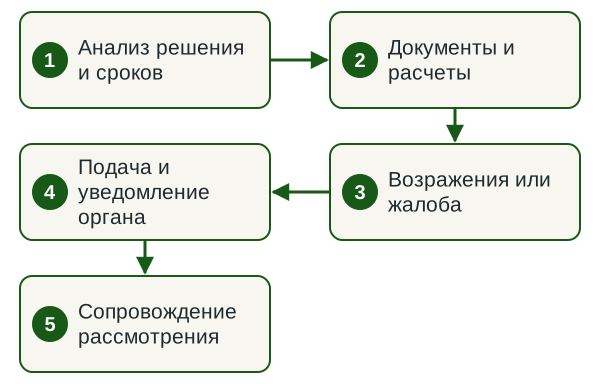
- Анализ решения и сроков Читаем акт и решение, считаем предельную дату подачи.
- Документы и расчеты Собираем первичку, регистры и пояснения по каждому эпизоду.
- Возражения или жалоба Готовим текст с нормами, расчетами и перечнем приложений.
- Подача и уведомление органа Подаем жалобу и одновременно уведомляем орган, принявший решение.
- Сопровождение рассмотрения Участвуем в рассмотрении, анализируем решение и следующий шаг.
Сроки
Срок подготовки задает кодекс: жалобу на налоговое уведомление-решение подают в течение 10 рабочих дней после его получения, возражения на акт — в течение 10 рабочих дней после получения акта. Поэтому работу планируем от даты получения документа, и чем раньше вы его передадите, тем больше времени останется на доказательную базу. Сроки рассмотрения жалобы налоговой — в таблице ниже.
От чего зависит стоимость
Стоимость договорная. Ее определяем после изучения акта и решения и фиксируем в договоре до начала работы.
| Фактор | Как влияет на объем | Что подготовить |
|---|---|---|
| Сумма и количество эпизодов | Каждый эпизод доначисления требует отдельных доводов и расчета | Акт проверки, налоговое уведомление-решение |
| Объем первичных документов | Больше операций — больше документов для подбора и заверения | Договоры, акты, накладные, выписки по эпизодам |
| Стадия спора | Возражения на акт, жалоба или суд через legal.ua | Возражения и решения, если они уже есть |
| Остаток срока | Сжатый срок требует параллельной работы нескольких специалистов | Дату получения решения |
Что нужно от вас
- Акт проверки и возражения на него, если они подавались.
- Налоговое уведомление-решение, иное решение или запрос ГНС с датой получения.
- Первичные документы и договоры по спорным операциям.
- Доверенность на представителя для участия в рассмотрении жалобы.
- Контактное лицо в бухгалтерии, которое быстро отвечает на запросы.
Результат
- Текст возражений или жалобы с расчетами и ссылками на нормы.
- Пакет надлежащим образом заверенных документов к жалобе.
- Уведомление органа, решение которого обжалуется.
- Сопровождение рассмотрения и вывод по решению ГНС.
- При необходимости — вывод о судебном обжаловании и передача дела юристам legal.ua.
Оценить перспективы жалобы
Пришлите акт проверки и налоговое уведомление-решение. В ответ оценим позицию, назовем объем работ, срок и стоимость.
Сроки подачи жалобы и административного обжалования
Базовый срок — 10 рабочих дней, следующих за днем получения налогоплательщиком налогового уведомления-решения или иного решения контролирующего органа, которое обжалуется. Если срок пропущен, у плательщика есть шесть месяцев с даты его окончания, чтобы подать жалобу вместе с ходатайством о восстановлении пропущенного срока и копиями документов, подтверждающих уважительность причин (при наличии). Ходатайство можно включить в текст самой жалобы; орган высшего уровня восстанавливает срок, если признает причины уважительными.
Сроки для плательщика:
| Ситуация | Срок | Норма НКУ |
|---|---|---|
| Возражения на акт проверки | 10 рабочих дней со дня, следующего за днем получения акта (справки) | п. 86.7 |
| Жалоба на НУР в орган высшего уровня | 10 рабочих дней, следующих за днем получения решения | п. 56.3 |
| Ходатайство о восстановлении пропущенного срока | 6 месяцев с даты окончания 10-дневного срока | п. 56.3 |
| Обжалование решения по причинам, не связанным с нарушением налогового законодательства | 30 календарных дней, следующих за днем поступления решения | п. 56.12 |
| Жалоба на отказ в регистрации налоговой накладной | 10 рабочих дней, следующих за днем принятия решения | пп. 56.23.1 |
Сроки для налоговой и суда:
| Ситуация | Срок | Норма НКУ |
|---|---|---|
| Рассмотрение материалов проверки комиссией | 10 рабочих дней, следующих за днем получения возражений | пп. 86.7.1 |
| Рассмотрение жалобы контролирующим органом | 20 календарных дней, следующих за днем получения жалобы | п. 56.8 |
| Продление рассмотрения | не более 60 календарных дней | п. 56.9 |
| Иск в суд после административного обжалования | месяц, следующий за днем окончания процедуры | п. 56.19 |
Если последний день сроков, определенных статьей 56, приходится на выходной или праздничный день, последним днем считается первый рабочий день после него. Предельные сроки подачи жалобы продлеваются по письменному заявлению плательщика, который, в частности, находился за пределами Украины, в плену или в иных документально подтвержденных обстоятельствах непреодолимой силы (п. 102.6 НКУ).
Важно. Временно, до прекращения военного положения: если налоговое обязательство, начисленное по результатам документальной проверки, возобновленной или начатой с 1 августа 2023 года, уплачено в течение 30 календарных дней после получения налогового уведомления-решения, штрафы на эту сумму считаются отмененными и пеня не начисляется; уплаченная сумма при этом обжалованию не подлежит (пп. 69.37 п. 69 подразд. 10 разд. XX НКУ).
Подготовка документов для жалобы в налоговую
Требования к жалобе устанавливает Порядок оформления и подачи жалоб налогоплательщиками и их рассмотрения контролирующими органами, утвержденный приказом Минфина от 21.10.2015 № 916. Жалоба подается в письменной или электронной форме и должна содержать:
- фамилию, имя, отчество или наименование и налоговый адрес плательщика;
- наименование контролирующего органа и реквизиты обжалуемого решения;
- основания обжалования и обстоятельства, которые орган, по мнению плательщика, установил неправильно или не установил;
- обоснование несогласия со ссылкой на нормы законодательства, требования и ходатайства плательщика;
- сведения об уведомлении органа, решение которого обжалуется, и об обжаловании решения в суд;
- адрес для направления решения по жалобе и перечень прилагаемых документов.
Жалобы на решения и на действия органа подают отдельно. Копии прилагаемых документов заверяют надлежащим образом, а жалобу подписывает плательщик или представитель, к ней прилагают документ о полномочиях представителя (разд. IV Порядка № 916).
Отсылка кодекса к пункту 44.6 — практическая. Если до окончания проверки или в сроки, определенные пунктом 86.7, плательщик не предоставил проверяющим документы, подтверждающие показатели его налоговой отчетности, считается, что этих документов у плательщика не было на время составления такой отчетности. Исключение кодекс делает для случаев выемки или иного изъятия документов правоохранительными органами. И наоборот: если плательщик после окончания проверки, но до принятия решения предоставляет в порядке пункта 86.7 документы, не поданные во время проверки, контролирующий орган обязан учесть их при принятии решения.
В жалобе плательщик вправе заявить о желании присутствовать при ее рассмотрении лично или через представителя, в том числе в режиме видеоконференции. Тогда контролирующий орган обязан сообщить о дате, времени и месте либо способе рассмотрения не позднее чем за пять календарных дней до даты рассмотрения. Отсутствие уведомленного плательщика или его представителя не является препятствием для рассмотрения жалобы.
Об аргументации. Во время процедуры административного обжалования обязанность доказывания того, что любое начисление или любое иное решение контролирующего органа является правомерным, возлагается на контролирующий орган (п. 56.4 НКУ). Задача плательщика — показать, что орган документально не подтвердил свою позицию. Помогает и правило конфликта интересов: если нормы противоречат друг другу и допускают множественное трактование прав и обязанностей, решение принимается в пользу налогоплательщика (п. 56.21 НКУ).
Важный нюанс: одновременно с подачей жалобы в контролирующий орган высшего уровня плательщик обязан письменно или в электронной форме уведомить об обжаловании тот орган, которым определена сумма денежного обязательства или принято иное решение.
Жалобе на налоговое уведомление-решение почти всегда предшествует другой документ — возражения на акт проверки. Их подают в контролирующий орган, проводивший проверку, в течение 10 рабочих дней со дня, следующего за днем получения акта или справки. Возражения, дополнительные документы и пояснения становятся неотъемлемой частью материалов проверки, их рассматривает комиссия по вопросам рассмотрения возражений, а о дате рассмотрения орган уведомляет плательщика не позднее чем за четыре рабочих дня (п. 86.7 НКУ).
Как подать жалобу и что происходит после подачи
Днем подачи жалобы считается день ее фактического получения контролирующим органом, а при отправке почтой — дата получения отделением почтовой связи отправления с жалобой, указанная в уведомлении о вручении или на конверте. В электронной форме жалобу подают плательщики, которые подают отчетность в электронной форме и (или) прошли электронную идентификацию в электронном кабинете.
Предельные сроки указаны в самом документе: налоговое уведомление-решение обязано содержать предельные сроки его обжалования, предельные сроки уплаты денежного обязательства и предупреждение о последствиях невыполнения решения. Если НУР принято по результатам документальной проверки и является основанием привлечения к финансовой ответственности, оно дополнительно содержит фактическое основание: краткое изложение нарушений с обстоятельствами, периодом, расчетом суммы и ссылкой на норму (п. 58.1 НКУ). Именно эти элементы и разбирают в жалобе.
Ключевое последствие подачи: жалоба, поданная с соблюдением срока, определенного абзацем первым пункта 56.3, приостанавливает исполнение плательщиком денежных обязательств, определенных в налоговом уведомлении-решении, от дня подачи жалобы до дня окончания процедуры административного обжалования. В течение этого срока налоговые требования по обжалуемому налогу не направляются, и оспариваемая сумма считается несогласованной (п. 56.15 НКУ).
Контролирующий орган обязан принять мотивированное решение и направить его в сроки из таблицы выше. Если мотивированное решение не направлено плательщику в течение 20-дневного или продленного срока, жалоба считается полностью удовлетворенной в пользу налогоплательщика со дня, следующего за последним днем этих сроков. То же правило действует, если решение о продлении срока не было направлено до окончания 20-дневного срока.
Если орган высшего уровня отказал в восстановлении пропущенного срока либо плательщик нарушил требования пункта 56.3 и ходатайство о восстановлении срока не подавал, жалобы не рассматриваются и возвращаются с указанием причин. Решение ГНС как центрального органа, принятое по жалобе, является окончательным и административному обжалованию не подлежит, но может быть обжаловано в суде.
Отдельный порядок действует для отказа в регистрации налоговой накладной или расчета корректировки в ЕРНН: жалоба подается в ГНС в течение 10 рабочих дней, следующих за днем принятия обжалуемого решения. Комиссия рассматривает ее в течение 10 календарных дней, если плательщик не изъявил желания участвовать в рассмотрении, и 30 календарных дней, если изъявил, и этот срок не продлевается (пп. 56.23.3 НКУ). Временно, на период военного положения, такие жалобы рассматриваются в течение 10 рабочих дней со дня получения (пп. 69.9 п. 69 подразд. 10 разд. XX НКУ). Подробнее — в материале о том, что делать, если заблокирована налоговая накладная, и на странице исключения из списка рисковых плательщиков.
Когда идти в суд
С учетом сроков давности, определенных статьей 102 НКУ, налогоплательщик имеет право обжаловать в суде налоговое уведомление-решение или иное решение контролирующего органа в любой момент после его получения (п. 56.18 НКУ). Процедура административного обжалования считается досудебным порядком разрешения спора и по закону не обязательна. Выбирать нужно осознанно: решение, обжалованное в судебном порядке, административному обжалованию уже не подлежит.
Если административное обжалование проводилось, плательщик имеет право обжаловать решение в суде в течение месяца, следующего за днем окончания процедуры (п. 56.19 НКУ). При судебном споре денежное обязательство считается несогласованным до дня вступления судебного решения в законную силу. Еще одна защитная норма: пока идет административное обжалование или суд, сообщение о подозрении в уклонении от уплаты налогов не может основываться исключительно на обжалуемом решении.
Административное обжалование выгодно, когда спор фактический, суд — когда правовой. Налоговую часть спора, расчеты и доказательства готовит Key Solutions, представительство в суде — юристы группы на legal.ua. Если ситуация неочевидна, разумно начать с налогового консультирования и оценки перспектив.
Нормативная база
Нормы, на которые опирается работа
- ст. 56 НКУ — административное и судебное обжалование решений контролирующих органов, сроки, последствия подачи жалобы.
- п. 86.7 НКУ — возражения на акт проверки и их рассмотрение комиссией.
- пп. 73.3.1, 73.3.3, 73.3.4, 78.1.1, 78.1.9 НКУ — запрос ГНС, срок ответа, основания внеплановой проверки по жалобе.
- п. 102.6, пп. 69.9, 69.37 п. 69 подразд. 10 разд. XX НКУ — продление сроков, рассмотрение жалоб по налоговым накладным и уплата доначислений без штрафов в военное положение.
- Порядок, утвержденный приказом Минфина № 916 — оформление и подача жалоб налогоплательщиками.
- ст. 5, 8, 9, 10, 20 Закона № 393/96-ВР — требования к обращению граждан, анонимные обращения, неразглашение данных заявителя, сроки рассмотрения.
- ст. 163-1 КУоАП — ответственность должностных лиц за нарушение порядка ведения налогового учета.
Риски и почему лучше поручить команде по договору
Пропущенный 10-дневный срок делает доначисленную сумму согласованной, и дальше налоговая уже взыскивает ее. Жалоба без первичных документов часто проигрывает: документы, которые не предоставили во время проверки или в сроки возражений, считаются отсутствующими (п. 44.6 НКУ). А однажды выбранный судебный путь закрывает административное обжалование.
Мы работаем по договору, где зафиксированы объем работ, сроки и ответственность сторон. Налоговую часть и доказательную базу ведет команда Key Solutions, судебную — юристы группы на legal.ua. Общие ответы чат-ботов и шаблоны жалоб не учитывают ваших документов, истории проверок и сроков, которые уже истекают.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Можно ли подать анонимную жалобу в налоговую?
Письменное обращение без фамилии, места жительства или подписи признается анонимным и рассмотрению не подлежит (ч. 1 ст. 8 Закона № 393/96-ВР). Чтобы фамилию, место жительства и работы заявителя не разглашали, об этом просят в тексте обращения или устно, и такую просьбу закон обязывает выполнить (ч. 1 ст. 10 того же закона).
Сколько дней есть на обжалование налогового уведомления-решения?
На подачу жалобы в контролирующий орган высшего уровня отводится 10 рабочих дней, следующих за днем получения налогового уведомления-решения; если срок пропущен, в течение шести месяцев с даты его окончания можно подать жалобу с ходатайством о восстановлении пропущенного срока. Если контролирующий орган самостоятельно определил денежное обязательство по причинам, не связанным с нарушением налогового законодательства, срок административного обжалования составляет 30 календарных дней, следующих за днем поступления решения.
Куда подавать жалобу на налоговое уведомление-решение?
Жалоба подается в контролирующий орган высшего уровня, а для территориальных органов центрального органа исполнительной власти, реализующего государственную налоговую политику, и их структурных подразделений таким органом является сам этот центральный орган. Одновременно с подачей жалобы плательщик обязан письменно или в электронной форме уведомить об обжаловании тот орган, которым определена сумма денежного обязательства или принято иное решение.
Приостанавливает ли жалоба уплату доначисленной суммы?
Да, жалоба, поданная с соблюдением срока, приостанавливает исполнение плательщиком денежных обязательств, определенных в налоговом уведомлении-решении, от дня ее подачи до дня окончания процедуры административного обжалования. В течение этого срока налоговые требования по обжалуемому налогу не направляются, и сумма денежного обязательства считается несогласованной.
Что делать, если налоговая не ответила на жалобу в срок?
Если мотивированное решение по жалобе не направлено плательщику в течение 20 календарных дней или в течение продленного срока, жалоба считается полностью удовлетворенной в его пользу со дня, следующего за последним днем этого срока. То же правило действует, если решение о продлении рассмотрения не было направлено плательщику до окончания 20-дневного срока.
Может ли сообщение о нарушениях привести к проверке другого плательщика?
Полученная налоговая информация о нарушении плательщиком валютного, налогового или иного законодательства, контроль за соблюдением которого возложен на контролирующие органы, является основанием для документальной внеплановой проверки, если плательщик не предоставит пояснения и их документальные подтверждения на обязательный письменный запрос органа в течение 15 рабочих дней со дня, следующего за днем получения запроса. Отдельным основанием кодекс называет жалобу о непредоставлении налоговой накладной покупателю, об ошибках в ее обязательных реквизитах или о нарушении предельных сроков регистрации в ЕРНН.
Как написать заявление в налоговую на предпринимателя?
В заявлении указывают данные заявителя, идентификационные данные нарушителя, конкретное описание нарушения с указанием периода и сумм, перечень приложенных подтверждающих документов и способ уведомления заявителя о результатах рассмотрения. Прямо названа кодексом как основание для документальной внеплановой проверки жалоба о непредоставлении налоговой накладной покупателю, об ошибках в ее обязательных реквизитах или о нарушении предельных сроков регистрации в ЕРНН.
Можно ли сразу идти в суд, минуя жалобу в налоговую?
Да, с учетом сроков давности плательщик имеет право обжаловать решение контролирующего органа в суде в любой момент после его получения: административное обжалование является досудебным порядком разрешения спора и по закону не обязательно. Решение, уже обжалованное в судебном порядке, административному обжалованию не подлежит, поэтому выбирать процедуру нужно сразу.
Смежные услуги
Обсудим вашу жалобу
В заявке укажите, какое решение или запрос ГНС вы получили и когда, сумму доначисления и подавали ли возражения. В ответ оценим позицию и сроки, назовем объем работ и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp