


Бухгалтерское сопровождение ФОП — это ведение учёта доходов, расчёт единого налога, ЕСВ и военного сбора и подача отчётности предпринимателя внешним бухгалтером по договору. Key Solutions сопровождает ФОП 2 и 3 группы, с НДС и без, в Киеве и дистанционно: следим за лимитом дохода, сроками и суммами к уплате.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужно: открытие ФОП, регистрация плательщиком НДС, первые работники, валютная выручка, доход у лимита.
- Что получаете: учёт доходов, поданные в срок декларации и перечень налогов и ЕСВ к уплате с датами.
- Срок старта: с полными документами берём учёт с ближайшего отчётного периода, с пробелами сначала восстанавливаем учёт.
- Стоимость: зависит от группы, НДС, количества операций и работников. Сумму называем после диагностики.
- С чего начать: запишитесь на консультацию и назовите группу, ставку единого налога, наличие НДС и работников.
Бухгалтерские услуги для ФОП 2 и 3 группы: что ведём и какие отчёты подаём
Объём бухгалтерского обслуживания ФОП определяют группа единого налога, НДС и наёмные работники.
| Группа ФОП | Что ведём | Отчётность и уплата |
|---|---|---|
| 2 группа | Учёт доходов помесячно (п. 296.1 НКУ), контроль лимита и числа работников | Декларация раз в год (п. 296.2 НКУ), ежемесячный аванс единого налога (п. 295.1 НКУ) |
| 3 группа без НДС | Учёт доходов помесячно (п. 296.1 НКУ), контроль лимита и валютной выручки | Декларация ежеквартально (п. 296.3 НКУ), уплата после срока подачи (п. 295.3 НКУ) |
| 3 группа с НДС | Учёт доходов и расходов по типовой форме (п. 296.1 НКУ), налоговые накладные в ЕРНН | Декларация по НДС ежемесячно (п. 203.1 НКУ) и квартальная декларация единого налога |
| ФОП с работниками | Зарплата, НДФЛ, военный сбор и ЕСВ за работников, кадровые документы | Налоговый расчёт ежеквартально с разбивкой по месяцам (п. 51.1 НКУ) |
Доход в иностранной валюте пересчитываем в гривны по курсу НБУ на дату получения (п. 292.5 НКУ): от этой суммы зависят и налог, и лимит. Учёт ФОП-подрядчиков IT-компаний описан на странице бухгалтерия IT-компаний и Дія.City.
Учёт ФОП 3 группы с НДС
ФОП 3 группы с НДС платит единый налог по сниженной ставке и НДС на общих основаниях (п. 293.3 НКУ). Отчётным периодом по НДС является календарный месяц (п. 202.1 НКУ), поэтому отчётность идёт в двух ритмах: НДС ежемесячно, единый налог ежеквартально.
Обязательная регистрация плательщиком НДС по порогу поставок на плательщиков единого налога 1–3 групп не распространяется (п. 181.1 НКУ). ФОП 3 группы может зарегистрироваться плательщиком НДС добровольно по заявлению (п. 182.1 НКУ), например когда покупателям нужен налоговый кредит. Если регистрацию накладной остановили, подключаем разблокировку налоговых накладных.
Лимиты дохода, налоги и ЕСВ ФОП в 2026 году
Лимиты и фиксированные платежи ФОП считаются от минимальной зарплаты на 1 января: в 2026 году это 8647 грн (ст. 8 Закона № 4695-IX).
- Лимит дохода 2 группы — 834 минимальные зарплаты, 7 211 598 грн в год, до 10 наёмных работников (пп. 2 п. 291.4 НКУ).
- Лимит дохода 3 группы — 1167 минимальных зарплат, 10 091 049 грн в год, число работников не ограничено (пп. 3 п. 291.4 НКУ).
- Единый налог 2 группы — ставка местного совета до 20 % минимальной зарплаты, до 1729,40 грн в месяц (пп. 2 п. 293.2 НКУ); 3 группы — 5 % дохода или 3 % для плательщиков НДС (п. 293.3 НКУ).
- Военный сбор — для 2 группы 10 % минимальной зарплаты, 864,70 грн в месяц, для 3 группы 1 % дохода (пп. 1.3 п. 16-1 подразд. 10 разд. XX НКУ).
- ЕСВ за себя — не меньше 22 % минимальной зарплаты, 1902,34 грн в месяц, уплата до 20 числа месяца после квартала (ч. 5 ст. 8, ч. 8 ст. 9 Закона № 2464-VI). Право не платить ЕСВ за себя в период военного положения (п. 9-19 разд. VIII этого закона) на 2026 год приостановлено (п. 3 Заключительных положений Закона № 4695-IX).
Когда ФОП пора переходить в ООО
Переход в ООО обсуждаем, когда доход приближается к лимиту 3 группы, появляются партнёры или бизнесу нужно разграничить имущество владельца и компании. Сравнение форм есть в разделе «ФОП или ООО» для малого бизнеса, учёт общества описан на странице бухгалтерское сопровождение ООО.
Что входит в бухгалтерское сопровождение ФОП
- учёт доходов по банковским выпискам и кассе;
- контроль лимита дохода и видов деятельности, разрешённых для упрощённой системы (п. 291.5 НКУ);
- расчёт единого налога, военного сбора и ЕСВ за себя, перечень сумм и дат уплаты;
- декларация плательщика единого налога с расчётом ЕСВ, для плательщиков НДС — налоговые накладные и декларации по НДС;
- зарплата, кадровые документы и налоговый расчёт для ФОП с работниками;
- проверка, нужен ли ПРРО для вашей деятельности (ст. 9 Закона № 265/95-ВР), сверка чеков с поступлениями;
- сверка расчётов с бюджетом, ответы на запросы ДПС.
Этапы работы
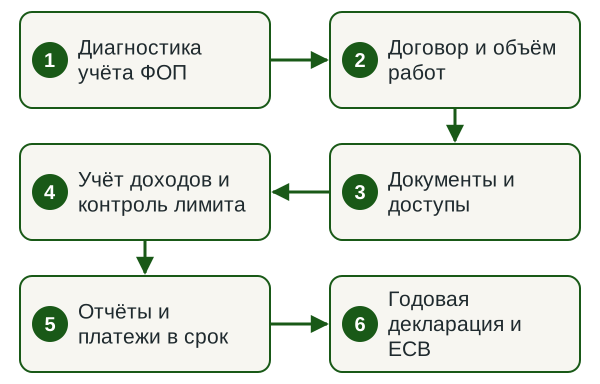
- Диагностика учёта ФОП Проверяем группу, декларации, уплату налогов и ЕСВ.
- Договор и объём работ Фиксируем участки, сроки передачи выписок и ответственность сторон.
- Документы и доступы Получаем выписки, согласуем подписание отчётов КЭП.
- Учёт доходов и контроль лимита Ежемесячно отражаем поступления и предупреждаем, когда доход приближается к лимиту.
- Отчёты и платежи в срок Подаём декларации, присылаем суммы и даты уплаты.
- Годовая декларация и ЕСВ Закрываем год и сверяем уплаченный ЕСВ.
Сроки
Учёт берём с ближайшего отчётного периода, если документы за прошлые периоды полные; если есть пробелы, сначала восстанавливаем учёт. По НКУ квартальная декларация подаётся в течение 40 календарных дней после окончания квартала (пп. 49.18.2 НКУ), годовая — в течение 60 дней после окончания года (пп. 49.18.3 НКУ). Единый налог 3 группы уплачивается в течение 10 календарных дней после предельного срока подачи декларации (п. 295.3 НКУ).
Цена бухгалтерских услуг для ФОП: от чего зависит
- группа единого налога и статус плательщика НДС;
- количество банковских операций, счетов и договоров в месяц;
- наёмные работники и выплаты по гражданско-правовым договорам;
- валютная выручка, импорт или экспорт;
- состояние учёта на старте: нужно ли восстановление за прошлые периоды.
Ежемесячную сумму называем после диагностики и фиксируем в договоре до начала работы. Разовые задачи, например уточняющие декларации за прошлые периоды, считаем отдельно.
Что нужно от вас
- Выписка из реестра плательщиков единого налога и перечень видов деятельности.
- Банковские выписки за текущий год по всем счетам ФОП.
- Поданные декларации и квитанции ДПС за последний год.
- Договоры с основными заказчиками и поставщиками.
- Порядок подписания отчётов КЭП, согласованный в договоре.
- Дата ежемесячной передачи выписок и документов.
Результат
- Декларации, поданные в срок, и квитанции ДПС.
- Перечень налогов и ЕСВ к уплате с суммами и датами.
- Учёт доходов, готовый к проверке ДПС.
- Предупреждение, когда доход приближается к лимиту группы.
- Ответы на запросы ДПС.
Нормативная база
Нормы, на которые опирается работа
- пп. 2–3 п. 291.4, п. 291.5 и пп. 293.2–293.4 НКУ — группы, лимиты дохода и ставки единого налога.
- п. 181.1, 182.1, 202.1 и 203.1 НКУ — регистрация плательщиком НДС и отчётность по НДС.
- ст. 295, 296 и п. 298.2.3 НКУ — уплата, учёт, декларации, переход на общую систему.
- п. 16-1 и пп. 69.1 п. 69 подразд. 10 разд. XX НКУ — военный сбор для ФОП, освобождение от штрафов в период военного положения.
- ст. 4, 7, 8, 9 Закона № 2464-VI — ЕСВ ФОП.
- ст. 8 и п. 3 Заключительных положений Закона № 4695-IX — минимальная зарплата на 2026 год, приостановление п. 9-19 разд. VIII Закона № 2464-VI.
- ст. 9 и 17 Закона № 265/95-ВР — ПРРО и санкции.
Риски и почему учёт стоит поручить команде по договору
На сумму дохода сверх лимита начисляется единый налог 15 % (пп. 1 п. 293.4 НКУ). Несвоевременная декларация стоит 340 грн штрафа, повторная в течение года — 1020 грн (п. 120.1 НКУ); в период военного положения от штрафа освобождает невозможность подать отчёт вовремя, если его подали в течение шести месяцев после прекращения военного положения (пп. 69.1 п. 69 подразд. 10 разд. XX НКУ). Расчёт без ПРРО там, где он обязателен, влечёт штраф 100 процентов суммы продажи, за повторное нарушение 150 процентов (п. 1 ст. 17 Закона № 265/95-ВР).
Лимит, сроки и суммы к уплате ФОП нужно контролировать каждый месяц. Бухгалтер Key Solutions делает это по договору, где записаны участки, сроки и ответственность фирмы.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Реестр
- Key Solutions внесена в Реестр аудиторов и субъектов аудиторской деятельности под № 4669.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Сколько стоит бухгалтерское сопровождение ФОП?
Стоимость бухгалтерского сопровождения ФОП зависит от группы, статуса плательщика НДС, количества операций в месяц, работников и валютной выручки. Сумму называем после диагностики учёта и фиксируем в договоре. Разовые задачи, например восстановление учёта за прошлые периоды, считаем отдельно.
Что входит в бухгалтерские услуги для ФОП 3 группы?
Для ФОП 3 группы бухгалтер ведёт учёт доходов, следит за лимитом, рассчитывает единый налог, военный сбор и ЕСВ, подаёт квартальные декларации и присылает суммы к уплате. Плательщикам НДС добавляются налоговые накладные, работодателям — зарплата.
Как вести учёт ФОП 3 группы с НДС?
ФОП 3 группы с НДС ведёт учёт доходов и расходов по типовой форме (п. 296.1 НКУ), регистрирует налоговые накладные в ЕРНН и подаёт две декларации: по НДС ежемесячно и по единому налогу ежеквартально.
Что будет, если ФОП превысит лимит дохода?
Сумма превышения облагается по повышенной ставке (пп. 1 п. 293.4 НКУ). ФОП 3 группы с первого числа месяца после квартала превышения переходит на общую систему (пп. 3 п. 298.2.3 НКУ), ФОП 2 группы — если не перешёл на ставку 3 группы (пп. 1 п. 298.2.3 НКУ). Поэтому лимит бухгалтер отслеживает ежемесячно.
Платит ли ФОП ЕСВ за себя в 2026 году?
Да, ФОП на едином налоге платит ЕСВ за себя ежеквартально, не меньше минимального страхового взноса (п. 3 ч. 1 ст. 7 Закона № 2464-VI): право не платить его в период военного положения на 2026 год приостановлено. От ЕСВ за себя освобождены ФОП, получающие пенсию по возрасту или за выслугу лет, лица с инвалидностью, а также те, кто достиг пенсионного возраста и получает пенсию или социальную помощь (ч. 4 ст. 4 Закона № 2464-VI).
Как передать учёт ФОП от прежнего бухгалтера?
Передачу начинаем с диагностики: сверяем поданные декларации, уплату налогов и ЕСВ, банковские выписки и расчёты с бюджетом. Ошибки и пробелы сначала исправляем уточняющими декларациями или восстановлением учёта, после чего ведём учёт с ближайшего отчётного периода.
Смежные услуги
Обсудим учёт вашего ФОП
Напишите группу и ставку единого налога, есть ли НДС и работники, примерное количество операций в месяц. В ответ назовём объём работ, ежемесячную стоимость и дату старта.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp