


Оптимизация взаиморасчетов с налоговой — это сверка расчетов предприятия с бюджетом, возврат или зачет переплат, урегулирование долга и план налоговых платежей. Key Solutions выполняет эту работу по договору: объясняем каждое расхождение и готовим документы для ДПС.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Когда нужна: в Электронном кабинете долг или переплата, которых нет в учете; ДПС начислила пеню; компании нужна справка об отсутствии долга для банка, тендера или Дія.City; планируется новая структура бизнеса.
- Что получаете: сверку по каждому налогу, перечень расхождений с причинами, заявления и уточняющие расчеты, план платежей.
- Срок: зависит от числа налогов и лет, которые нужно сверить. Официальные сроки ДПС приведены ниже с нормами.
- Стоимость: договорная, зависит от числа налогов, периодов и состояния учета.
- С чего начать: запишитесь на консультацию и пришлите выписку о состоянии расчетов из Электронного кабинета.
Откуда берутся расхождения с налоговой
Расхождение в расчетах с бюджетом — это разница между сальдо по данным ДПС и сальдо в учете предприятия по тому же налогу. Его видно в Электронном кабинете: там плательщик сверяет расчеты с государственным и местными бюджетами и получает документ об их состоянии (п. 42-1.2 НКУ).
- платеж зачислен не на тот налог или бюджет из-за ошибки в реквизитах;
- декларация или уточняющий расчет поданы, а в учете сумма не отражена;
- налоговое уведомление-решение по результатам проверки начисляет сумму, которую компания не признает;
- при наличии долга ДПС засчитывает новые платежи в его погашение по очередности возникновения, независимо от назначения платежа (п. 87.9 НКУ);
- пеня за просрочку, о которой бухгалтер не знал: на самостоятельно задекларированные суммы ее начисляют после 90 календарных дней просрочки (пп. 129.1.3 НКУ).
Что делаем с переплатой, долгом и ошибками
Каждое расхождение закрывается своим инструментом. Частые ситуации и нормы, по которым работаем:
| Ситуация | Что делаем | Норма |
|---|---|---|
| Переплата | Заявление на возврат на счет или в счет других платежей, в пределах 1095 дней | пп. 43.3, 43.4 НКУ |
| Переплата при долге | Сначала погашение долга, затем возврат остатка | п. 43.2 НКУ |
| Ошибка в поданной декларации | Уточняющий расчет до проверки | пп. 50.1, 50.2 НКУ |
| Начисление, с которым не согласны | Анализ решения, жалоба в орган высшего уровня | ст. 56 НКУ |
| Нет средств на уплату | Заявление на рассрочку или отсрочку с обоснованием | ст. 100 НКУ |
Вывод о возврате переплаты ДПС готовит не позднее чем за пять рабочих дней до окончания 20-дневного срока со дня подачи заявления, казначейство возвращает средства в течение пяти рабочих дней после его получения (п. 43.5 НКУ). Рассроченные суммы погашаются равными частями начиная со следующего месяца (п. 100.6 НКУ) под проценты 120 % годовых учетной ставки НБУ (п. 100.1 НКУ). Во время военного положения налоговое обязательство по решению документальной проверки, уплаченное в течение 30 календарных дней после получения решения, освобождает от штрафов по нему и от пени, но такую сумму уже нельзя обжаловать (пп. 69.37 п. 69 подразд. 10 разд. XX НКУ; для проверок, начатых или возобновленных с 1 августа 2023 года). Еще одно правило военного времени: если плательщик сам исправляет ошибку, занизившую налог, уточняющим расчетом по правилам ст. 50 НКУ, штраф по п. 50.1 и пеня не начисляются (пп. 69.38 п. 69 подразд. 10 разд. XX НКУ). Что выгоднее, заплатить или обжаловать, считаем до истечения этих 30 дней. Налоговые решения обжалуем в услуге жалоба в налоговую.
Налоговое планирование: законное снижение налоговой нагрузки
Налоговое планирование — это выбор законных вариантов налогообложения операций до того, как они совершены. Оно бывает текущим, для сделок этого месяца, и стратегическим, на год и дольше: структура группы, система налогообложения, распределение функций между компаниями.
- анализ финансовых операций и системы налогообложения;
- анализ налоговых платежей и сроков уплаты;
- анализ рисков и взаиморасчетов с контрагентами;
- анализ организационно-правовой формы предприятия;
- устранение системных ошибок в учете;
- экспертное заключение по спорным вопросам налогообложения;
- консультирование по устранению двойного налогообложения.
Выбор и смену системы налогообложения разбираем в услуге оптимизация системы налогообложения, разовые вопросы — в налоговой консультации.
Что входит в услугу
- сверка данных Электронного кабинета с учетом и банковскими платежами по каждому налогу и периоду;
- перечень расхождений с причиной каждого и суммой влияния;
- заявления о возврате или зачете переплат, уточняющие расчеты;
- проверка начисленной пени и штрафов, подготовка возражений;
- заявление и экономическое обоснование для рассрочки или отсрочки;
- календарь налоговых платежей на следующие периоды;
- рекомендации по налоговому планированию операций.
Этапы работы
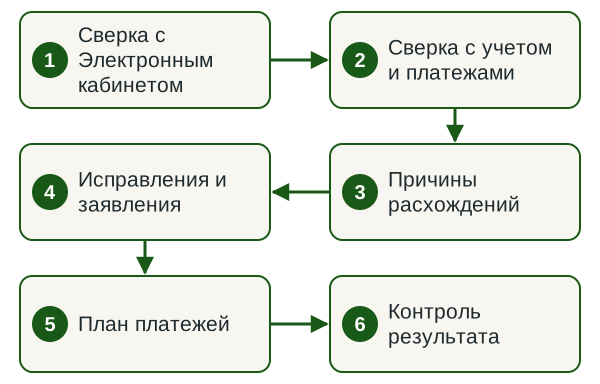
- Сверка с Электронным кабинетом Выгружаем состояние расчетов по каждому налогу и бюджету.
- Сверка с учетом и платежами Сравниваем с учетом, декларациями и банковскими выписками.
- Причины расхождений Определяем, откуда взялась каждая разница и кто должен ее исправить.
- Исправления и заявления Готовим уточняющие расчеты, заявления на возврат или зачет, жалобы.
- План платежей Составляем календарь уплаты и при необходимости заявление на рассрочку.
- Контроль результата Проверяем, что изменения отразились в Электронном кабинете.
Сроки
Срок нашей работы зависит от числа налогов и лет, состояния первичных документов и от того, нужно ли восстанавливать учет. Сроки возврата переплаты и рассмотрения заявлений определяет НКУ, они приведены выше с нормами. Заявление о возврате можно подать в течение 1095 дней со дня возникновения переплаты (п. 43.3 НКУ), поэтому старые переплаты проверяем первыми.
От чего зависит стоимость
- число налогов и бюджетов, по которым есть расхождения;
- число периодов для сверки;
- состояние учета и первичных документов;
- наличие налоговых уведомлений-решений и необходимость жалоб;
- подготовка рассрочки с экономическим обоснованием.
Стоимость договорная: сумму называем после первого просмотра выписки из Электронного кабинета.
Что нужно от вас
- Выписка о состоянии расчетов с бюджетом из Электронного кабинета.
- Поданные декларации и расчеты за период сверки.
- Банковские выписки с налоговыми платежами.
- Налоговые уведомления-решения, акты проверок, письма ДПС, если они есть.
- Доступ к учетной базе или регистры по налогам.
Результат
- Акт сверки по каждому налогу с объяснением расхождений.
- Поданные заявления, уточняющие расчеты и жалобы.
- Возвращенная или зачтенная переплата, погашенный или рассроченный долг.
- Календарь налоговых платежей и рекомендации по планированию.
Узнать стоимость сверки
Пришлите выписку о состоянии расчетов из Электронного кабинета и опишите, что не совпадает. В ответ назовем объем работ и стоимость.
Нормативная база
Нормы, на которые опирается работа
- п. 42-1.2 НКУ — сверка расчетов и документ об их состоянии в Электронном кабинете.
- ст. 43 НКУ — возврат ошибочно или излишне уплаченных сумм, срок 1095 дней, порядок и сроки исполнения.
- ст. 50 НКУ — исправление ошибок уточняющим расчетом и запрет подавать его во время документальной проверки.
- ст. 56 НКУ — обжалование решений контролирующего органа.
- п. 87.9 НКУ — очередность зачисления платежей при налоговом долге.
- ст. 100 НКУ — рассрочка и отсрочка денежных обязательств.
- п. 102.1, пп. 129.1.3, п. 129.4 НКУ — срок давности начислений, начало и размер пени.
- пп. 69.37, 69.38 п. 69 подразд. 10 разд. XX НКУ — освобождение от штрафов и пени во время военного положения.
Риски и почему лучше поручить команде по договору
На невыявленный долг ежедневно начисляется пеня из расчета 120 % годовых учетной ставки НБУ (п. 129.4 НКУ; на самостоятельно задекларированные суммы — после 90 дней просрочки), а переплата старше 1095 дней по заявлению уже не возвращается. Налоговый долг более 10 минимальных зарплат дольше 30 дней закрывает путь к статусу резидента Дія.City (ч. 2 ст. 5 Закона № 1667-IX). Во время документальной проверки плательщик не вправе подавать уточняющие расчеты за проверяемый период (п. 50.2 НКУ), поэтому ошибки исправляем до нее.
Key Solutions отвечает за сверку и документы по договору. Если спор с ДПС переходит в суд, его ведет legal.ua.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объём работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Как сверить расчеты с налоговой?
Сверка начинается с выписки о состоянии расчетов с бюджетом в Электронном кабинете, которую предусматривает п. 42-1.2 НКУ. Затем данные ДПС по каждому налогу сравниваются с учетом, декларациями и банковскими платежами, а каждая разница получает объяснение и способ исправления.
Как вернуть переплату налога?
Нужно заявление о возврате в произвольной форме в течение 1095 дней со дня возникновения переплаты (пп. 43.3, 43.4 НКУ). В заявлении выбирают счет в банке или погашение других налоговых обязательств. Если есть налоговый долг, возврат происходит только после его погашения (п. 43.2 НКУ).
Можно ли зачесть переплату в счет другого налога?
Да, в заявлении о возврате можно указать направление средств на погашение денежного обязательства или долга по другим платежам, которые контролирует ДПС, независимо от вида бюджета (п. 43.4 НКУ). Заявление подают в пределах 1095 дней со дня возникновения переплаты (п. 43.3 НКУ).
Что делать, если в Электронном кабинете долг, которого нет в учете?
Сначала выяснить причину: ошибочный платеж, неучтенная декларация, налоговое уведомление-решение или пеня. Ошибку в реквизитах исправляют заявлением, ошибку в декларации — уточняющим расчетом, а несогласие с решением ДПС — жалобой по ст. 56 НКУ.
Как получить рассрочку налогового долга?
Плательщик подает заявление с доказательствами обстоятельств, угрожающих возникновением долга, и экономическим обоснованием возможности его погасить (п. 100.4 НКУ). Рассроченные суммы погашаются равными частями под проценты 120 % годовых учетной ставки НБУ (п. 100.1 НКУ).
Законна ли оптимизация налогов?
Да, если она опирается на выбор, прямо предусмотренный НКУ: систему налогообложения, форму привлечения исполнителей, структуру сделок. Каждое решение должно соответствовать реальной деятельности и быть задокументировано, поэтому план мы согласуем до сделок.
Сколько стоит сверка расчетов с бюджетом?
Стоимость договорная и зависит от числа налогов, периодов, состояния учета и необходимости в заявлениях или жалобах. Сумму называем после просмотра выписки из Электронного кабинета и фиксируем в договоре.
Смежные услуги
Сверим ваши расчеты с бюджетом
Пришлите выписку о состоянии расчетов из Электронного кабинета и коротко опишите, что не совпадает с учетом. В ответ назовем причины, которые видны сразу, объем работ и стоимость.
Записаться на консультацию Заказать услугу +38 (068) 777-14-74 Telegram WhatsApp