


Обязательный аудит — это аудит финансовой отчетности компаний, которые по закону обнародуют или подают ее вместе с аудиторским отчетом (п. 16 ч. 1 ст. 1 Закона № 2258-VIII). Key Solutions в Киеве определяет, подпадает ли компания под это требование, и организует обязательный аудит под ключ: его проводит и подписывает отчет партнерская аудиторская фирма с правом на обязательный аудит, а мы готовим учет и отчетность и сопровождаем до обнародования.
+38 (068) 777-14-74 Telegram WhatsApp
Коротко
- Кто обязан: предприятия общественного интереса, ПАО, крупные и средние предприятия, природные монополии, добывающие компании, малые финучреждения и малые предприятия госсектора, если аудит им требует закон.
- Малые и микропредприятия вне этих групп и ФОП обязательный аудит по Закону № 996-XIV не проходят. Для них аудит инициативный: по запросу банка, инвестора или покупателя бизнеса.
- Что делаем мы: определяем категорию и обязанность, организуем обязательный аудит с партнерской фирмой, которая подписывает отчет, готовим учет и отчетность, сопровождаем до обнародования. Инициативный аудит по МСА проводим сами.
- Срок: подготовку начинают в IV квартале отчетного года, до годовой инвентаризации. Объем работ зависит от состояния учета.
- С чего начать: пришлите баланс и отчет о финансовых результатах за прошлый год и среднюю численность работников, и мы определим категорию на консультации.
Кто обязан проходить обязательный аудит
Ежегодный обязательный аудит проходят компании, которые по ч. 3 ст. 14 Закона № 996-XIV обнародуют годовую финансовую отчетность вместе с аудиторским отчетом. Обязанность определяют категория предприятия и вид деятельности при любой форме собственности.
Кто обнародует отчетность с аудиторским отчетом, Закон № 996-XIV
| Группа | Кто входит | Норма |
|---|---|---|
| Предприятия общественного интереса | Эмитенты ценных бумаг регулируемого рынка, банки, страховщики, НПФ и финучреждения (кроме микро и малых), крупные предприятия | ст. 1 Закона № 996-XIV |
| Особые виды деятельности | ПАО, природные монополии на общегосударственном рынке, добывающие отрасли | абз. 1 ч. 3 ст. 14 |
| Крупные и средние | Крупные предприятия, которые не являются эмитентами, и все средние предприятия | абз. 2 ч. 3 ст. 14 |
| Малые финучреждения | Другие финансовые учреждения и НПФ категорий микро и малых | абз. 3 ч. 3 ст. 14 |
| Госсектор и группы | Малые предприятия госсектора, если закон требует аудит; материнские компании крупных групп | абз. 4, 6 ч. 3 ст. 14 |
Важно. ООО и частное АО (бывшее ЗАО) проходят обязательную аудиторскую проверку, когда по категории или виду деятельности попадают в одну из групп таблицы. Закон № 996-XIV распространяется на юридических лиц (ч. 1 ст. 2 Закона № 996-XIV), поэтому у ФОП такой обязанности нет.
Как определить категорию предприятия
Категорию определяют по ч. 2 ст. 2 Закона № 996-XIV: показатели годовой отчетности за год, предшествующий отчетному, должны совпасть минимум с двумя из трех критериев.
Критерии, ч. 2 ст. 2 Закона № 996-XIV (два из трех)
| Категория | Активы и чистый доход | Работники |
|---|---|---|
| Микропредприятие | до 350 тыс. евро и до 700 тыс. евро | до 10 человек |
| Малое | до 4 млн евро и до 8 млн евро | до 50 человек |
| Среднее | до 20 млн евро и до 40 млн евро | до 250 человек |
| Крупное | свыше 20 млн евро и свыше 40 млн евро | свыше 250 человек |
- Пороги в евро пересчитывают по среднему официальному курсу НБУ за соответствующий год.
- Категория меняется, когда предприятие два года подряд не соответствует критериям прежней категории.
- Новое предприятие берет показатели на дату составления годовой отчетности.
Если компания близка к границе между малым и средним предприятием, расчет делают до конца года. От него зависит, нужен ли договор с аудитором.
Сроки обнародования, подача в ДПС и штрафы
Предприятия общественного интереса (кроме крупных неэмитентов), ПАО, природные монополии и добывающие компании обнародуют годовую отчетность с аудиторским отчетом до 30 апреля, остальные обязанные — до 1 июня года, следующего за отчетным (ч. 3 ст. 14 Закона № 996-XIV). Отчетность размещают на своем сайте в полном объеме и хранят там минимум шесть лет (ч. 7 ст. 14).
Плательщики налога на прибуток из этого перечня подают в ДПС годовую отчетность, которая обнародуется с аудиторским отчетом, до 10 июня (абз. 4 п. 46.2 ст. 46 НКУ). Если подать вовремя невозможно из-за военного положения, от ответственности освобождает пп. 69.1 п. 69 подразд. 10 разд. XX НКУ при условии подачи в течение шести месяцев после его окончания.
За нарушение порядка обнародования ст. 163-16 КУпАП предусматривает штраф 1 000–2 000 нмдг (17 000–34 000 грн), за повторное нарушение в течение года — 2 000–3 000 нмдг (34 000–51 000 грн), при этом в период военного положения и три месяца после него за нарушение сроков обнародования не штрафуют (пп. 4-1 п. 1 Закона № 2115-IX). Льгота не касается государственных унитарных предприятий и обществ с долей государства более 50 %. Обязанность обнародовать отчетность с аудиторским отчетом сохраняется: ее выполняют в течение трех месяцев после окончания военного положения за весь пропущенный период (пп. 4-2 п. 1).
Что входит в подготовку к обязательному аудиту
- Вывод о категории предприятия и обязанности пройти аудит по ст. 2 и ч. 3 ст. 14 Закона № 996-XIV.
- Проверка учетной политики и выбранных стандартов: НП(С)БУ или МСФО, если МСФО обязательны по ч. 2 ст. 12-1 Закона № 996-XIV.
- Сверка оборотно-сальдовой ведомости с первичными документами по существенным операциям.
- Организация годовой инвентаризации активов и обязательств и актов сверки дебиторской и кредиторской задолженности (подробнее — аудит задолженности).
- Исправление ошибок учета до закрытия года, при серьезных пробелах — восстановление учета.
- Пакет документов и расшифровок для аудитора, пояснения к существенным статьям.
- Сопровождение аудиторской проверки: ответы на запросы аудитора и подготовка пояснений.
Этапы подготовки
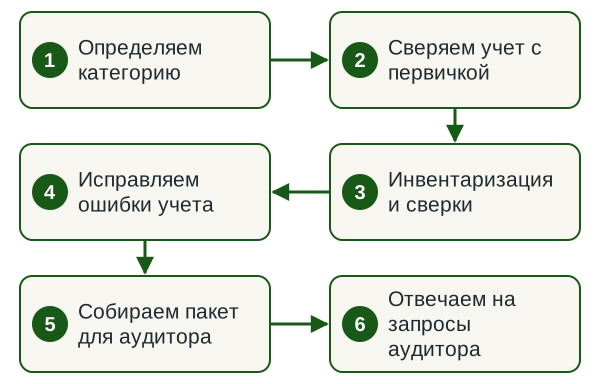
- Определяем категорию По отчетности прошлого года и виду деятельности, письменно фиксируем, нужен ли обязательный аудит.
- Сверяем учет с первичкой Оборотно-сальдовую ведомость, учетную политику и документы по существенным операциям.
- Инвентаризация и сверки Организуем годовую инвентаризацию и акты сверки с контрагентами до даты баланса.
- Исправляем ошибки учета Готовим перечень исправлений с проводками и согласуем его с главным бухгалтером.
- Собираем пакет для аудитора Документы, расшифровки статей и пояснения по перечню, который запрашивает аудитор.
- Отвечаем на запросы аудитора Сопровождаем проверку и готовим пояснения по вопросам, которые возникают в ходе аудита.
Сроки подготовки
По нашему опыту, подготовку удобно начинать в IV квартале отчетного года. Годовую инвентаризацию проводят до даты баланса: запасы, дебиторскую и кредиторскую задолженность — в течение трех месяцев до нее, денежные средства и финансовые инвестиции — в течение двух месяцев (п. 10 разд. I Положения № 879). Точный срок подготовки зависит от объема операций, состояния первичных документов и скорости ответов контрагентов на акты сверки.
От чего зависит стоимость
- Объем операций и число счетов учета.
- Состояние первичных документов и учетной политики.
- Стандарты отчетности: НП(С)БУ или МСФО, наличие консолидированной отчетности группы.
- Количество складов и объектов для инвентаризации.
- Сроки: сколько времени осталось до инвентаризации и даты обнародования.
Рыночные ориентиры по стоимости самого аудита собраны в статье сколько стоит аудит финансовой отчетности.
Что нужно от вас
- Баланс и отчет о финансовых результатах за прошлый год, средняя численность работников.
- Доступ к учетной системе (BAS или другой) в режиме просмотра.
- Приказ об учетной политике и оборотно-сальдовая ведомость за год.
- Договоры с ключевыми контрагентами и банковские выписки.
- Протоколы общих собраний и решения о назначении аудитора, если они есть.
- Прошлые аудиторские отчеты и письма руководству.
- Контактное лицо, которое быстро отвечает на вопросы.
Результат
- Письменный вывод: подпадает ли компания под обязательный аудит и в какой срок обнародует отчетность.
- Перечень исправлений в учете с проводками.
- Акты инвентаризации и сверки расчетов.
- Пакет документов и расшифровок для аудитора.
- Пояснения на запросы аудитора в ходе проверки.
Узнать стоимость подготовки
Пришлите баланс за прошлый год и опишите состояние учета. В ответ назовем объем работ, срок и стоимость подготовки.
Как выбрать аудитора для обязательного аудита
Обязательный аудит проводит субъект аудиторской деятельности, внесенный в соответствующий раздел Реестра аудиторов и субъектов аудиторской деятельности (ч. 1 ст. 6 Закона № 2258-VIII). Реестр публичный, его ведет Орган общественного надзора за аудиторской деятельностью (ч. 2 и 3 ст. 20). Реестр состоит из четырех разделов (ч. 1 ст. 21):
- раздел 1 — аудиторы;
- раздел 2 — субъекты аудиторской деятельности;
- раздел 3 — субъекты, которые имеют право проводить обязательный аудит финансовой отчетности;
- раздел 4 — субъекты, которые имеют право проводить обязательный аудит предприятий общественного интереса.
Аудитора назначают общие собрания участников или акционеров, наблюдательный совет в случаях, установленных законом, или другой высший орган (ч. 1 ст. 29 Закона № 2258-VIII). Для предприятия общественного интереса непрерывный срок заданий одного аудитора составляет не более десяти лет (ч. 1 ст. 30). Крупные предприятия создают аудиторский комитет или передают его функции наблюдательному совету (ч. 1 ст. 34). Аудитор предприятия общественного интереса одновременно с обязательным аудитом не ведет его бухгалтерский учет, не составляет налоговую отчетность и не оказывает ряд других неаудиторских услуг (ч. 4 ст. 6, ч. 1 ст. 27).
Key Solutions в этой схеме организует обязательный аудит под ключ: аудит проводит и подписывает отчет партнерская аудиторская фирма, внесенная в соответствующий раздел Реестра с правом на обязательный аудит, а мы готовим учет и отчетность, отвечаем на запросы аудитора и сопровождаем компанию до обнародования отчетности. Запись партнера в Реестре можно проверить до подписания договора. Компаниям без обязательного требования мы проводим инициативный аудит финансовой отчетности по МСА — для банка, инвестора, покупателя бизнеса или собственников.
Заказать обязательный аудит под ключ
Организуем весь цикл: подготовка учета и отчетности, аудит и отчет партнерской фирмы с правом на обязательный аудит, обнародование. Стоимость договорная, называем после просмотра отчетности.
Нормативная база
Нормы, на которые опирается работа
- ст. 1, ч. 2 ст. 2, ч. 3 и 7 ст. 14 Закона № 996-XIV — предприятия общественного интереса, категории предприятий, обнародование отчетности.
- п. 16 ч. 1 ст. 1, ч. 1 ст. 6, ст. 20, 21, 29, 30, 34 Закона № 2258-VIII — обязательный аудит, Реестр, назначение аудитора.
- ст. 163-16 КУпАП — ответственность за нарушение порядка обнародования.
- пп. 4-1, 4-2 п. 1 Закона № 2115-IX — сроки обнародования в период военного положения.
- п. 46.2 ст. 46 НКУ — подача отчетности с аудиторским отчетом в ДПС.
- п. 7 и 10 разд. I Положения об инвентаризации № 879 — инвентаризация перед годовой отчетностью.
Риски и почему подготовку стоит поручить команде
Существенные ошибки, которые компания не исправила до конца аудита, ведут к модифицированному мнению: с оговоркой или отрицательному. Если аудитор не получил достаточных доказательств, например из-за неполной инвентаризации, мнение тоже модифицируют, вплоть до отказа от его выражения. Такой отчет обнародуется, и его видят банк, контрагенты и налоговая. Частые причины — неполная инвентаризация, несверенная дебиторская задолженность, противоречия в учетной политике и пробелы в первичке. Подготовку ведет команда по договору: объем, сроки и ответственность сторон фиксируем до старта, юридические вопросы закрывают юристы группы.
Почему Key Solutions
- Компания
- ТОВ «АУДИТОРСЬКА ФІРМА «КЕЙ СОЛЮШНЗ», код ЕГРПОУ 39610085. Данные компании открыты в ЕГР.
- Договор
- Работаем по договору: объем работ, сроки и ответственность фиксируем до старта. Информация клиента защищена профессиональной тайной (ст. 11 Закона № 2258-VIII).
- Группа
- Входим в Innova Consulting Group: юридические вопросы закрывает legal.ua, налогообложение криптоактивов — crystal.tax.
- Офис
- Офис в Киеве, ул. Большая Васильковская, 77. Клиентов по всей Украине обслуживаем дистанционно. Специалисты, которые ведут проекты, — на странице «Наши эксперты».
Частые вопросы
Кто обязан проходить обязательный аудит?
Обязательный аудит проходят компании, которые обнародуют годовую отчетность вместе с аудиторским отчетом по ч. 3 ст. 14 Закона № 996-XIV: предприятия общественного интереса, ПАО, крупные и средние предприятия, природные монополии, добывающие компании, малые финучреждения, малые предприятия госсектора, если аудит им требует закон, и материнские компании крупных групп.
Обязателен ли аудит для ООО?
Обязательный аудит для ООО определяют категория и вид деятельности. ООО проходит аудит, если по ст. 2 Закона № 996-XIV оно среднее или крупное, является финансовым учреждением, эмитентом ценных бумаг, природной монополией или добывающей компанией (ч. 3 ст. 14). То же правило действует для частного АО (бывшего ЗАО).
Нужен ли обязательный аудит малому предприятию?
Малому предприятию обязательный аудит нужен, если это финансовое учреждение, НПФ, предприятие госсектора с требованием аудита по закону, ПАО, природная монополия или добывающая компания (ч. 3 ст. 14 Закона № 996-XIV). В остальных случаях аудит бывает инициативным: его заказывают по решению собственников или по запросу банка и инвестора.
Когда компания становится средним предприятием?
Компания становится средней, когда два года подряд не соответствует критериям малого предприятия (ч. 2 ст. 2 Закона № 996-XIV). Категорию считают по двум из трех показателей годовой отчетности за год, предшествующий отчетному. Один год роста выше порогов категорию еще не меняет.
Что будет, если не обнародовать отчетность с аудиторским отчетом?
За нарушение порядка обнародования ст. 163-16 КУпАП предусматривает штраф, размеры приведены в разделе о сроках. В период военного положения и три месяца после него за нарушение сроков обнародования не штрафуют (пп. 4-1 п. 1 Закона № 2115-IX), кроме госпредприятий и обществ с долей государства более 50 %. Отчетность обнародуют в течение трех месяцев после окончания военного положения (пп. 4-2).
Как проверить, может ли аудитор проводить обязательный аудит?
Аудиторскую фирму проверяют в публичном Реестре аудиторов и субъектов аудиторской деятельности. Для обязательного аудита фирма должна значиться в разделе 3 Реестра, для предприятий общественного интереса — в разделе 4 (ч. 1 ст. 21 и ч. 1 ст. 6 Закона № 2258-VIII).
Чем обязательный аудит отличается от инициативного?
Обязательный аудит требует закон: его проводит фирма из раздела 3 или 4 Реестра, отчет обнародуют вместе с отчетностью. Инициативный аудит заказывают собственники, банк, инвестор или покупатель бизнеса, отчет получает заказчик. Оба проводятся по МСА.
Когда начинать подготовку к обязательному аудиту?
Подготовку начинают в IV квартале отчетного года, чтобы до даты баланса провести годовую инвентаризацию и сверки с контрагентами (п. 7 и 10 разд. I Положения № 879). Договор с аудитором удобно подписать до инвентаризации: при существенных запасах аудитор присутствует при их пересчете, если это практически возможно (п. 4 МСА 501).
Смежные услуги
Проверим, нужен ли вам аудит
Напишите вид деятельности компании и приложите баланс и отчет о финансовых результатах за прошлый год. В ответ скажем, подпадает ли компания под обязательный аудит, и предложим план: подготовка учета, аудит партнерской фирмой, обнародование, со сроками и стоимостью.
Записаться на консультацию +38 (068) 777-14-74 Telegram WhatsApp
Разберём ваш вопрос
Опишите ситуацию в двух-трёх предложениях. В ответ назовём формат работы, срок и стоимость.


Комментариев 1